En kvittering ligger krøllet i jakkelommen, flere bilag venter i innboksen, og bankavstemmingen blir stadig utsatt til kvelden. For en ENK-eier som både skal levere arbeid, følge opp kunder og holde orden på økonomien, kan små regnskapsoppgaver spise opp verdifull tid.
AI-regnskap handler likevel ikke om at en robot tar over hele økonomistyringen. Den praktiske verdien ligger i å fjerne friksjon fra gjentatte oppgaver, slik at kvitteringer blir lest, banktransaksjoner blir matchet og bokføringsforslag blir klare for kontroll. Selve ansvaret for riktige opplysninger, dokumentasjon og godkjenning blir fortsatt liggende hos virksomheten.
Innholdsfortegnelse
- Hva AI-regnskap faktisk betyr for ditt ENK
- Slik fungerer automatisk bokføring og bilagshåndtering
- Målbare fordeler og gevinster for enkeltpersonforetak
- Personvern, sporbarhet og kravet til manuell kontroll
- Slik fremtidssikrer AI-regnskapet deg mot nye norske lovkrav
- Kom i gang med AI-støttet regnskap i dag
Hva AI-regnskap faktisk betyr for ditt ENK
Fra kvitteringsbunke til kontrollert forslag
En frilansdesigner kan ha få bilag i én uke og mange i den neste. En håndverker kan kjøpe materiell flere steder, mens en konsulent kanskje mottar kvitteringer som PDF, e-postvedlegg eller bilde fra mobilen. Felles for dem er at regnskapsarbeidet ofte består av mange små beslutninger som gjentas: Hva er kjøpet? Hvilken konto skal brukes? Skal det føres inngående MVA? Hvilken banktransaksjon hører til bilaget?
AI kan hjelpe med å lese og sortere dette materialet. Systemet kan hente informasjon fra en kvittering, foreslå en kategori og koble dokumentet mot en betaling. Deretter kan ENK-eieren kontrollere forslaget før bokføringen godkjennes. Det er en digital assistent, ikke en selvstendig regnskapsfører.
Praktisk regel: Et godt AI-regnskapssystem skal gjøre det enklere å kontrollere en beslutning, ikke skjule hvordan beslutningen ble tatt.
Forskjellen merkes særlig når arbeidsflyten er ujevn. En virksomhet som bare sender noen fakturaer i måneden, trenger ikke nødvendigvis avanserte økonomirapporter. Den trenger at bilagene ikke forsvinner, at bankbevegelsene blir oversiktlige, og at grunnlaget for MVA og skattemelding er ryddig.
Hva teknologien ikke gjør
AI forstår mønstre, men kjenner ikke automatisk hele forretningssituasjonen. Et kjøp kan ligne på tidligere kjøp, men likevel være privat, representere en annen type kostnad eller ha en annen MVA-behandling. Derfor må ENK-eieren kunne se bilaget, forstå forslaget og korrigere det når konteksten tilsier det.
Dette er også grunnen til at AI-regnskap passer best for virksomheter som ønsker mindre manuelt arbeid, men fortsatt vil ha kontroll. Teknologien kan redusere tastingen og lette sorteringen. Den kan ikke alene avgjøre alle vurderinger som følger av norsk bokføring, skatt og MVA.
For frilansere, håndverkere og konsulenter er den mest realistiske gevinsten derfor ikke at regnskapet forsvinner. Gevinsten er at færre oppgaver må gjøres fra grunnen av, og at flere oppgaver starter med et forståelig forslag.
Slik fungerer automatisk bokføring og bilagshåndtering
Fra dokument til bokføringsforslag
En AI-støttet arbeidsflyt kan forklares som en serie kontrollerte trinn:
Bilaget samles inn. Kvitteringen kan komme fra en e-postinnboks, et opplastet bilde eller en annen tilkoblet kilde. Integrasjoner med Gmail og Outlook kan samle dokumenter som ellers ville blitt liggende blant andre meldinger.
Dokumentet leses. OCR-teknologi henter ut synlig informasjon som leverandør, dato, beløp og MVA. Et bilde av en kvittering blir dermed gjort om til data som regnskapssystemet kan arbeide med.
Kjøpet tolkes. Systemet sammenligner opplysningene med tidligere bokføring, kontoplan og informasjon om virksomheten. Det kan foreslå hvilken konto kjøpet hører til, og om MVA-behandlingen ser riktig ut.
Transaksjonen matches. Når bankintegrasjonen har hentet en betaling, kan systemet forsøke å koble betalingen til riktig bilag. Det reduserer behovet for å lete etter sammenhenger manuelt.
ENK-eieren godkjenner. Forslaget blir kontrollert mot dokumentet og den faktiske situasjonen. Først etter godkjenning blir bokføringen ferdigstilt.
Denne rekkefølgen er viktig. Automatikk betyr ikke at alle poster går rett inn uten vurdering. Den betyr at systemet gjør forarbeidet, mens den ansvarlige personen beholder kontrollen over resultatet.
Små integrasjoner kan gi stor praktisk forskjell
En ENK-eier som godkjenner bilag direkte fra meldinger, slipper å åpne et separat system for hver enkelt oppgave. iMessage-integrasjon kan brukes til bokføring, fakturering og godkjenning fra meldinger, mens en smart kjørebok kan registrere adresser, via-punkter og oversikter uten at hver tur må skrives inn i etterkant.
Det betyr ikke at alle arbeidsflyter bør flyttes til meldinger. Følsomme eller kompliserte vurderinger kan fortsatt passe bedre i et regnskapssystem med full dokumentasjon. Poenget er at enkle handlinger kan utføres der informasjonen allerede finnes.
Hva som bør kontrolleres før godkjenning
Et bokføringsforslag bør ikke godkjennes bare fordi beløpet ser kjent ut. ENK-eieren bør særlig kontrollere:
- Leverandør og dato: Stemmer dokumentet med kjøpet og perioden?
- Beløp og MVA: Er totalsummen riktig, og er MVA oppgitt på en måte som passer kjøpet?
- Konto: Gjelder kostnaden virksomheten, og er den plassert på riktig konto?
- Betaling: Er riktig banktransaksjon koblet til bilaget?
- Dokumentasjon: Er kvitteringen leselig og lagret slik at kjøpet kan etterprøves?
Slik blir AI et hjelpemiddel for nøyaktighet og flyt, ikke en snarvei rundt regnskapsansvaret.
Målbare fordeler og gevinster for enkeltpersonforetak
Norske virksomheter har allerede begynt å ta i bruk kunstig intelligens i praktiske arbeidsprosesser. SSBs måling for 2025 viser at 30 prosent av norske foretak med minst 10 ansatte brukte kunstig intelligens, slik det er gjengitt i NHOs rapport om kunstig intelligens i norsk næringsliv. For regnskapsområdet er dette relevant fordi teknologien allerede brukes i oppgaver som leverandørfaktura, bokføring og dokumentbehandling.
Tallet gjelder ikke alle ENK, og det sier ikke hvor mye tid hvert foretak sparer. Det viser likevel at AI har beveget seg fra avgrensede pilotprosjekter til bruk i deler av det profesjonelle norske markedet. For en liten virksomhet betyr utviklingen at automatisert datafangst, konteringsforslag og digital bilagshåndtering blir vanligere forventninger til et moderne regnskapssystem.
Effektivitet uten overdrevne løfter
NHO har beregnet at digitalisering og AI i Norge kan gi opptil 5 600 milliarder kroner i ekstra verdiskaping fram mot 2040, og at generativ AI alene kan løfte den årlige produktivitetsveksten med mellom 0,9 og 3,7 prosentpoeng dersom teknologien kombineres med andre teknologier, ifølge NHOs hovedrapport om kunstig intelligens. Dette er nasjonale beregninger, ikke et løfte til det enkelte ENK.
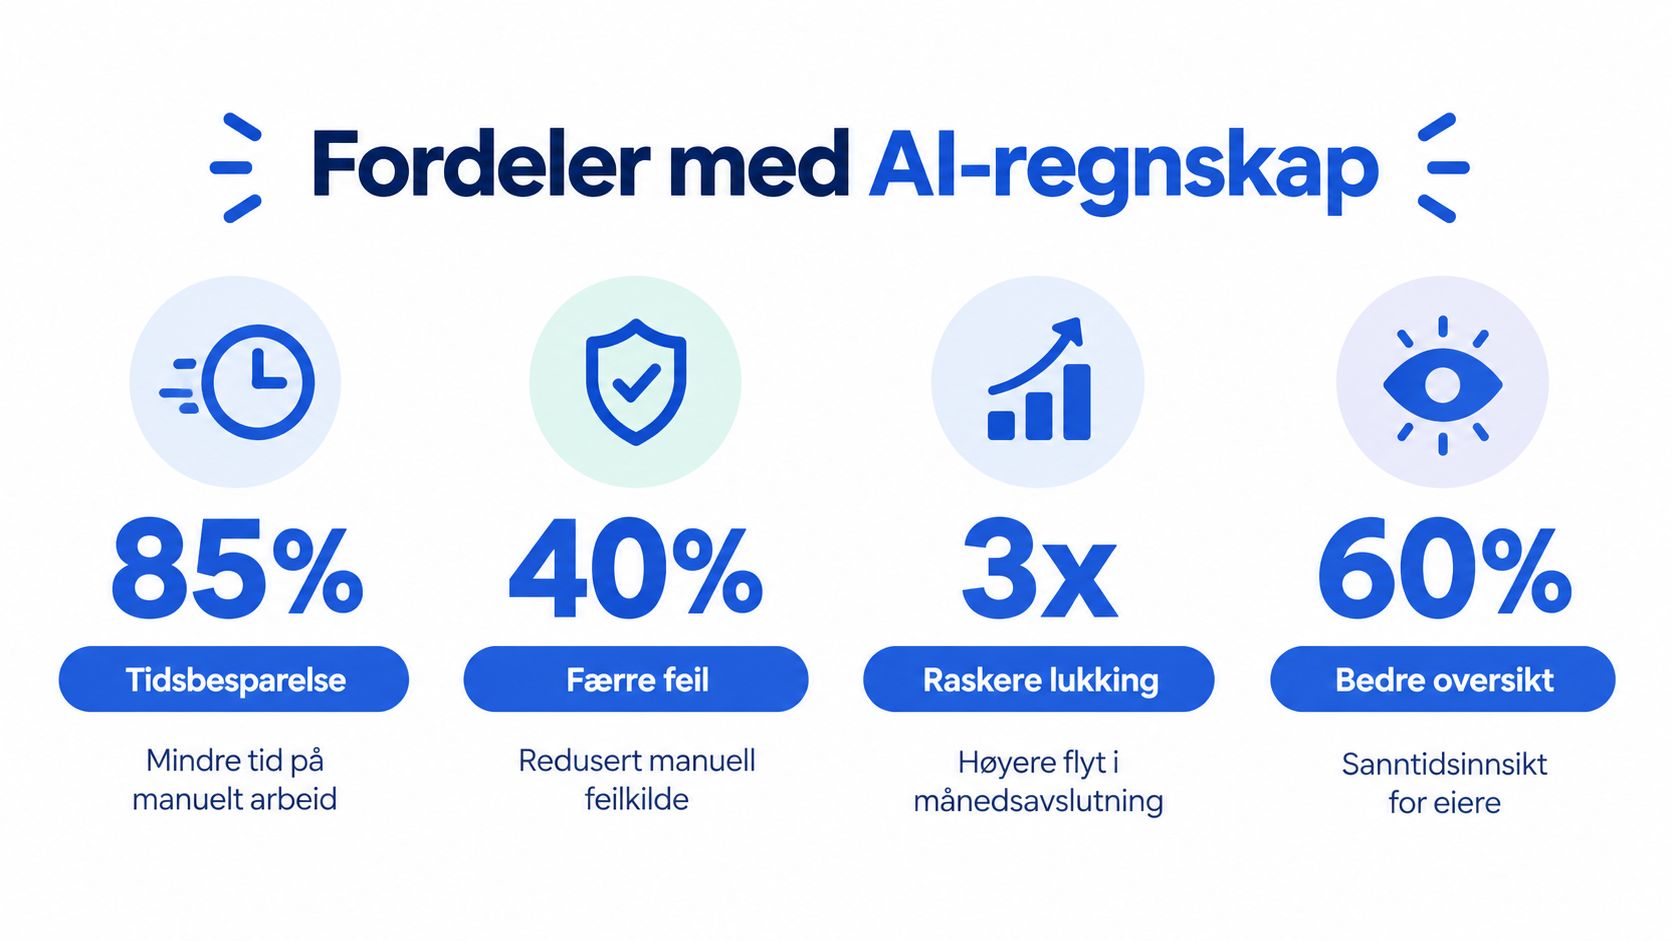
Den praktiske analysen er likevel enkel. Når innehaveren selv gjør bokføring, avstemming og dokumentinnsamling, kan selv små forbedringer frigjøre kapasitet. Den kapasiteten kan brukes på kundearbeid, salg, planlegging eller hvile. For et foretak med lavt bilagsvolum kan den største forskjellen komme fra at oppgavene blir gjort jevnlig, i stedet for å hope seg opp.
Hvor gevinsten vanligvis oppstår
Markedet skiller seg i økende grad på automatisering av bilag, bankavstemming og MVA, ikke bare på hvor tydelig AI-merket står i produktbeskrivelsen. En gjennomgang av AI-regnskap for ENK peker på at teknologien ofte hjelper mest med kategorisering, mens fullstendig autonom regnskapsføring er en langt større påstand.
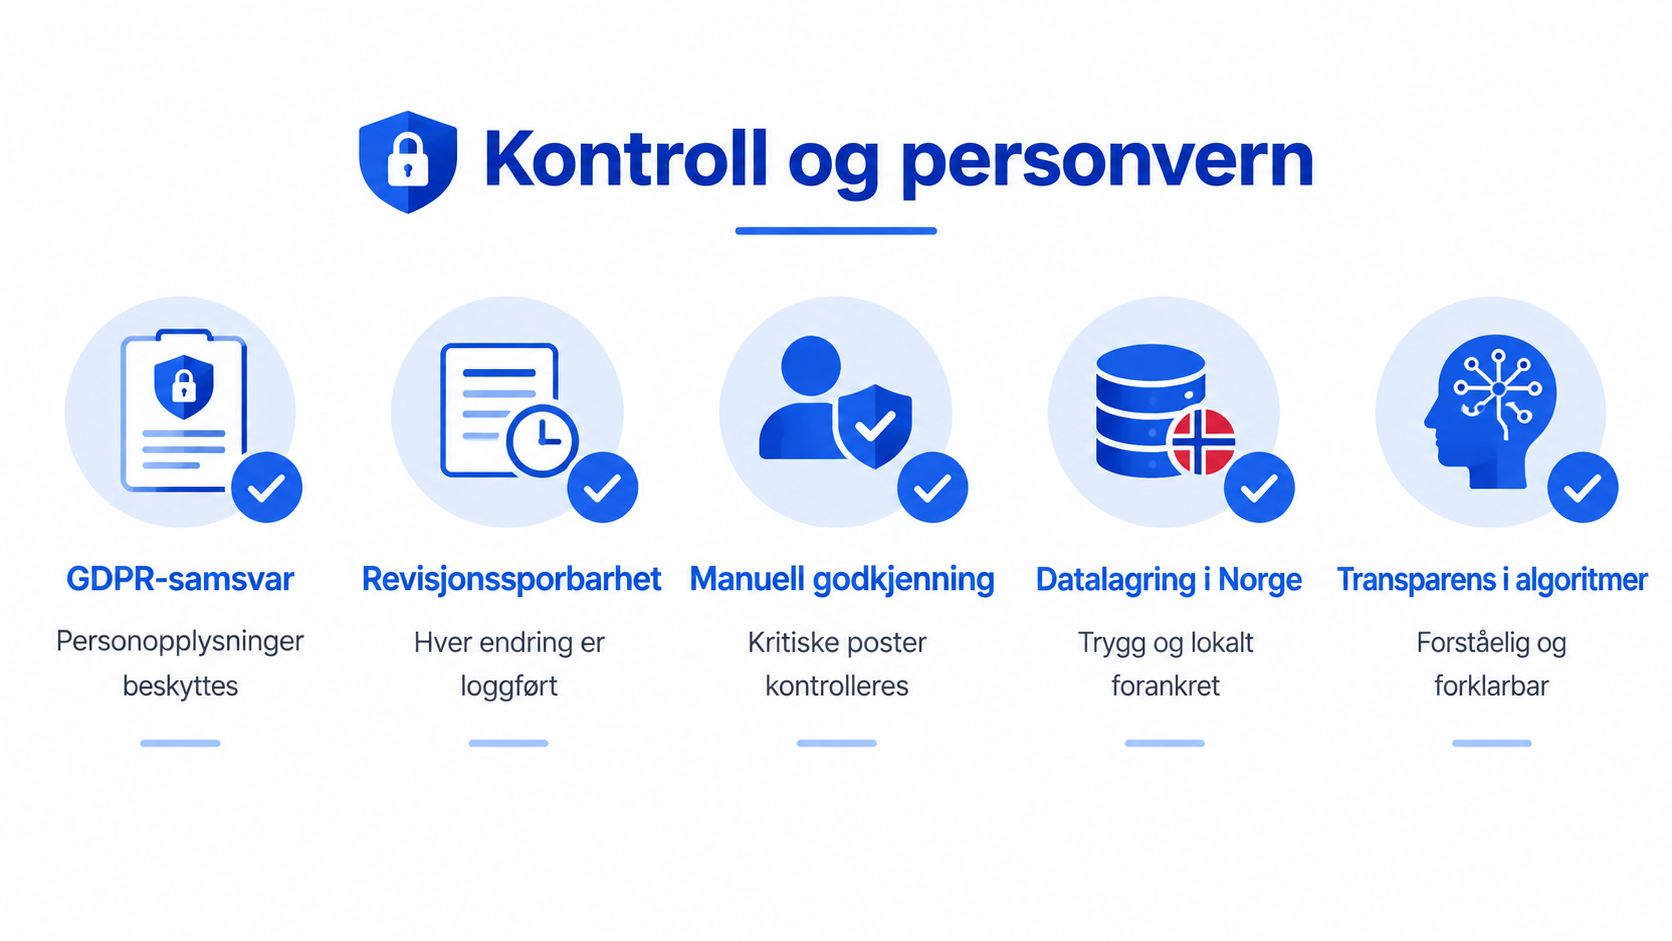
For ENK-eieren er det derfor fornuftig å vurdere nytten gjennom arbeidsflyten:
- Kvitteringer: Mindre leting etter dokumenter i e-post og filer.
- Bank: Færre manuelle koblinger mellom betaling og bilag.
- MVA: Bedre grunnlag når hver post er vurdert og dokumentert.
- Avslutning: Færre ubehandlede poster når perioden skal kontrolleres.
- Oversikt: Raskere tilgang til informasjon om inntekter og kostnader.
Effekten varierer fra foretak til foretak. Et system bør derfor vurderes på hvor godt det passer virksomhetens faktiske bilag, bankbruk og rapporteringsbehov, ikke på generelle løfter om automatisering.
Personvern, sporbarhet og kravet til manuell kontroll
Den mest risikable misforståelsen er at AI-bokføring kan være helt autonom. Et system kan lese en kvittering riktig og likevel foreslå feil konto, feil MVA-behandling eller feil kobling mot banktransaksjonen. Norske bokføringsregler gjelder på samme måte når et forslag er laget av AI som når registreringen er gjort manuelt.
Hva skjer med opplysningene
Et ENK kan bruke private bankkontoer, personlige e-postkontoer og bilder som også inneholder informasjon om andre personer. Før slike data sendes til en AI-tjeneste, bør virksomheten finne ut hvilke opplysninger som lagres, hvor de behandles, hvor lenge de oppbevares, og hvem som får tilgang.
Databehandleravtale, tilgangsstyring og tydelige rutiner er ikke tekniske detaljer som kan skyves til side. De avgjør om virksomheten har oversikt over behandlingen av personopplysninger. Som generell bakgrunn for vurdering av personvern i digitale analyser kan ENK-eieren også se personvernregler for tilstandsanalyse, særlig når dokumentene inneholder personrelatert informasjon.
En databehandleravtale bør leses før en løsning tas i bruk, ikke først etter at dokumenter og bankdata er lastet opp. Avtalen bør gi et konkret svar på leverandørens rolle, behandlingen av data og sikkerhetstiltakene.
Kontrollsporet må følge bilaget
Et kontrollspor gjør det mulig å forstå hva som skjedde med en post. Det bør være mulig å se originaldokumentet, forslaget fra systemet, eventuelle endringer og hvem som godkjente den endelige bokføringen. Hvis systemet bare viser et ferdig resultat uten forklaring, blir kontrollen vanskeligere.
Kontrollsporet er viktigere enn AI-merkelappen. En rask prosess uten dokumentasjon kan skape mer arbeid når avvik skal forklares.
Det samme gjelder avstemminger. En automatisk match er nyttig når den kan kontrolleres mot beløp, dato og bilag. En uavklart differanse bør ikke skjules fordi systemet har høy tillit til forslaget.
En enkel kontrollrutine
ENK-eieren kan redusere risiko ved å etablere en fast arbeidsmåte:
- Bilaget kontrolleres mot den faktiske transaksjonen.
- Konterings- og MVA-forslaget vurderes før godkjenning.
- Usikre poster merkes og avklares, i stedet for å godkjennes automatisk.
- Tilganger fjernes når personer eller tjenester ikke lenger trenger dem.
- Eksport, dokumentasjon og historikk testes før systemet blir en kritisk del av driften.
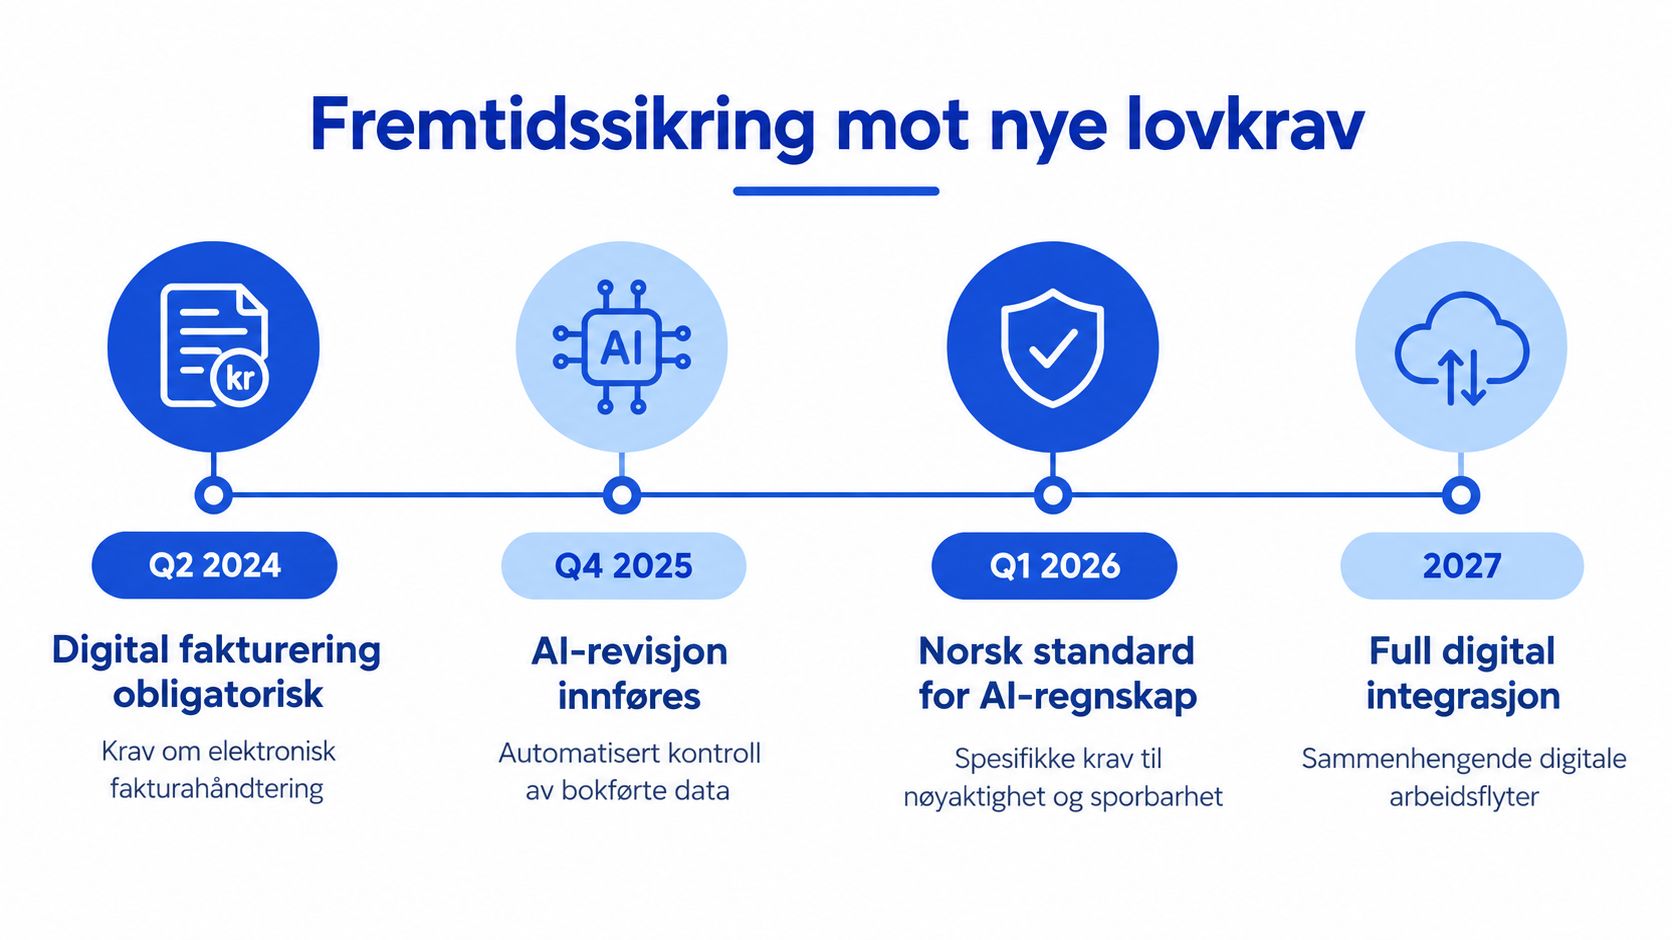
Menneskelig godkjenning er ikke et tegn på at AI-løsningen har mislyktes. Det er mekanismen som gjør automatiseringen forsvarlig.
Slik fremtidssikrer AI-regnskapet deg mot nye norske lovkrav
Regelverket gjør strukturerte regnskapsdata stadig viktigere. Fra 1. januar 2027 skal bokføringspliktige i Norge utstede elektronisk faktura ved salg til andre bokføringspliktige. Fra 1. januar 2030 skal de kunne motta elektroniske fakturaer, og bokføringen skal da skje i et elektronisk regnskapssystem, slik Skatteetatens omtale av digital bokføring og e-fakturering beskriver.
For et ENK betyr dette at digital fakturering ikke bare er en bekvemmelighet. Systemet må kunne sende, motta og behandle fakturadata i strukturerte formater. EHF og Peppol BIS Billing er laget for maskinlesbar utveksling, slik at mottakerens system kan lese informasjonen uten at noen må taste inn alle feltene på nytt. En enkel forklaring av formatet finnes i veiledningen om hva EHF er.
Fra PDF til strukturerte data
En PDF kan se digital ut for et menneske, men innholdet er ikke nødvendigvis strukturert på en måte som et regnskapssystem kan bruke direkte. En elektronisk faktura inneholder felt for blant annet leverandør, kjøper, dato, linjer, beløp og MVA. Når feltene følger en standard, kan systemet tolke dem mer presist og bruke dem i bokføring og kontroll.
AI kan støtte denne prosessen ved å håndtere dokumenter som ikke allerede er strukturerte. Den bør likevel ikke brukes som erstatning for et system som forstår norske fakturastandarder. Et foretak som sender faktura til offentlig sektor eller større kunder, trenger en arbeidsflyt som håndterer EHF uten en separat manuell prosess.
SAF-T og datakvalitet
Skatteetaten beskriver SAF-T som formatet bokføringspliktige må kunne levere regnskapsopplysninger i når ettersyn kreves. Informasjonen om SAF-T og AI-støttet bokføring viser hvorfor kontoplan, datamodellering og sporbarhet må være på plass når regnskapsdata skal eksporteres.
Konsekvensen er konkret. Et AI-system må ikke bare foreslå en konto som virker rimelig der og da. Det må bidra til konsistent kontering, forståelig MVA-logikk og data som kan brukes videre i avstemming og rapportering.
Fremtidssikring begynner med ryddige data. Et system som sparer tid i dag, men gjør eksport og kontroll vanskelig senere, løser bare deler av problemet.
En arbeidsflyt som tåler endringer
Et ENK står sterkere når faktura, bank, bilag og rapportering henger sammen. Da blir det mindre avhengighet av lokale regneark, manuelle kopieringer og etterarbeid før MVA-oppgaver eller skattemelding skal klargjøres. AI blir i denne sammenhengen et lag som hjelper med tolkning og forslag, mens standardiserte data sørger for at informasjonen kan brukes videre.
Fremtidens regnskap handler derfor mindre om å automatisere alt og mer om å gjøre hver del av prosessen digital, sporbar og kompatibel med kravene som gjelder.
Kom i gang med AI-støttet regnskap i dag
Et ENK trenger ikke starte med å automatisere alle regnskapsoppgaver samtidig. Den tryggeste veien er å velge én gjentakende flaskehals, for eksempel kvitteringer i e-post, bankavstemming eller fakturering, og undersøke om systemet håndterer akkurat denne arbeidsflyten på en forståelig måte.
Velg etter norsk praksis
Generiske internasjonale verktøy kan være gode på tekstgjenkjenning, men regnskapet må fungere med norske kontoplaner, MVA-regler, EHF og skattemelding med næringsspesifikasjon. Løsningen bør også støtte norsk språk og gjøre det tydelig hva som blir foreslått, hva som må godkjennes, og hvordan data kan eksporteres.
Følgende spørsmål gjør sammenligningen mer konkret:
- Bilag: Kan systemet hente kvitteringer fra de kanalene foretaket faktisk bruker?
- Bank: Støtter det automatisk import av transaksjoner og kontroll av private kontoer der det er relevant?
- Fakturering: Kan det sende EHF og e-post uten at ENK-eieren må bruke flere systemer?
- MVA: Viser løsningen grunnlaget for forslagene, slik at feil kan oppdages før rapportering?
- Pris: Er kostnaden tydelig, og kommer det gebyrer for bank, EHF eller hver enkelt transaksjon?
- Bytte: Kan historiske data importeres, og kan regnskapet eksporteres ved avslutning?
Et prøveabonnement uten krav om kortinformasjon kan gjøre det enklere å teste en konkret arbeidsflyt før virksomheten bestemmer seg. Det viktigste er å bruke prøveperioden på ekte bilag og transaksjoner, ikke bare på en presentasjon av funksjonene.
Start med en kontrollert overgang
Ved bytte fra et annet system bør ENK-eieren først samle informasjon om åpne fakturaer, bankkoblinger, MVA-status og dokumentarkiv. En veiledet prosess for å bytte regnskapsprogram kan redusere risikoen for at historikk eller uavklarte poster blir glemt.
Deretter bør foretaket teste noen vanlige situasjoner: en leverandørkvittering, en bankbetaling, en faktura til kunde og en kostnad med MVA. Hvert forslag bør kontrolleres manuelt. Hvis løsningen forklarer forslagene godt og gjør korrigeringer enkle, kan flere oppgaver gradvis flyttes over.
AI-regnskap gir størst nytte når det løser de kjedelige oppgavene som ellers blir utsatt. Målet er ikke at ENK-eieren skal slutte å forstå regnskapet, men at forståelsen kan brukes på kontroll, vurderinger og virksomheten i stedet for på repetitiv tasting.
Easypeasy tilbyr fakturering, bokføring, MVA-håndtering, bankintegrasjon og AI-støttede bokføringsforslag for norske ENK. ENK-eieren kan besøke Easypeasy for å se hvordan en mer automatisert og kontrollerbar regnskapshverdag kan settes opp.