En travel konsulent åpner regnskapet i januar og oppdager at desember ikke ga noe klart svar. Det er uklart om enkeltpersonforetaket faktisk gikk med overskudd, hvor mye som skal settes av til skatt, og om saldoen på driftskontoen tåler neste betaling til staten. Et vanlig privatbudsjett hjelper lite når inntekter, MVA, fakturadatoer og næringskostnader ligger i samme regneark.
En god enkel budsjettmal for ENK skal brukes i driften, ikke bare lagres til årsoppgjøret. Den bør vise resultat, likviditet, fakturering, MVA, kjørebok og uttak til eier i samme arbeidsflyt.
Innholdsfortegnelse
- Hvorfor ENK trenger en egen enkel budsjett mal
- Feltene i en budsjettmal for enkeltpersonsforetak
- Slik fyller du ut malen i praksis
- Koble budsjettet til fakturering bank og kjørebok
- Resultatbudsjett og likviditetsbudsjett side om side
- Tips for å holde budsjettet levende hele året
Hvorfor ENK trenger en egen enkel budsjett mal
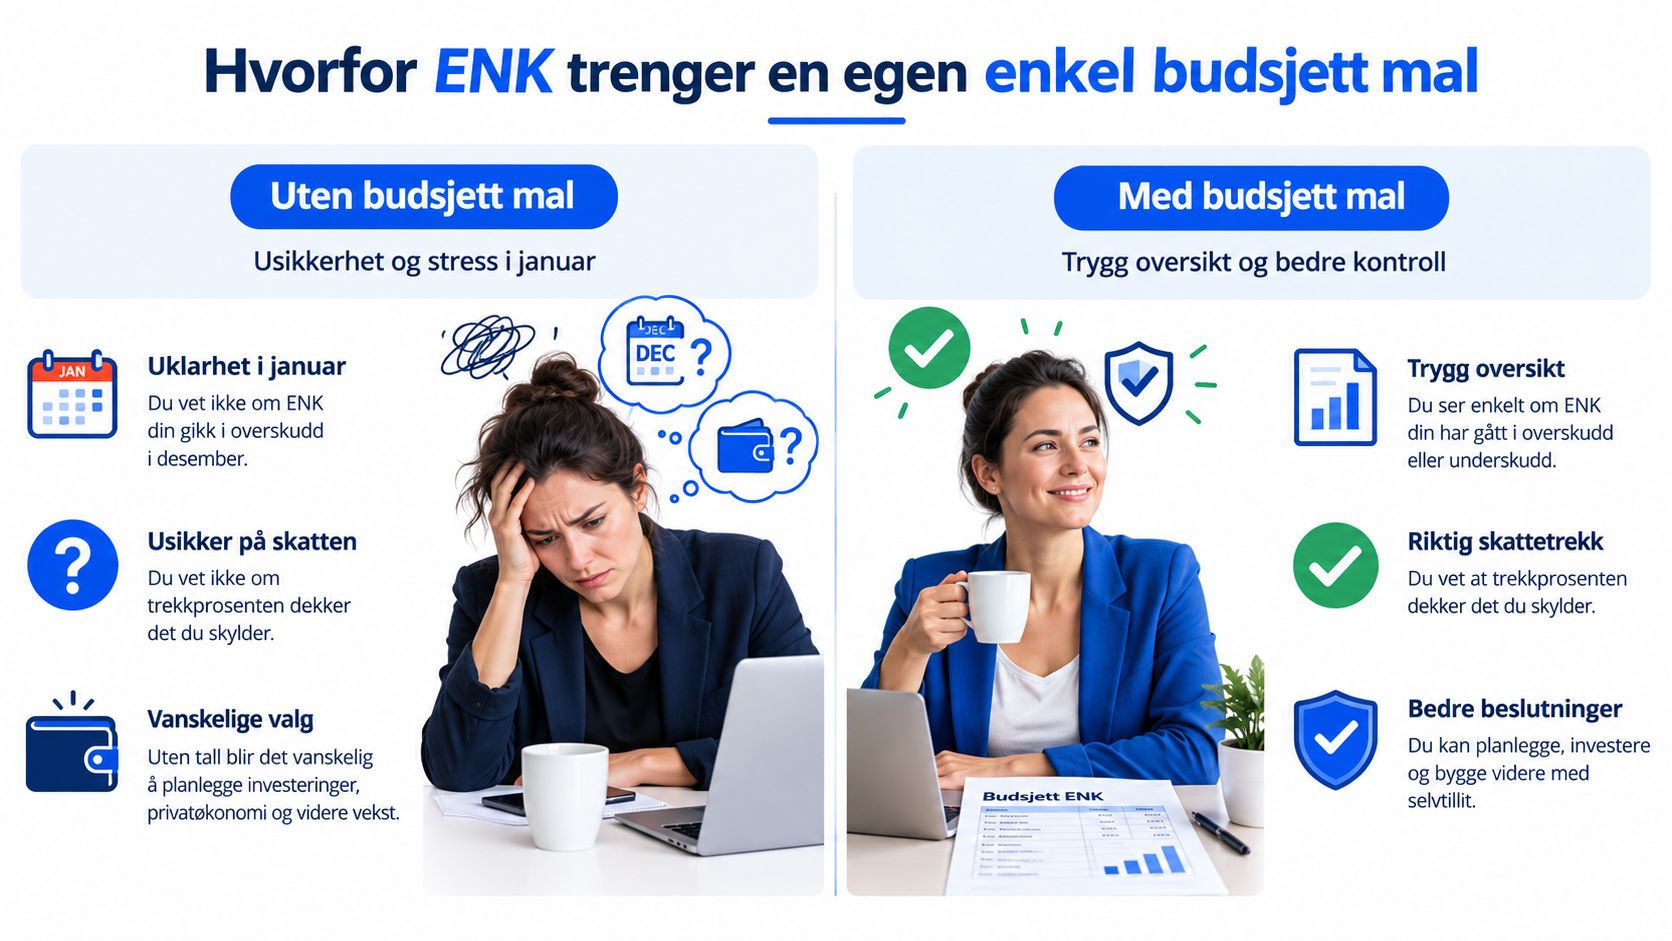
Et privatbudsjett svarer vanligvis på ett spørsmål: Hvor mye penger kan husholdningen bruke? Et driftsbudsjett for et enkeltpersonforetak må svare på flere spørsmål samtidig. Hvilke inntekter kommer fra virksomheten, hvilke kostnader hører til driften, når skal kundene betale, og hvor mye må stå igjen til MVA og skatt?
Skatteetaten beskriver regnskap som en oversikt over inntekter, kostnader, eiendeler og gjeld. Noen enkeltpersonforetak får regnskapsplikt dersom virksomheten har eiendeler over 20 millioner kroner eller mer enn 20 årsverk, slik det er omtalt i den offentlige gjennomgangen av regelverket på Stortingets budsjettsider. En enkel mal bør derfor bygges rundt disse postene, selv når virksomheten er liten.
Privatbudsjettet mangler driftsbildet
En privat mal skiller sjelden tydelig mellom privatuttak og næringskostnader. Den viser heller ikke hvordan MVA-beløpet bygger seg opp før en termin, eller hvordan en faktura som ennå ikke er betalt påvirker kontoen. Dermed kan virksomheten se lønnsom ut på papiret og likevel mangle penger til en forpliktelse som forfaller snart.
Malen bør ha egne linjer for:
- Omsetning utenfor MVA: Inntekter som ikke skal behandles som ordinær avgiftspliktig omsetning.
- Omsetning innenfor MVA: Separate kolonner for satsene 25 %, 15 % og 12 %, når de er relevante for virksomheten.
- Utgående og inngående MVA: MVA på salg og kjøp bør vises separat, ikke skjules i totalsummen.
- Kjørebok og driftsmidler: Kjøring, bilrelaterte kostnader og større anskaffelser må kunne følges opp med riktig dokumentasjon og behandling.
Budsjettet skal støtte rapporteringen
Norske foretak leverer betydelige mengder rapportering. Skatteetaten opplyste at 323 000 enkeltpersonforetak hadde levert skattemelding per 3. juli 2025, tilsvarende 94 prosent av manntallet, mot 91 prosent i 2024 og 89 prosent i 2023. Brønnøysundregistrene registrerte samtidig 285 085 innleverte årsregnskap innen 30. juni 2025, mot 258 346 i 2024, slik det fremgår av saldert budsjett for 2026.
Poenget er ikke at alle ENK trenger et komplisert system. Poenget er at en liten, driftsnær mal bør gjøre det lettere å forberede MVA-meldingen, skattemeldingen og eventuell øvrig rapportering uten å føre de samme tallene på nytt flere steder.
Praktisk regel: Hvis malen bare viser inntekt minus utgift, er den et privatbudsjett med næringsord. Den er ikke et godt styringsverktøy for ENK.
Feltene i en budsjettmal for enkeltpersonsforetak
Malen bør starte med en toppblokk som gjør arket selvforklarende. Her føres foretaksnavn, organisasjonsnummer, regnskapsår og perioden budsjettet gjelder for. Måneder bør stå vannrett, med en årssum eller samlet prognose i en egen kolonne. En kolonne for faktiske tall gjør avvik synlige uten at en ny rapport må bygges.
Inntekter og kostnader
Driftsinntektene bør deles etter avgiftsbehandling, ikke bare etter kunde. Avgiftspliktig omsetning bør knyttes til riktig MVA-sats, mens avgiftsfri omsetning og omsetning utenfor MVA-loven føres separat. Det gjør det mulig å kontrollere at inntektene i resultatbudsjettet også gir mening i MVA-oppfølgingen.
På kostnadssiden bør hver linje vise nettobeløp og inngående MVA i egne kolonner. Varekostnad, lønn til eventuell ansatt, lokale, telefon, internett, bilhold, markedsføring, forsikring og øvrige driftskostnader bør ikke samles i én utydelig post. En kjørebok bør kunne dokumentere bilrelaterte turer, mens større driftsmidler bør få en egen linje slik at de ikke blandes med løpende forbruk.
| Blokk | Hva som føres her |
|---|---|
| Foretaksinformasjon | Navn, organisasjonsnummer, regnskapsår og budsjettperiode |
| Driftsinntekter | Omsetning etter MVA-behandling og inntektskilde |
| Driftskostnader | Kostnadstype, beløp, forfallsdato og inngående MVA |
| Personell og eier | Lønn til ansatte, skatt, private uttak og overføringer |
| Finans og avskrivninger | Renter, gebyrer og periodiske kostnader for driftsmidler |
| Likviditet | Fakturanummer, forventet betaling, forfall og kontantbevegelse |
Likviditetsblokken må stå nederst
Resultatdelen bør suppleres med en likviditetsblokk. Der føres fakturanummer, fakturadato, forfallsdato, forventet betalingsdato og faktisk innbetaling. En faktura som er bokført, men ikke betalt, skal ikke behandles som penger tilgjengelig på konto.
For fakturadetaljer bør virksomheten ha en fast arbeidsflyt, og en praktisk fakturaeksempel-mal kan brukes som referanse for hvilke opplysninger som bør være med. Nederst kan malen også ha felt for skatt, eieruttak og planlagt buffer. Buffer og sparing bør være egne poster, ikke beløpet som tilfeldigvis blir igjen etter alle andre linjer.
Slik fyller du ut malen i praksis
Start med fjorårets faktiske tall. Hent inntekter, kostnader, MVA og uttak fra regnskapet, og legg dem i en egen sammenligningskolonne. Fjoråret skal ikke kopieres ukritisk, men det gir virksomheten et bedre utgangspunkt enn magefølelse.
Faste kostnader fylles inn før inntektene. Husleie, strøm, abonnement, forsikring og andre gjentakende betalinger bør få både beløp og forfallsdato. Da viser malen ikke bare hva driften koster, men også når kontoen må ha dekning.
Bygg inntektene fra oppdragene
Inntektene bør estimeres per kunde, tjeneste eller oppdragstype. En konsulent kan for eksempel skille mellom faste avtaler, prosjektarbeid og sporadiske oppdrag. Hver måned bør vise forventet fakturering, og en separat rad bør vise når innbetalingene faktisk ventes på konto.
Dette skillet er avgjørende. En kunde kan motta faktura i én måned og betale i en annen. Resultatprognosen må ta hensyn til når inntekten tilhører perioden, mens likviditetsprognosen må følge datoen pengene ventes inn.
Deretter legges variable kostnader inn. Varekjøp, underleverandører, reise, programvare og markedsføring bør kobles til den aktiviteten som utløser kostnaden. Hvis en kostnad bare oppstår når et bestemt oppdrag selges, bør den ikke behandles som en fast månedlig utgift.
Kontroller MVA og skattebelastning
MVA-kolonnene fylles inn etter at salg og kjøp er fordelt riktig. Utgående MVA på salg sammenholdes med fradragsberettiget inngående MVA på kjøp, slik at forventet betaling til neste termin blir synlig. En norsk veiledning om budsjett for ENK peker også på at oppstartskostnader bør tas med eksplisitt. Ved registrering av nytt ENK er kostnaden 2 181 kroner i Enhetsregisteret, eller 3 883 kroner dersom Foretaksregisteret også brukes.
Skattetrekk, forskuddsskatt og planlagt skatt bør ligge som egne likviditetsposter. Tallene må vurderes mot tidligere grunnlag og oppdateres når inntektsprognosen endrer seg. Det gjør det lettere å se hva som kan tas ut uten å tømme driftskontoen.
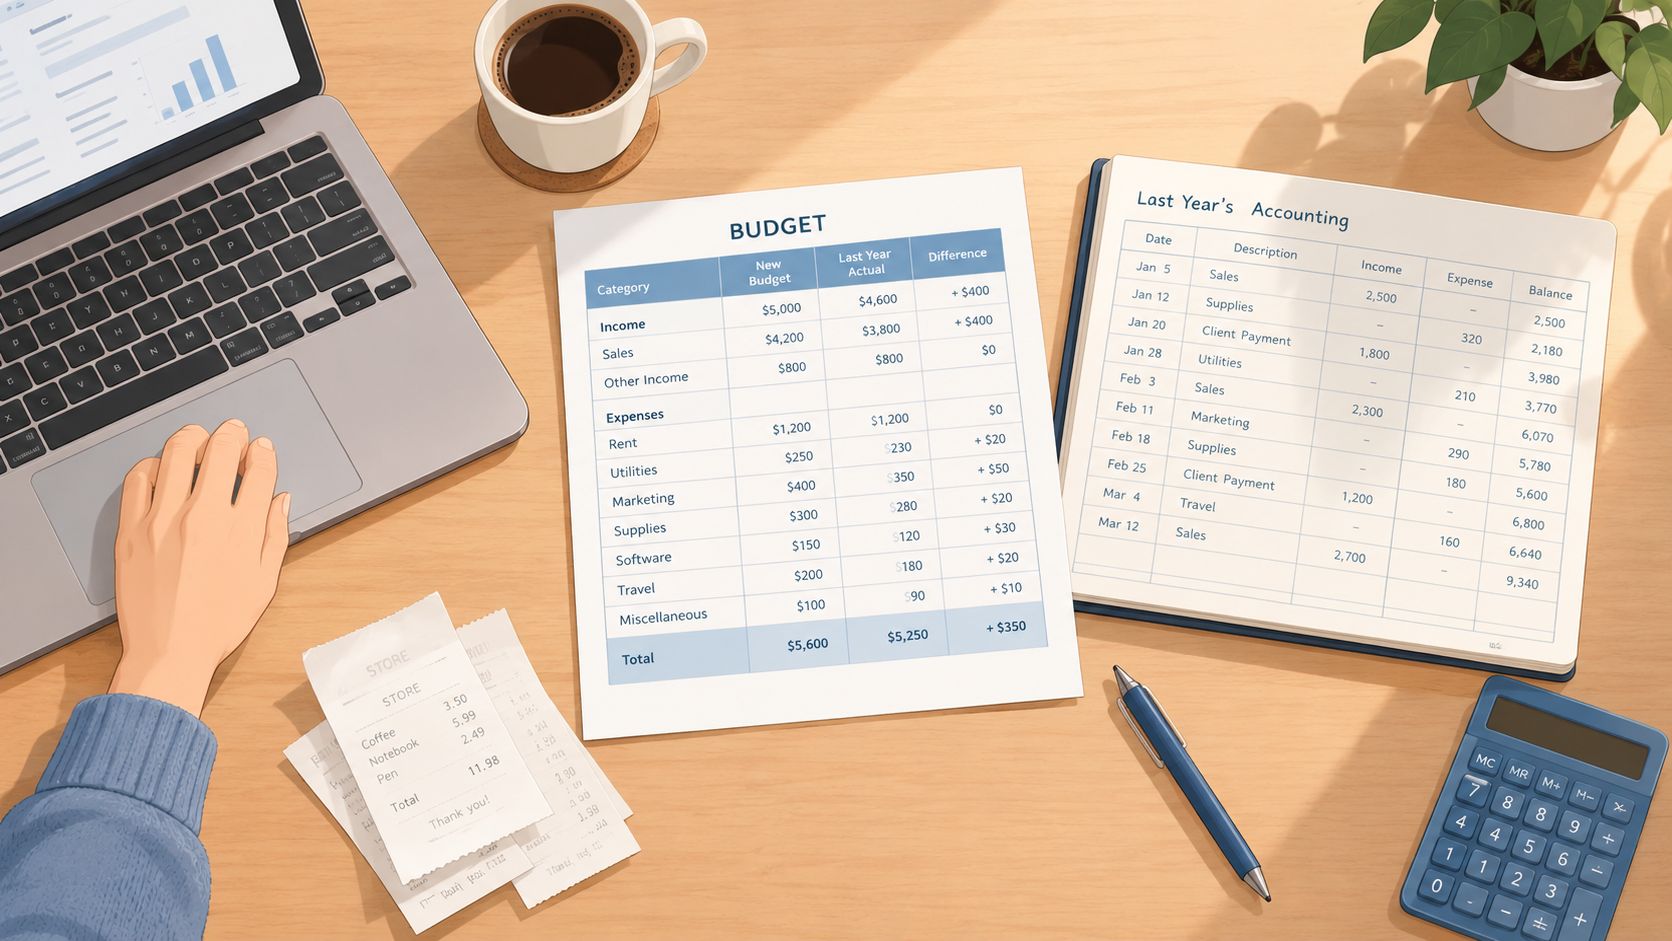
Avslutningsvis bør eieren bestemme en fast oppdateringsdag. En mal som oppdateres etter hver større fakturering eller bankavstemming gir et langt mer realistisk bilde enn et ark som bare endres ved nyttår.
Koble budsjettet til fakturering bank og kjørebok
Budsjettmalen bør fungere som et knutepunkt for den daglige driften. Fakturaer, banktransaksjoner og kjørebokdata bør ende i de samme kategoriene som budsjettet bruker. Da oppstår avvik fordi driften endrer seg, ikke fordi tallene er tastet inn flere ganger.
EHF-fakturaer fra systemer som Tripletex, Fiken eller PowerOffice kan gi fakturalinjen dato, kunde, beløp og MVA-kode. Bankintegrasjon kan hente transaksjoner fra driftskontoen, mens regler for kategorisering foreslår riktig kostnadspost. Forslag må kontrolleres, men arbeidsflyten blir mer effektiv når virksomheten slipper å starte med et tomt ark.
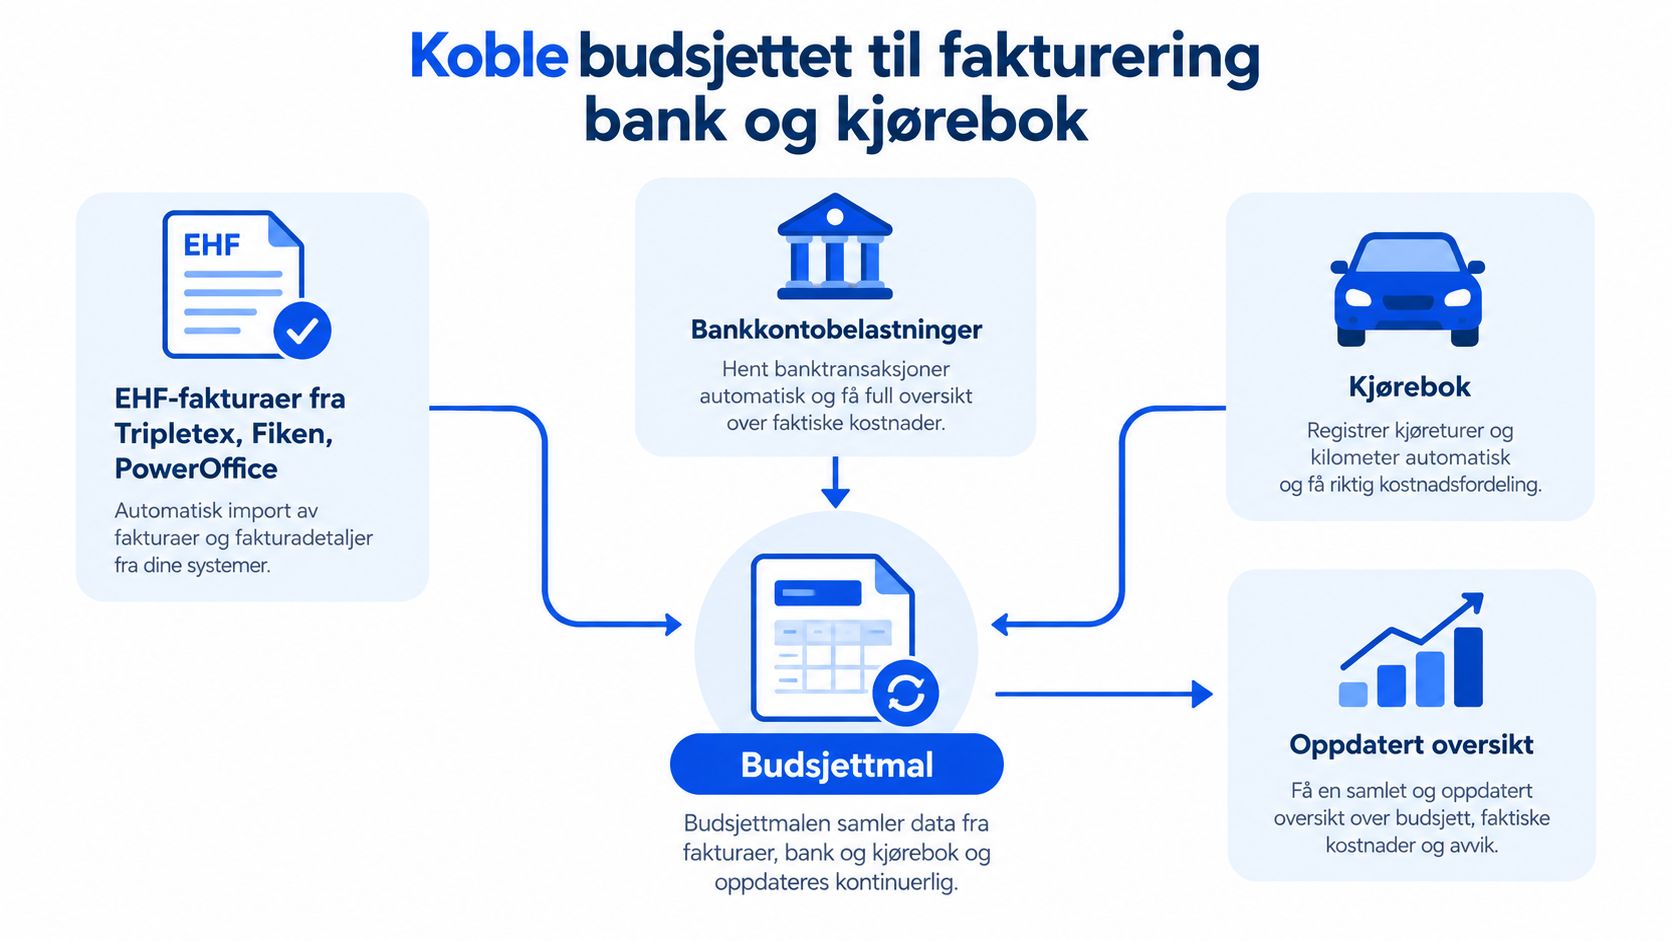
Kjøreboken bør koble hver tur til dato, formål, strekning og relevant kostnadsbehandling. Slik kan virksomheten følge reisekostnaden i resultatbudsjettet og samtidig ha dokumentasjon for MVA og eventuell annen rapportering. Privatkjøring og næringskjøring må holdes fra hverandre.
Unngå dobbeltføring
Når fakturering, bank og kjørebok er separate øyer, må regnskapsføreren eller innehaveren kontrollere de samme opplysningene flere ganger. En koblet arbeidsflyt gjør det enklere å se om en faktura er sendt, betalt, bokført og tatt med i prognosen.
Et regnskapsprogram for ENK kan samle fakturering, bokføring, MVA og bankintegrasjon i én løsning. Det erstatter ikke kontrollen av tallene, men kan redusere manuell registrering og gjøre avvik enklere å oppdage.
Et godt kontrollpunkt er å sammenligne fakturalisten med bankkontoen og kjøreboken før budsjettet oppdateres. Mangler én av kildene, blir også prognosen ufullstendig.
Resultatbudsjett og likviditetsbudsjett side om side
Resultatbudsjettet viser om driften ser lønnsom ut. Likviditetsbudsjettet viser om pengene faktisk er tilgjengelige når regningene forfaller. For et ENK er begge nødvendige, fordi en virksomhet kan ha positivt resultat og samtidig mangle kontanter.
En faktura som sendes sent i desember kan tilhøre årets resultat, mens kunden først betaler i januar. Hvis en leverandørregning forfaller før innbetalingen kommer, oppstår et likviditetsproblem selv om resultatet ser bra ut. Derfor bør hver måned ha to kolonnesett, ett for periodiserte inntekter og kostnader, og ett for faktiske inn- og utbetalinger.
| Måned | Resultatbudsjett (kr) | Faktisk kontantstrøm (kr) | Avvik (kr) | Forklaring |
|---|---|---|---|---|
| Januar | Periodiserte inntekter minus kostnader | Innbetalinger minus utbetalinger | Faktisk avvik | Sen betaling eller tidlig forfall |
| Februar | Periodiserte inntekter minus kostnader | Innbetalinger minus utbetalinger | Faktisk avvik | Fakturaer og leverandørbetalinger |
| Mars | Periodiserte inntekter minus kostnader | Innbetalinger minus utbetalinger | Faktisk avvik | MVA, skatt eller uventede kostnader |
MVA må inn i kontantstrømmen
MVA bør ligge som en egen kontantpost, ikke bare som en teknisk kolonne i resultatdelen. Når utgående MVA overstiger inngående MVA, må virksomheten planlegge betalingen før forfall. Den norske forskjellen mellom resultat og kontantstrøm er også fremhevet i veiledningen om budsjettmal for ENK.
MVA-terminene bør legges inn som faste hendelser i likviditetskalenderen, med betaling 10. april, 10. juni, 10. august, 10. oktober og 10. desember når dette er den aktuelle rytmen for virksomheten. Det samme gjelder skattebetalinger, forsikring og større årlige kostnader. En kalenderlinje uten beløp er ikke nok. Beløpet bør bygge på den løpende MVA-prognosen.
Husk: Resultatet forteller om virksomheten skaper verdi. Likviditeten forteller om virksomheten kan betale i tide.
Skatteberegningen bør vurderes mot forventet næringsinntekt, og skattekalkulator for enkeltpersonforetak kan brukes som et praktisk kontrollpunkt. Kalkulatoren erstatter ikke dokumentasjon eller faglig vurdering, men kan bidra til at skattebelastningen får en synlig plass i likviditetsplanen.
Tips for å holde budsjettet levende hele året
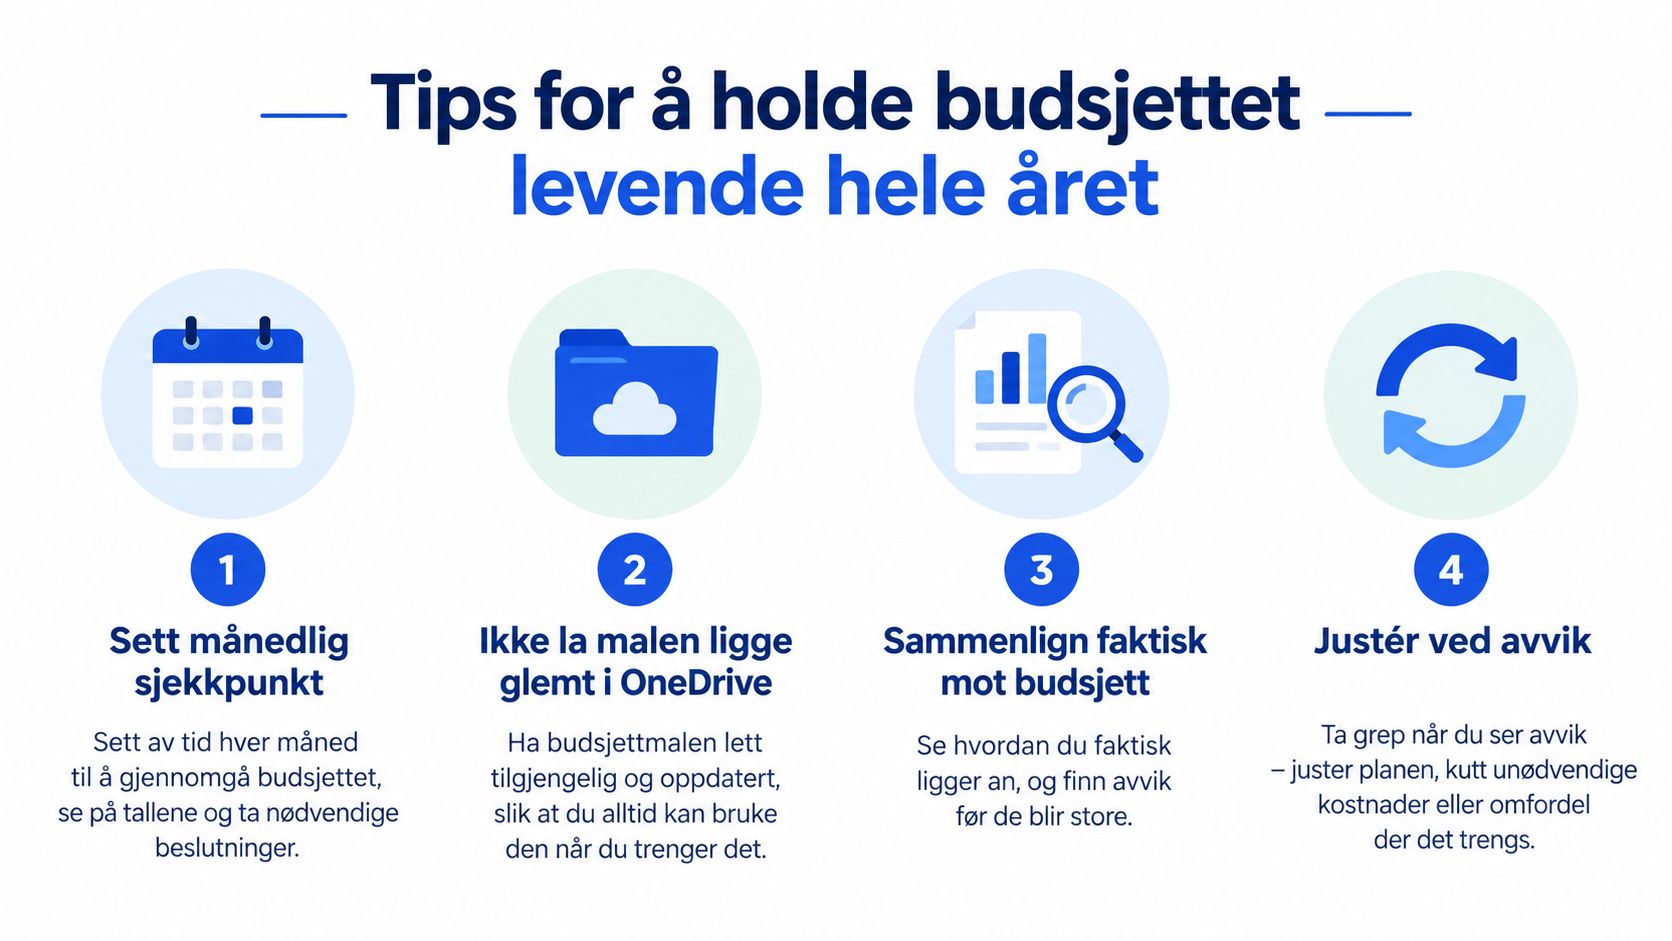
Den vanligste feilen er ikke at ENK-innehaveren lager en dårlig mal. Feilen er at malen blir liggende i en mappe og først åpnes når året nesten er ferdig. Et budsjett som ikke sammenlignes med faktiske tall, er bare en planlagt fortelling om virksomheten.
Sett et fast månedlig sjekkpunkt på den første arbeidsdagen i måneden. Gjennomgangen bør være kort og konkret: sammenlign budsjett med faktisk, marker avvik, og avgjør om prognosen for resten av året skal endres. Et avvik på mer enn 10 prosent på en linje bør få en kommentar, slik at virksomheten skiller mellom en enkeltstående hendelse og et nytt kostnadsnivå.
Bruk avvik til å styre
Avviket skal ikke bare registreres. Det skal forklares og følges opp.
- Lavere inntekter: Kontroller om fakturering er forsinket, om et oppdrag er utsatt, eller om salgsprognosen må ned.
- Høyere kostnader: Finn ut om økningen gjelder en enkeltanskaffelse, en ny abonnementskostnad eller en varig endring.
- Svakere likviditet: Se på forfallsdatoer, utestående fakturaer, MVA og planlagte uttak.
- Bedre resultat: Avklar om forbedringen skyldes varig høyere aktivitet eller kostnader som bare har kommet senere.
Kvartalsvise sjekkpunkter bør brukes til å vurdere MVA, skatteprognose, timepris og kapasitet. En timepris som så riktig ut ved årets start, kan bli for lav når programvare, reise, forsikring og andre driftskostnader er oppdatert.
Lag en enkel rytme
Kalenderpåminnelser gjør oppfølgingen vanskeligere å glemme. Bankkobling og automatisk import kan redusere mengden manuell registrering, men hver kategorisering bør fortsatt kontrolleres før tallene brukes som grunnlag for beslutninger.
En solid rutine kan se slik ut:
- Hver uke: Send fakturaer, følg opp forfalte krav og registrer kjørebok.
- Hver måned: Sammenlign faktisk mot budsjett og skriv korte avviksforklaringer.
- Hvert kvartal: Kontroller MVA, skatt, likviditetsbuffer og prisnivå.
- Ved større endringer: Oppdater resten av året når en stor kunde, kostnad eller investering endrer bildet.
SIFO-referansebudsjettet kan brukes som normgrunnlag i privatøkonomien, mens virksomhetens egne banktransaksjoner bør være hovedgrunnlaget for næringsbudsjettet. En norsk budsjettveiledning med fokus på faste og variable kostnader anbefaler nettopp å bruke transaksjoner, kategorier, buffer og sparing som aktive deler av oppfølgingen.
Easypeasy samler fakturering, bokføring, MVA-håndtering, bankintegrasjon og smart kjørebok for norske enkeltpersonforetak, slik at driftsdata kan kobles tettere til budsjettet. Se hvordan Easypeasy kan brukes til å få bedre kontroll på fakturaer, kontantstrøm og rapportering.