Du har levert et oppdrag, sendt fakturaen og forventer betaling. Så får kunden ikke behandlet fakturaen fordi den ble sendt til en lokal avdeling i stedet for sentralregnskapet, eller fordi en PDF på e-post skulle vært sendt som EHF. For et enkeltpersonsforetak kan en slik detalj være nok til å forsinke betalingen, selv om arbeidet er utført riktig.
Forvirringen blir større når innehaverens private adresse, foretakets registrerte adresse, kundens besøksadresse og kundens fakturamottak er forskjellige. En fakturaadresse handler derfor ikke bare om en gateadresse. Den handler om hvem kjøperen er, hvor fakturaen skal behandles, og hvilken kanal kunden krever.
Innholdsfortegnelse
- Hva er fakturaadresse og hvorfor er det viktig
- Forskjellen mellom leveringsadresse og fakturaadresse
- Slik finner du riktig fakturaadresse hos kunden
- EHF og elektronisk fakturering
- Vanlige feil og hvordan du unngår dem
- Slik setter du opp fakturaadresse i Easypeasy
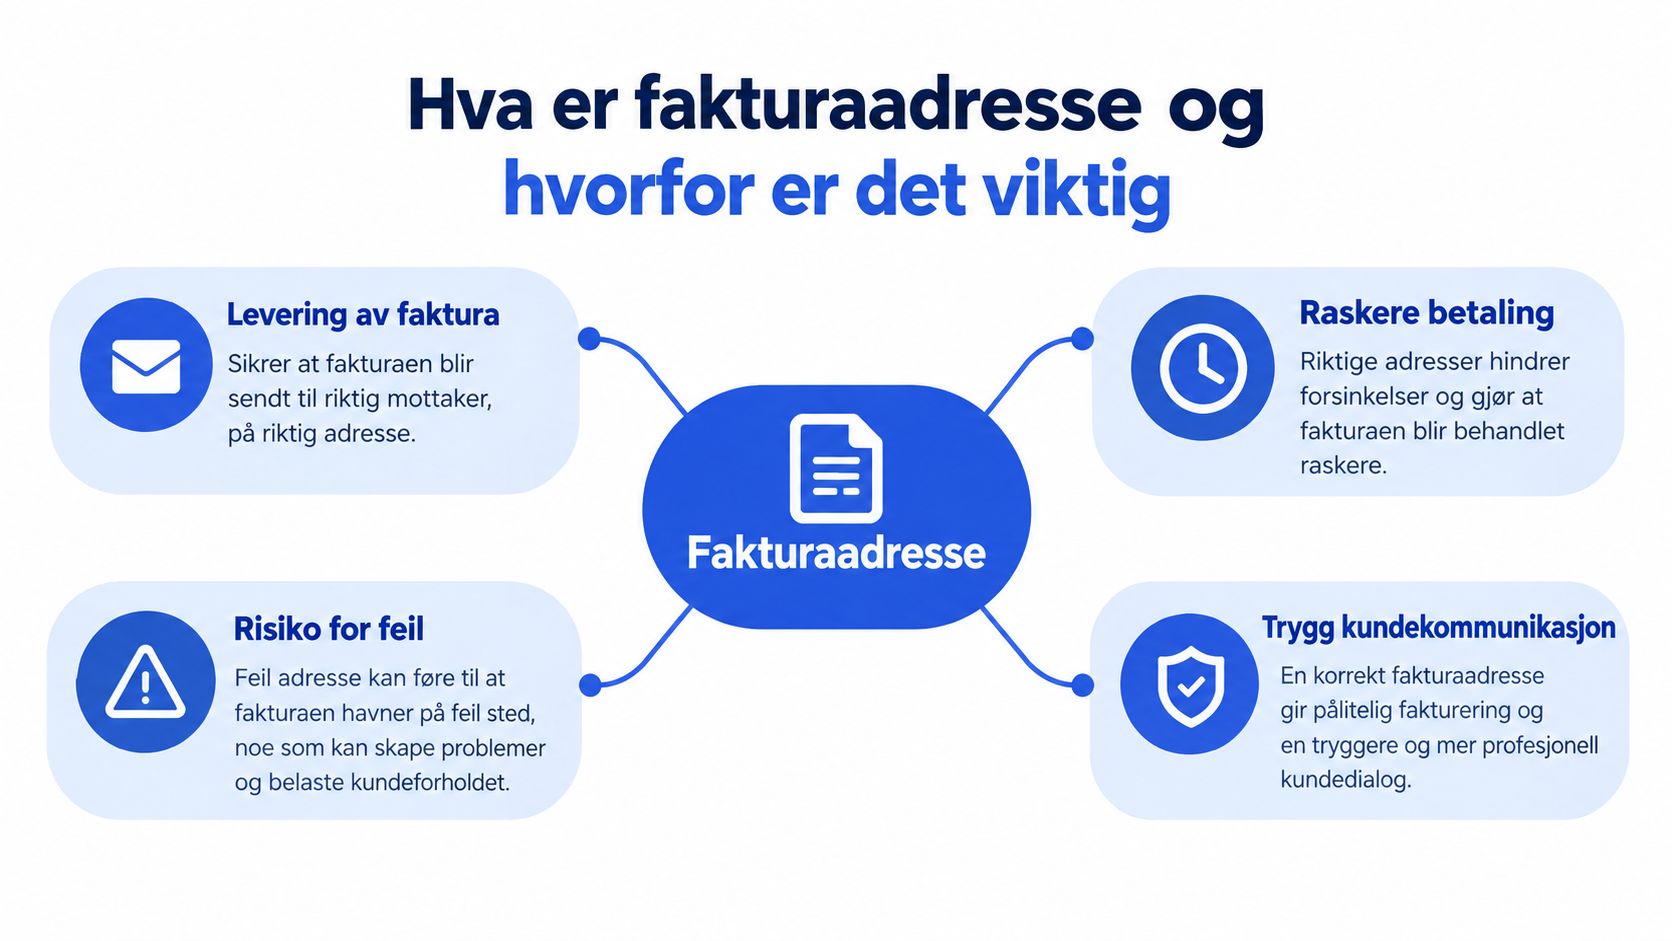
Hva er fakturaadresse og hvorfor er det viktig
Fakturaadresse er adressen eller mottaksopplysningen som viser hvor en faktura skal sendes eller behandles hos kjøperen. Den trenger ikke være den samme som kundens besøksadresse eller juridiske forretningsadresse. Skatteetaten forklarer kravene til kjøperopplysninger på salgsdokumentet, blant annet at kjøperen skal angis med minst navn og enten adresse eller organisasjonsnummer.
Et eksempel gjør forskjellen tydelig. En konsulent med ENK leverer arbeid til en kommune. Oppdraget er bestilt av en bestemt avdeling, men alle fakturaer skal til kommunens sentraliserte fakturamottak. Besøksadressen viser hvor avdelingen holder til. Fakturaadressen viser hvor betalingskravet skal behandles.
Adressen er også en identifikasjon
For en norsk virksomhet kan foretaksnavn og organisasjonsnummer identifisere kunden på fakturaen, mens fakturaadressen forteller hvor dokumentet skal mottas. Dersom kjøperen er registrert i Merverdiavgiftsregisteret, skal «MVA» stå etter organisasjonsnummeret. Skatteetaten har også akseptert kombinasjoner av foretaksnavn, fakturamottaksadresse og GLN-nummer, særlig når kunden har samlet fakturabehandlingen sentralt.
Dette er spesielt viktig for et ENK. Innehaverens private adresse kan være en annen enn foretakets registrerte adresse, og ingen av dem trenger å være kundens fakturaadresse. En adresse i kundens innkjøpsordre kan dessuten være en fysisk postadresse, mens økonomiavdelingen krever elektronisk mottak.
Praktisk regel: En faktura skal ikke bare finne frem til kunden. Den skal finne frem til riktig mottaker hos kunden.
En feil fakturaadresse kan sende dokumentet til feil avdeling, føre til avvisning i kundens system eller gjøre at betalingen stopper opp. Før utsending bør derfor ENK-et bekrefte både juridisk kjøper og faktisk fakturamottak. Et konkret eksempel på hvordan opplysninger kan settes opp, finnes i eksempel på faktura.
Forskjellen mellom leveringsadresse og fakturaadresse
En leveringsadresse svarer på spørsmålet: Hvor skal varen leveres, eller hvor utføres tjenesten? Fakturaadressen svarer på et annet spørsmål: Hvor skal betalingskravet sendes eller behandles? Når disse blandes sammen, kan både leveransen og betalingen havne feil.
En håndverker kan for eksempel utføre arbeid på en byggeplass, mens kunden har økonomiavdeling i en annen by. Byggeplassen er leveringsadressen. Økonomiavdelingens oppgitte mottak er fakturaadressen. En fotograf kan ta bilder hos kunden, men sende fakturaen til et regnskapskontor som håndterer alle leverandørfakturaer.
| Opplysning | Hva den beskriver | Typisk eksempel |
|---|---|---|
| Leveringsadresse | Stedet der varen leveres eller tjenesten utføres | Byggeplass, kontor eller arrangementslokale |
| Fakturaadresse | Kunden og stedet eller mottaket som skal behandle fakturaen | Sentralregnskap, postmottak eller oppgitt fakturamottak |
| Besøksadresse | Stedet der virksomheten fysisk holder til eller tar imot besøk | Kontor, butikk eller verksted |
| EHF-adresse | Elektronisk identifikator for strukturert fakturamottak | Organisasjonsnummer i EHF- eller Peppol-flyten |
Hvorfor opplysningene ikke bør slås sammen
Skatteetaten beskriver fakturaadressen som en opplysning som identifiserer kjøperen på salgsdokumentet, og skiller den fra leveringsadresse og eventuell elektronisk mottaksadresse. For bokføringspliktige kjøpere skal organisasjonsnummeret angis. Kravene til inntektsdokumentasjon hos Skatteetaten viser også at fakturaen må inneholde opplysninger om både kjøper og selger, samt informasjon om dato, leveranse, beløp og merverdiavgift.
En leveringsadresse bør derfor ikke automatisk kopieres inn som fakturaadresse. På samme måte bør et ENK ikke bruke kontaktpersonens navn som kjøper dersom kontakten bare er bestiller hos en større virksomhet. Det juridiske foretaksnavnet og organisasjonsnummeret må kobles til riktig mottak.
Tre spørsmål før fakturering
Fakturadetaljene kan avklares med en enkel kontroll:
- Hvem er juridisk kjøper? Navnet bør samsvare med kundens virksomhetsopplysninger.
- Hvor skal fakturaen behandles? Kunden kan kreve post, PDF på e-post eller et sentralisert fakturamottak.
- Hvilke referanser må følge med? Bestillerreferanse, ordrenummer eller kostnadssted kan være nødvendig for intern behandling.
En fysisk adresse forteller hvor noe finnes. En fakturaadresse forteller hvor betalingsprosessen begynner.
Slik finner du riktig fakturaadresse hos kunden
Den sikreste metoden er å avklare fakturadetaljene før arbeidet starter, ikke etter at kunden har avvist fakturaen. Et ENK bør behandle opplysningene som en del av bestillingen, på samme måte som pris, leveransebeskrivelse og betalingsvilkår.
Start med kundens innkjøpsordre, avtale eller bestillingsbekreftelse. Der kan det stå både juridisk navn, organisasjonsnummer, fakturamottak og referanse. Hvis opplysningene mangler eller virker motstridende, bør kunden kontaktes direkte, helst økonomiavdelingen eller den som håndterer leverandørfakturaer.
En kontroll som passer ulike kunder
For en privatkunde er situasjonen ofte enklere. Kunden trenger normalt en faktura som identifiserer riktig person og mottaksadresse. For en virksomhet bør ENK-et kontrollere foretaksnavn, organisasjonsnummer og oppgitt fakturamottak. For en offentlig kunde bør kanal og referanse avklares før utsending.
En praktisk kontroll kan følge denne rekkefølgen:
- Finn juridisk navn: Bruk kundens registrerte foretaksnavn, ikke bare navnet på avdelingen eller kontaktpersonen.
- Kontroller organisasjonsnummeret: Sammenlign nummeret kunden oppgir med virksomhetens egne opplysninger.
- Avklar kanal: Spør om kunden krever EHF, PDF, papirfaktura eller et annet format.
- Be om nødvendig referanse: Noter bestillerreferanse, ordrenummer eller kostnadssted når kunden krever dette.
- Lagre opplysningene: Legg informasjonen i kunderegisteret, slik at neste faktura ikke bygger på hukommelse.
Når kunden gir flere adresser
En kunde kan sende både besøksadresse, postadresse, e-postadresse og organisasjonsnummer. Det betyr ikke at alle opplysningene skal brukes som fakturaadresse. Kunden bør svare på hvilken kanal som gjelder for faktura, og hvilken identifikator som skal brukes i den kanalen.
For et ENK er det også viktig å skille kundens adresse fra innehaverens egne adresser. Den private adressen kan være relevant i andre sammenhenger, men den skal ikke automatisk brukes som virksomhetens adresse eller kundens fakturamottak.
En trygg kontroll er å hente opplysningene fra kundens innkjøpsordre eller økonomiavdeling, kontrollere organisasjonsnummeret mot virksomhetens egne opplysninger og avklare formatet før arbeidet begynner. Skatteetatens veiledning for nye næringsdrivende peker på behovet for gode rutiner rundt dokumentasjon og mottak av fakturaer. Den samme systematikken er nyttig når et ENK sender fakturaer ut.
EHF og elektronisk fakturering
En faktura kan sendes digitalt uten å være en EHF-faktura. En PDF i et e-postvedlegg er fortsatt bare et dokument som må leses eller registreres av mottakeren. EHF er en strukturert elektronisk faktura som sendes gjennom et standardisert nettverk og kan behandles automatisk i økonomisystemet.
For et ENK som fakturerer offentlig sektor eller større virksomheter, kan dette endre betydningen av «fakturaadresse». Den fysiske postadressen er én leveringskanal. EHF bruker i stedet en elektronisk mottakeridentifikator, ofte knyttet til kundens organisasjonsnummer. Fakturaen må også inneholde feltene kundens system trenger for å finne riktig mottaker og kontrollere betalingen.
E-post er ikke det samme som EHF
En PDF på e-post kan se ut som en vanlig faktura, men filen har ikke nødvendigvis den strukturen EHF-flyten krever. En offentlig kunde kan derfor motta dokumentet uten at det registreres automatisk. Fakturaen kan bli avvist, sendt til manuell behandling eller havne hos feil mottaker.
EHF-adressen bør avklares før utsending. Kunden kan kreve organisasjonsnummer som mottakeridentifikator, en bestemt referanse og et bestemt format. Kravene til EHF-fakturering følger av regelverket som er oppsummert i EHF-faktura krav. DFØs standardmateriale om elektronisk faktura og EHF beskriver EHF som et standardisert XML-format og knytter elektronisk fakturaadresse til mottakerens organisasjonsnummer.
Utviklingen gjør mottaksdata viktigere
Elektronisk fakturering har fått en sentral rolle i Norge. Statistisk sentralbyrå målte at 65 prosent av norske foretak med minst ti sysselsatte sendte e-faktura i 2019, opp fra 53 prosent i 2017, ifølge Statistisk sentralbyrås omtale av elektroniske fakturaer.
En fysisk postadresse er derfor ikke alltid nok. For et ENK blir organisasjonsnummer, elektronisk mottakeridentifikator og referanse en del av leveringsinformasjonen for selve fakturaen. DFØ publiserer statistikk over EHF- og Peppol BIS-transaksjoner i ELMA-registeret, noe som viser betydningen av strukturerte mottaksopplysninger.
Spør kunden: «Skal fakturaen sendes som EHF, og hvilken referanse må følge med?» Da unngår du å forveksle riktig e-postadresse med riktig elektronisk fakturaadresse.
Vanlige feil og hvordan du unngår dem
De fleste feil oppstår fordi flere opplysninger ser riktige ut samtidig. En privatadresse kan være korrekt for innehaveren, en besøksadresse kan være korrekt for kundens kontor, og en e-postadresse kan tilhøre riktig økonomimedarbeider. Likevel kan ingen av dem være riktig mottak for fakturaen.
En enkel beslutningsmatrise
| Kundens beskjed | Opplysning som bør brukes | Kontrollspørsmål |
|---|---|---|
| «Send til vårt sentralregnskap» | Oppgitt fakturamottak og juridisk kjøper | Skal post, PDF eller EHF brukes? |
| «Send EHF» | Organisasjonsnummer eller annen godkjent mottakeridentifikator | Hvilken referanse kreves? |
| «Send på e-post» | Kundens fakturamottaksadresse for e-post | Er dette en fakturaadresse eller bare kontaktpersonens adresse? |
| «Leveransen skjer på adressen» | Leveringsadresse på fakturaen | Hvor skal selve betalingskravet sendes? |
Tre feil går igjen:
- Privatadresse brukes automatisk: Innehaverens private adresse blandes med ENK-ets registrerte adresse eller kundens mottak.
- Organisasjonsnummeret mangler: Kunden blir vanskeligere å identifisere, særlig når flere avdelinger har lignende navn.
- EHF sendes uten referanse: Fakturaen når systemet, men kunden klarer ikke å koble den til riktig bestilling eller kostnadssted.
Sjekk før sending: Juridisk navn, organisasjonsnummer, kanal, mottakeradresse og referanse bør være kontrollert i samme arbeidsflyt.
Konsekvensen er ikke alltid en formell feil på selve leveransen. En faktura kan være forståelig for et menneske, men likevel uegnet for kundens automatiske behandling. Det er derfor mer presist å spørre «hvilken mottaksinformasjon trenger økonomiavdelingen?» enn bare «hva er fakturaadressen?»
Slik setter du opp fakturaadresse i Easypeasy
I Easypeasy kan et ENK samle kundens fakturadetaljer i kunde- og produktregisteret og sende faktura via EHF eller e-post. Oppsettet bør følge kundens faktiske instruksjoner, ikke bare adressen som dukker opp først i et søk.
En ryddig arbeidsflyt ser slik ut:
- Opprett kunden med korrekt foretaksnavn og organisasjonsnummer.
- Legg inn fakturaadresse slik kunden har oppgitt den, og hold den adskilt fra leveringsadresse når de er forskjellige.
- Registrer mottakskanal som EHF eller e-post, avhengig av kundens krav.
- Lagre referansekrav som bestiller, ordre eller kostnadssted dersom kunden trenger det.
- Kontroller forhåndsvisningen før fakturaen sendes.
Ved EHF-utsending bør mottakeridentifikatoren og referansen kontrolleres ekstra nøye. En veiledning om hvordan sende EHF-faktura kan brukes som støtte når et ENK skal etablere rutinen.
Når opplysningene er lagret i kunderegisteret, blir neste faktura mindre avhengig av manuell kopiering. Det reduserer risikoen for at en gammel adresse, feil avdeling eller manglende referanse følger med ved en senere utsending.
Easypeasy samler fakturering, kunderegister og utsending via EHF eller e-post for norske ENK. Besøk Easypeasy for å se hvordan løsningen kan hjelpe virksomheten med å holde fakturaadresser og mottaksopplysninger ryddige.