Det som pleier å skje i april, er brutalt enkelt. ENK-innehaveren sitter med en regnskapsfil som nesten er ferdig, noen kvitteringer ligger fortsatt i e-post, bankkontoen er ikke helt avstemt, og 31. mai føles både nær og uvirkelig på samme tid. Det er akkurat da skattemeldingen for næringsdrivende slutter å være en formalitet og blir en praktisk frist som enten koster tid, penger eller begge deler.
Innholdsfortegnelse
- Når skattemeldingen for næringsdrivende faktisk haster
- Kontrollpunktene som holder deg innenfor fristen
- Bilag, næringsoppgave og feltene du ikke kan hoppe over
- MVA-meldingen og skattemeldingen er ikke det samme
- De vanligste feilene som gir feil skattegrunnlag
- Hvordan et regnskapsprogram bygget for ENK flytter jobben
- Handlingsplan og svar på det du fortsatt lurer på
Når skattemeldingen for næringsdrivende faktisk haster
For et enkeltpersonforetak er skattemeldingen ikke en separat prosess ved siden av privatøkonomien. Skatteetaten beskriver ENK-meldingen som den vanlige skattemeldingen med en næringsspesifikasjon, der du må føre inn inntekter, kostnader og eiendeler som hører til virksomheten. Leveringen skjer elektronisk innen 31. mai hvert år. Skatteetatens veiledning for ENK
Det er her mange mister kontrollen. De ser bare på sluttresultatet, men skattemeldingen blir først riktig når bokføring, næringsoppgave og privat skattemelding stemmer mot hverandre. Har du ikke orden på grunnlaget, er det fristen som styrer deg, ikke omvendt.
Hva du faktisk leverer
ENK-meldingen består av to deler i samme innsending. Privatdelen er den vanlige skattemeldingen, mens næringsdelen dokumenterer virksomheten. Tallene kan ikke fylles ut på magefølelse, og de kan heller ikke bygges på uavstemte bilag eller halvferdige føringer.
Praktisk regel: Hvis bokføringen ikke er ferdig, er skattemeldingen heller ikke klar.
Næringsspesifikasjon er heller ikke det samme som MVA-meldingen. Næringsspesifikasjonen viser tallene som brukes i skattesammenheng, mens MVA er en egen rapportering med egne krav.
Leveringsplikten gjelder også når virksomheten ikke har hatt omsetning, når den er ny, og når den er avsluttet. Fravær av aktivitet fritar altså ikke automatisk fra levering. Endringer kan også leveres på nytt hvis du oppdager feil eller får nye opplysninger etter ordinær frist.
Hvorfor dette tar tid
Den som tror dette kan gjøres på én kveld, har vanligvis ikke forsøkt å rydde et helt års bilag samtidig som bankposter, fradrag og eiendeler skal stemme. Et vanlig årsoppgjør i et ENK krever ofte flere runder med kontroll før tallene sitter. Det er der tiden forsvinner, ikke i selve innsendingsknappen.
For et ENK er dette mer krevende enn mange tror, fordi privat og næring møtes i samme leveranse. Du rapporterer ikke bare resultatet av driften. Du rapporterer også tallene som påvirker hele skatteoppgjøret ditt. Når du først har det klart for deg, blir prioriteringen enklere, for da handler jobben om rekkefølge, kontroll og ferdig dokumentasjon.
Kontrollpunktene som holder deg innenfor fristen
Fristen 31. mai blir langt enklere å treffe når arbeidet styres som en friststyrt arbeidsflyt. Ikke vent til siste uke og håp at tallene rydder seg selv. Skatteetaten oppga i 2025 at 38 prosent, tilsvarende 264 000 virksomheter, hadde levert ni dager før fristen. De oppga også at rundt 685 000 virksomheter hadde leveringsplikt, og at omtrent 340 000 av disse var enkeltpersonforetak. Samme kilde oppga at det året før ble fastsatt 65 000 vedtak om tvangsmulkt fordi om lag én av ti virksomheter ikke leverte i tide. Skatteetatens tall om levering og tvangsmulkt
Det er derfor leveringsrisikoen må håndteres som kontrollpunkter, ikke som et hasteprosjekt. En uke kan holde til å rette feil, men ikke til å lete dem opp når grunnlaget allerede er rotete.
Tre datoer som bør stå i kalenderen
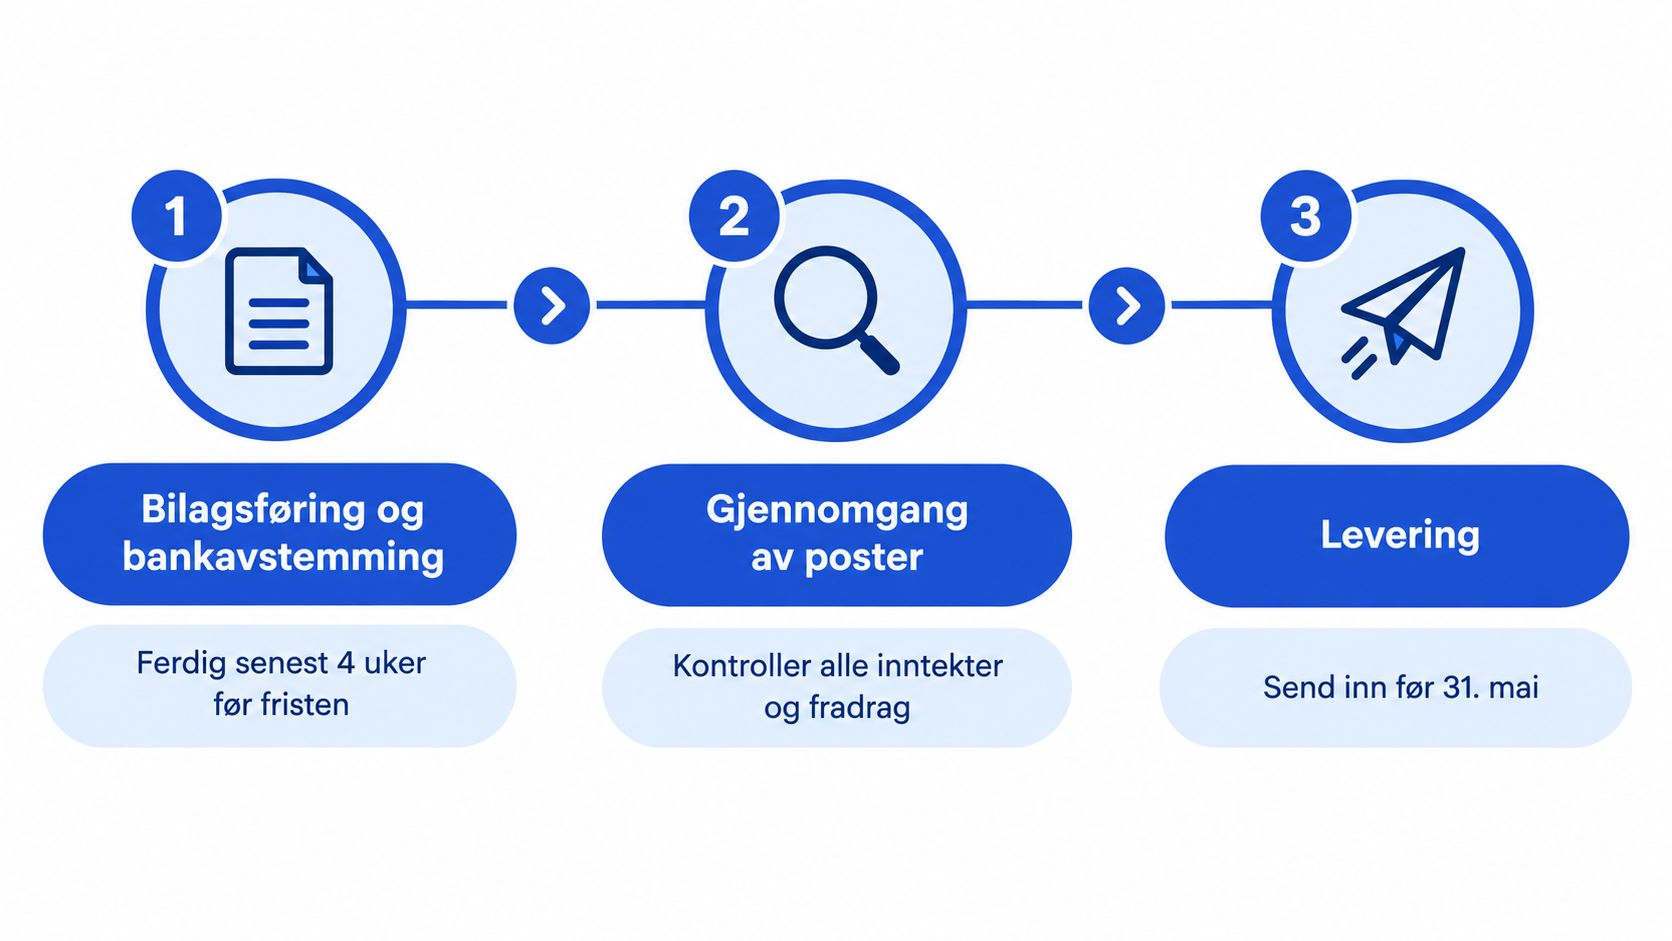
Fire uker før fristen skal bilagsføring og bankavstemming være ferdig. Da skal det ikke ligge igjen kvitteringer som må tolkes i panikk. Målet er å finne avvik tidlig, mens det fortsatt er tid til å hente manglende dokumentasjon og rette bokføringen.
To uker før fristen skal næringsspesifikasjonen gjennomgås linje for linje. Se etter ufullstendige felter, feilklassifiserte kostnader og poster som ikke hører hjemme der. Dette er tidspunktet for kontroll, ikke for ny bokføring i full fart.
Tre arbeidsdager før fristen skal innsendingen skje. Den bufferen tåler tekniske feil, siste rettinger og godkjenningssteg. Hvis fristen ikke kan holdes, må utsettelse søkes før fristen løper ut.
Det er bedre å levere med margin enn å levere med puls.
| Når | Hva som skal være klart | Hva du sjekker |
|---|---|---|
| 4 uker før 31. mai | Bilagsføring og bankavstemming | Manglende bilag, uavstemte bankposter, feil år |
| 2 uker før 31. mai | Næringsspesifikasjon | Ufullstendige næringsfelter, feil klassifisering, glemte kostnader |
| 3 arbeidsdager før 31. mai | Innsending | Om alt er godkjent, og om du har tid til siste feilretting |
Hva varslene bør fange opp
Et ENK-verktøy bør varsle på manglende bilag, uavstemte bankposter, ufullstendige næringsfelter og ikke-godkjente bokføringsforslag. Det er disse feiltypene som forsinker innsendingen eller gir feil skattegrunnlag. Når varslene er tydelige, blir kontrollmøtene korte nok til at de faktisk blir gjennomført.
Bilag, næringsoppgave og feltene du ikke kan hoppe over
Næringsspesifikasjonen blir ofte behandlet som et skjema man fyller ut på slutten. Det er feil måte å tenke på. Den er resultatet av bilagene du allerede burde ha bokført, og hvert felt må støtte opp under det som faktisk har skjedd i virksomheten.
Hva som skal inn hvor
Salgsinntekter er det du har tjent på næringsaktiviteten. Her skal inntekter fra foretaket inn, ikke privat lønn eller andre private betalinger. Det virker opplagt, men blandes ofte sammen når noen både har fast jobb og ENK.
Varekostnad og driftskostnader er utgifter som hører til driften. Det kan være programvare, kontorrekvisita, utstyr, transport eller andre kostnader som er relevante for virksomheten. Poenget er ikke å presse inn mest mulig, men å føre det som faktisk tilhører foretaket.
Lønn og andre godtgjørelser er bare aktuelt når virksomheten faktisk har slike utbetalinger. Mange små ENK har ikke dette i det hele tatt, og det er bedre å la feltet stå riktig tomt enn å plassere noe der av gammel vane.
Finansinntekter og finanskostnader skal bare med hvis foretaket faktisk har slike poster. Her ser mange bort fra småbeløp eller legger dem i feil kategori, og det skaper unødvendig rot i avslutningen.
Avskrivninger og eiendeler er der de større kjøpene skal vurderes riktig. Det er ikke en plass for å gjette. Hvis noe er et driftsmiddel, må det behandles som et driftsmiddel og ikke som en vanlig løpende kostnad.
Det som ofte glemmes
Privat bruk av bil, kontantuttak fra foretaket og blandede kostnader må håndteres riktig. En kostnad som brukes både privat og i næring, skal splittes. Her er det særlig viktig å ha en kjørebok når bil brukes i virksomheten. Kjørebok for selvstendig næringsdrivende
Hvis kostnaden er blandet, må bokføringen være tydelig nok til at fordelingen kan forsvares senere.
Et lite frilansforetak som kjøper en bærbar PC, fører ikke PC-en som om den var privat undertøy. En håndverker som bruker egen bil i jobben, må ha dokumentasjon som viser hva som er næring og hva som er privat. Det er her mange feil starter, fordi de ikke er store nok til å utløse panikk, men store nok til å gi feil skattegrunnlag.
Tenk slik når du åpner skjemaet
Start med spørsmålet: hører denne posten til virksomheten, til privatøkonomien, eller må den deles? Når det spørsmålet er besvart, blir resten langt enklere. Skjemaet skal speile regnskapet, ikke omvendt.
MVA-meldingen og skattemeldingen er ikke det samme
Mange blander MVA og skattemelding fordi begge handler om tall fra virksomheten. Det er en dyr vane. MVA-meldingen rapporterer merverdiavgift, mens skattemeldingen næringsdrivende rapporterer resultatet av virksomheten inn i din personlige skatteposisjon.
Hvorfor dobbeltrapportering skjer
Det vanligste feilet er å tro at MVA-beløp fra MVA-oppgaven også skal inn i næringsspesifikasjonen. Det skal de ikke. MVA er et eget oppgjør, og tallene derfra skal ikke føres en gang til bare fordi de også finnes i regnskapet. Da får du dobbeltføring i hodet før du i det hele tatt har åpnet skattemeldingen.
For en liten næringsdrivende er dette ekstra lett å blande, særlig når fakturaer, kjøp og bilag ligger i samme system. Det er derfor mange bør tenke i to spor, ett for skatt og ett for avgiftsrapportering.
Hovedregel: Det som er MVA, er MVA. Det som er inntekt eller kostnad i virksomheten, er skattemelding.
Hva som hører hjemme hvor
I MVA-meldingen skal du håndtere avgiftspliktig omsetning og fradragsberettiget inngående MVA. I skattemeldingen skal du føre inntektene og kostnadene som påvirker resultatet. De samme bilagene kan ligge til grunn for begge rapportene, men de skal ikke kopieres ukritisk mellom dem.
Det betyr også at et fradrag ikke automatisk er riktig bare fordi det finnes MVA på kvitteringen. Fradraget må høre hjemme i næringsaktiviteten. Hvis ikke blir grunnlaget feil, selv om tallene ser ryddige ut på overflaten.
Her er det også viktig å utfordre en annen antakelse. Lav omsetning betyr ikke alltid at MVA er irrelevant. Den som driver virksomhet, må vite hva som utløser registreringsplikt og hvordan oppgjøret skiller seg fra skattemeldingen. Det er ikke samme leveranse, og det bør heller aldri behandles som det samme.
De vanligste feilene som gir feil skattegrunnlag
De fleste feil i ENK er ikke dramatiske i øyeblikket. De blir dyre fordi de ødelegger grunnlaget senere. En dårlig avstemming i dag blir en feil skattemelding i mai, og da er det ofte for sent å rydde uten ekstra arbeid.
Feilene som går igjen
- Manglende bankavstemming før levering. Symptomene er poster som ikke stemmer og bilag som ikke er koblet. Konsekvensen er at du ikke vet om resultatet er riktig. Handling: avstem bankkontoen før du begynner å fylle ut skattemeldingen.
- Privat bruk av næringsbil er ikke ført. Symptomene er for høy kostnadsføring og svak dokumentasjon. Konsekvensen er feil fradrag. Handling: bruk en kjørebok og før privatandel tydelig.
- Feil år på bilag. Symptomene er utgifter som havner i feil periode. Konsekvensen er feil årsresultat. Handling: kontroller dato og postering før lukking av året.
- Glemte avskrivninger på driftsmidler. Symptomene er store kjøp som er ført som vanlig kostnad eller ikke vurdert i det hele tatt. Konsekvensen er feil skattegrunnlag. Handling: sjekk alle anskaffelser med lengre levetid enn et vanlig forbrukskjøp.
- Feil klassifisering mellom lønn og næringsinntekt ved blandet aktivitet. Symptomene er betalinger fra kunder som egentlig skulle vært behandlet annerledes. Konsekvensen er at tallene havner i feil skattekategori. Handling: avgjør klassifiseringen før fradrag vurderes.
- Manglende behandling av kundefordringer og leverandørgjeld. Symptomene er at åpne poster blir liggende uavklart. Konsekvensen er at resultatet ikke viser det som faktisk er opptjent eller skyldig. Handling: gå gjennom åpne poster ved årsavslutning.
- Fristpanikk. Symptomene er halvferdige tall og dårlig kontroll. Konsekvensen er unødvendig risiko for feil levering. Handling: legg innsendingen inn med tid til å rette feil.
En frilanser som kjøper programvare i desember og fører den i januar bare fordi det passer bedre, flytter problemet til feil år. En håndverker som bruker privat bil til kundebesøk uten dokumentasjon, mister ikke bare tid, men også kontroll over hva som er legitimt fradrag. Det er ikke småting som ødelegger mest, det er småting som blir systematiske.
Hvordan et regnskapsprogram bygget for ENK flytter jobben
Det som faktisk sparer tid, er ikke flere menyer. Det er at bank, kvitteringer og skattemelding sitter i samme arbeidsflyt. For et ENK er det avgjørende, fordi årsavslutningen ellers ender som en manuell jakt gjennom e-post, bankutskrifter og gamle mapper.
Hva som flyttes ut av hodet og inn i systemet
Bankintegrasjon henter transaksjoner automatisk og foreslår bokføring. Det betyr at bankposter ikke må jages manuelt før du i det hele tatt kan starte kontrollen. Innboks-integrasjon med Gmail og Outlook samler kvitteringer, også tilbake i tid, og gjør det lettere å knytte bilag til riktige posteringer.
iMessage-støtte gjør at bokføring og godkjenning kan skje direkte i meldinger, uten at en PC må åpnes for hvert lille avvik. Det er ikke pynt, det er tidsflytting. Når det fungerer, blir kontrollpunktene som ble satt tidligere i artikkelen, en del av programvaren i stedet for en ekstra oppgave ved siden av den.
Slik bør arbeidsflyten se ut
- Bank først: transaksjoner hentes inn, og bokføringsforslag vurderes raskt.
- Kvitteringer inn: bilag samles fra innboks og kobles til riktige poster.
- Kontroll av avvik: mangler og uavstemte poster får varsler tidlig.
- Skattemelding til slutt: tallene som allerede er ryddet, går videre inn i leveransen.
Skattemelding er en egen tilleggstjeneste i slike oppsett, og den skal behandles som siste ledd i en ryddig årsprosess. Det viktige er at systemet ikke lar brukeren møte mai med et tomt utgangspunkt. Det skal heller fungere som en påminnelse om hva som fortsatt mangler.
Ett eksempel er Easypeasy, som samler bokføring, MVA-håndtering og skattemelding for enkeltpersonsforetak i samme arbeidsflyt. Det er relevant nettopp fordi ENK ikke trenger tre separate systemer for tre deler av samme regnskapsår.
AI-regnskap og automatisert bokføring
Hva som fortsatt krever vurdering
Programvaren kan foreslå bokføring, samle bilag og vise avvik. Den kan ikke avgjøre om en kostnad faktisk er privat eller næringsrelatert hvis grunnlaget er uklart. Den kan heller ikke erstatte skjønn når virksomheten har blandede oppdrag, sporadisk arbeid eller skille mellom frilansinntekt og ordinær næringsinntekt.
Det er derfor gode systemer ikke erstatter ansvar. De flytter det riktige arbeidet til riktig tidspunkt.
Handlingsplan og svar på det du fortsatt lurer på
Start med å rydde banken og bilagene, ikke med å åpne skattemeldingen. Deretter bør næringsspesifikasjonen kontrolleres mot regnskapet, og innsendingen legges inn med nok reserve til at en feil ikke blir et fristproblem. For den som vil ha et mer konkret tallgrunnlag før innlevering, finnes også en egen skattekalkulator for enkeltpersonforetak.
Hvis fristen ikke kan holdes, må utsettelse søkes før den går ut. Etterpå er løpet kjørt. Hvis skattemeldingen allerede er levert og noe er feil, kan den endres og leveres på nytt, men det er mye bedre å oppdage feilen før innsending. Hvis virksomheten også har frilansinntekt ved siden av ENK, må klassifiseringen være riktig før tallene føres. Det er her mange gjør feil, ikke i selve fradraget, men i hvilken inntektstype de faktisk rapporterer.
Når tvilen står mellom lønn, frilans og næringsinntekt, er det bedre å stoppe enn å gjette. Skatteetaten eller en rådgiver bør inn i bildet når virksomheten er blandet, når bilbruk er utydelig dokumentert, eller når periodisering og avskrivninger ikke er enkle. Den som vil levere sikkert, må først levere korrekt.
Easypeasy samler bokføring, MVA og skattemelding for ENK i én arbeidsflyt, slik at kontrollpunktene ikke blir liggende igjen i hodet til innehaveren. Når årsavslutningen skal gjøres ryddig, er det nettopp slike verktøy som kutter ned på manuelt arbeid og gjør det lettere å levere i tide. Les mer på Easypeasy hvis målet er å få skattemelding, bilag og bank til å spille på lag gjennom hele året.