En kunde har sagt ja til det første oppdraget. Arbeidet er levert, betalingen skal avtales, og spørsmålet dukker opp: Hvordan sende faktura som privatperson uten å rote til skatt, mva og regnskap? Det viktigste svaret kommer før fakturaprogrammet åpnes. Personen må først avklare om oppdraget skal betales som lønn, eller om aktiviteten faktisk drives som næringsvirksomhet.
Innholdsfortegnelse
- Når du egentlig bør sende faktura som privatperson
- Registrer enkeltpersonforetak før første faktura
- Påkrevd innhold på en gyldig faktura
- Velg riktig format, EHF eller e-post med PDF
- Mva-grensen på 50 000 kroner i praksis
- Arbeidsflyt fra oppdrag til bokført innbetaling
- Vanlige feil og hvordan du unngår dem
Når du egentlig bør sende faktura som privatperson
En fotograf tar ett oppdrag for en lokal bedrift. En designer får en forespørsel om en enkel logo. En konsulent blir bedt om å hjelpe med et prosjekt. I alle tilfellene kan det virke enkelt å lage en privat faktura og sende den på e-post. Det er likevel feil utgangspunkt. Først må oppdraget plasseres i riktig betalingsmodell.
Det finnes i praksis tre spor:
- Privatperson: Et tilfeldig, enkeltstående oppdrag uten tydelig næringsaktivitet. Betalings- og skattebehandlingen må avklares med oppdragsgiver.
- Frilanser: En person som mottar lønn for enkeltstående oppdrag. Altinn skiller mellom frilanser og selvstendig næringsdrivende, og frilanseren fører normalt ikke regnskap eller registreres i Merverdiavgiftsregisteret.
- Selvstendig næringsdrivende: En person som arbeider for egen regning og risiko, bygger aktivitet over tid og har mål om overskudd. Denne personen sender normalt faktura fra et enkeltpersonforetak, har bokføringsansvar og kan bli mva-pliktig.
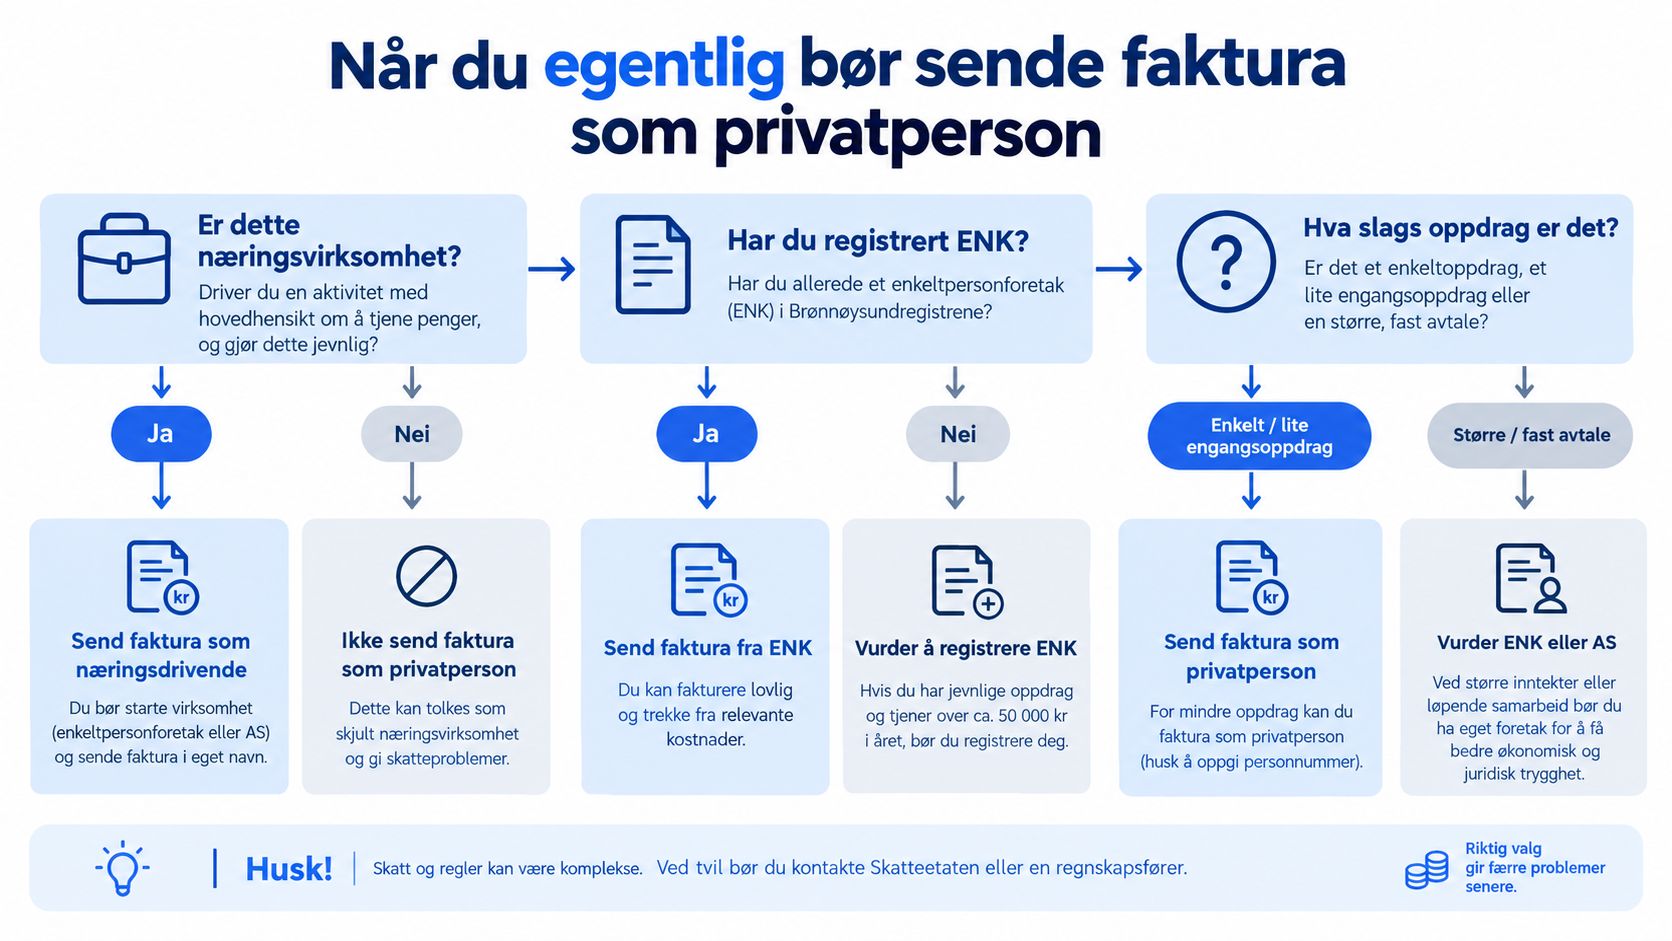
En enkel beslutningstest
Still fire spørsmål før oppdragsgiver mottar et betalingskrav:
- Har aktiviteten varighet? Ett enkelt oppdrag trekker i retning av et privatoppdrag eller frilansforhold. Gjentatte leveranser trekker mot næringsvirksomhet.
- Har aktiviteten et visst omfang? Regelmessige kunder, markedsføring, utstyr og planlagt arbeid viser en annen struktur enn en tilfeldig tjeneste.
- Tar personen økonomisk risiko? Den som selv avtaler pris, dekker kostnader og bærer risikoen for resultatet, opptrer mer som næringsdrivende.
- Er målet overskudd? Aktivitet som er egnet til å gå med overskudd, bør normalt vurderes som næring.
En vanlig feil er å kalle gjentatte oppdrag for «private» bare fordi virksomheten er liten. Størrelsen alene avgjør ikke klassifiseringen. Det er kombinasjonen av varighet, omfang, risiko og overskuddsmål som gir retningen.
Praktisk regel: Er oppdraget enkeltstående og skal utbetales som lønn, bør oppdragsgiver håndtere lønnssporet. Drives arbeidet for egen regning og risiko over tid, bør personen registrere ENK før fakturering.
Feil valg kan påvirke forskuddsskatt, arbeidsgiverrapportering, dokumentasjon og bokføring. For en oppdragstaker som faktisk er frilanser, er en faktura fra et uregistrert foretak derfor ikke en smart snarvei. For en person som allerede driver regelmessig, er en «privat faktura» ofte for utydelig.
Registrer enkeltpersonforetak før første faktura
Når beslutningstesten peker mot næringsvirksomhet, bør enkeltpersonforetaket registreres før første faktura sendes. Brønnøysundregistrene forklarer registreringen av enkeltpersonforetak, og opplyser at foretaket må registreres i Enhetsregisteret for å få organisasjonsnummer.
Organisasjonsnummeret er virksomhetens identifikasjon på fakturaen. Det knytter sammen selgeren, foretaket, fakturaen, bankbevegelsen og rapporteringen. En faktura uten dette nummeret blir vanskeligere å kontrollere, særlig når kunden er en næringsdrivende som trenger et ryddig bilag.
Dette bør være klart før utsending
Kontroller foretaksopplysningene. Navn, adresse og organisasjonsnummer må være korrekte. Organisasjonsnummeret skal ikke skrives inn på måfå eller hentes fra en gammel dokumentmal.
Skill virksomhet og privatøkonomi. Inntekten fra oppdraget skal dokumenteres og inngå i regnskapet. Private overføringer, utlegg og næringsinntekter bør derfor ikke blandes slik at det blir uklart hva kunden faktisk har betalt for.
Lag en ubrutt fakturanummerserie. Fakturanummeret skal være entydig og kronologisk. Et enkelt system er bedre enn tilfeldige nummer som endres fra kunde til kunde.
Samle underlaget. Avtale, timeliste, leveransebeskrivelse, faktura og betalingsspor bør lagres sammen. Da kan fakturaen forklares i ettertid, i stedet for å stå alene som et tilfeldig betalingskrav.
Registrering løser likevel ikke alt. Foretaket må fortsatt bruke riktig mva-status, beskrive leveransen presist og bokføre inntekten. Organisasjonsnummeret er startpunktet for kontrollsporet, ikke et bevis på at alle fakturafeltene er riktige.
Påkrevd innhold på en gyldig faktura
En god faktura svarer på fire spørsmål: Hvem selger, hvem kjøper, hva er levert, og hvordan skal beløpet betales? Hvert felt har en funksjon i bokføringen. Manglende informasjon kan skape spørsmål hos kunden og avvik mellom faktura, bank og skattemelding.
| Felt | Hvorfor det kreves |
|---|---|
| Selgers navn, adresse og organisasjonsnummer | Identifiserer foretaket som krever betaling |
| Kjøpers navn og adresse | Viser hvem leveransen er solgt til |
| Entydig fakturanummer | Knytter fakturaen til en ubrutt, kronologisk serie |
| Fakturadato | Viser når betalingskravet ble utstedt |
| Leveringsdato eller leveringsperiode | Knytter fakturaen til arbeidet som faktisk er utført |
| Beskrivelse av ytelsen | Dokumenterer hva kunden betaler for |
| Pris og eventuelle utlegg | Viser grunnlaget for beløpet |
| Mva-sats og mva-beløp når foretaket er registrert | Skiller beløp eksklusive mva fra avgiften som kreves inn |
| Forfallsdato og betalingsinformasjon | Forteller kunden når og hvor betalingen skal skje |
En tekst som «konsulentarbeid» er sjelden god nok alene. En bedre beskrivelse kan være «rådgivning om innholdsplan, levert i avtalt periode», supplert med timer, enheter eller milepæler når det passer. Beskrivelsen bør gjøre det mulig å forstå leveransen uten å åpne e-postutvekslingen.
Som et konkret fakturaeksempel fra Easypeasy viser, bør beløpene presenteres ryddig. Et foretak som ikke er mva-registrert, skal ikke late som om fakturaen inneholder mva. Et registrert foretak må derimot skille mellom pris eksklusive mva, sats, mva-beløp og total.
E-post med PDF eller EHF
PDF på e-post kan være tilstrekkelig for et lite oppdrag når kunden godtar formatet. Det er enkelt å lese, men kunden må ofte registrere opplysningene manuelt.
EHF er strukturert elektronisk faktura. Formatet passer bedre når kunden krever det, særlig ved fakturering til offentlig sektor eller større virksomheter. Feil mottakerinformasjon kan føre til avvisning, så kundens organisasjonsnummer, referanse og eventuelle EHF-opplysninger må kontrolleres før utsending.
Uansett format bør fakturaen bli et regnskapsbilag, ikke bare en PDF i en sendt-mappe. SSB opplyser at selvstendig næringsdrivende identifiseres gjennom opplysninger fra skattemeldingen, og at enkeltpersonforetak skal levere næringsspesifikasjon i tillegg til skattemeldingen. Derfor må fakturaen kunne spores videre til innbetaling og rapportering.
Velg riktig format, EHF eller e-post med PDF
Formatvalget bør styres av kunden, ikke av hva som ser mest profesjonelt ut. En privatkunde eller liten lokal bedrift kan ofte motta PDF på e-post. En offentlig virksomhet kan kreve EHF, og større kunder kan ha interne systemer som avviser PDF-fakturaer.
Slik velges formatet
Velg PDF på e-post når kunden har bekreftet at det er akseptabelt, oppdraget er lite, og manuell registrering ikke skaper problemer. Filnavnet bør inneholde foretakets navn og fakturanummer, og e-posten bør si hva fakturaen gjelder.
Velg EHF når kunden ber om det, fakturaen går til offentlig sektor, eller kunden har et økonomisystem som forventer strukturert fakturadata. EHF reduserer risikoen for at mottakeren må tolke en PDF manuelt, men bare hvis mottakeropplysningene er riktige.
Velg et verktøy som støtter begge deler når kundene varierer. Easypeasy tilbyr gratis fakturering uten tidsbegrensning, med utsending via EHF og e-post, og EHF-utsending er inkludert uten per-faktura-gebyr. Det gjør formatvalget til en del av samme arbeidsflyt, i stedet for en separat teknisk prosess.
Mer om forskjellen og bruksområdet finnes i forklaringen på hva EHF er.
Formatet løser likevel ikke mva-spørsmålet. Et EHF-dokument med feil mva er fortsatt feil, og en PDF uten mva kan være riktig dersom foretaket ennå ikke er registrert. Statusen må kontrolleres før utsending, hver gang.
Mva-grensen må følges løpende. Det holder ikke å sjekke omsetningen først når årsoppgjøret nærmer seg. Ved hvert nytt oppdrag bør foretaket summere avgiftspliktig omsetning i den rullerende tolvmånedersperioden og kontrollere hvor neste faktura plasserer virksomheten.
Mva-grensen på 50 000 kroner i praksis
Mva-grensen gjelder 50 000 kroner i avgiftspliktig omsetning i løpet av en rullerende periode på 12 måneder, ikke overskudd. Skatteetaten beskriver reglene for nye næringsdrivende, og presiserer at virksomheten ikke skal fakturere med mva før registrering i Merverdiavgiftsregisteret er gjennomført.
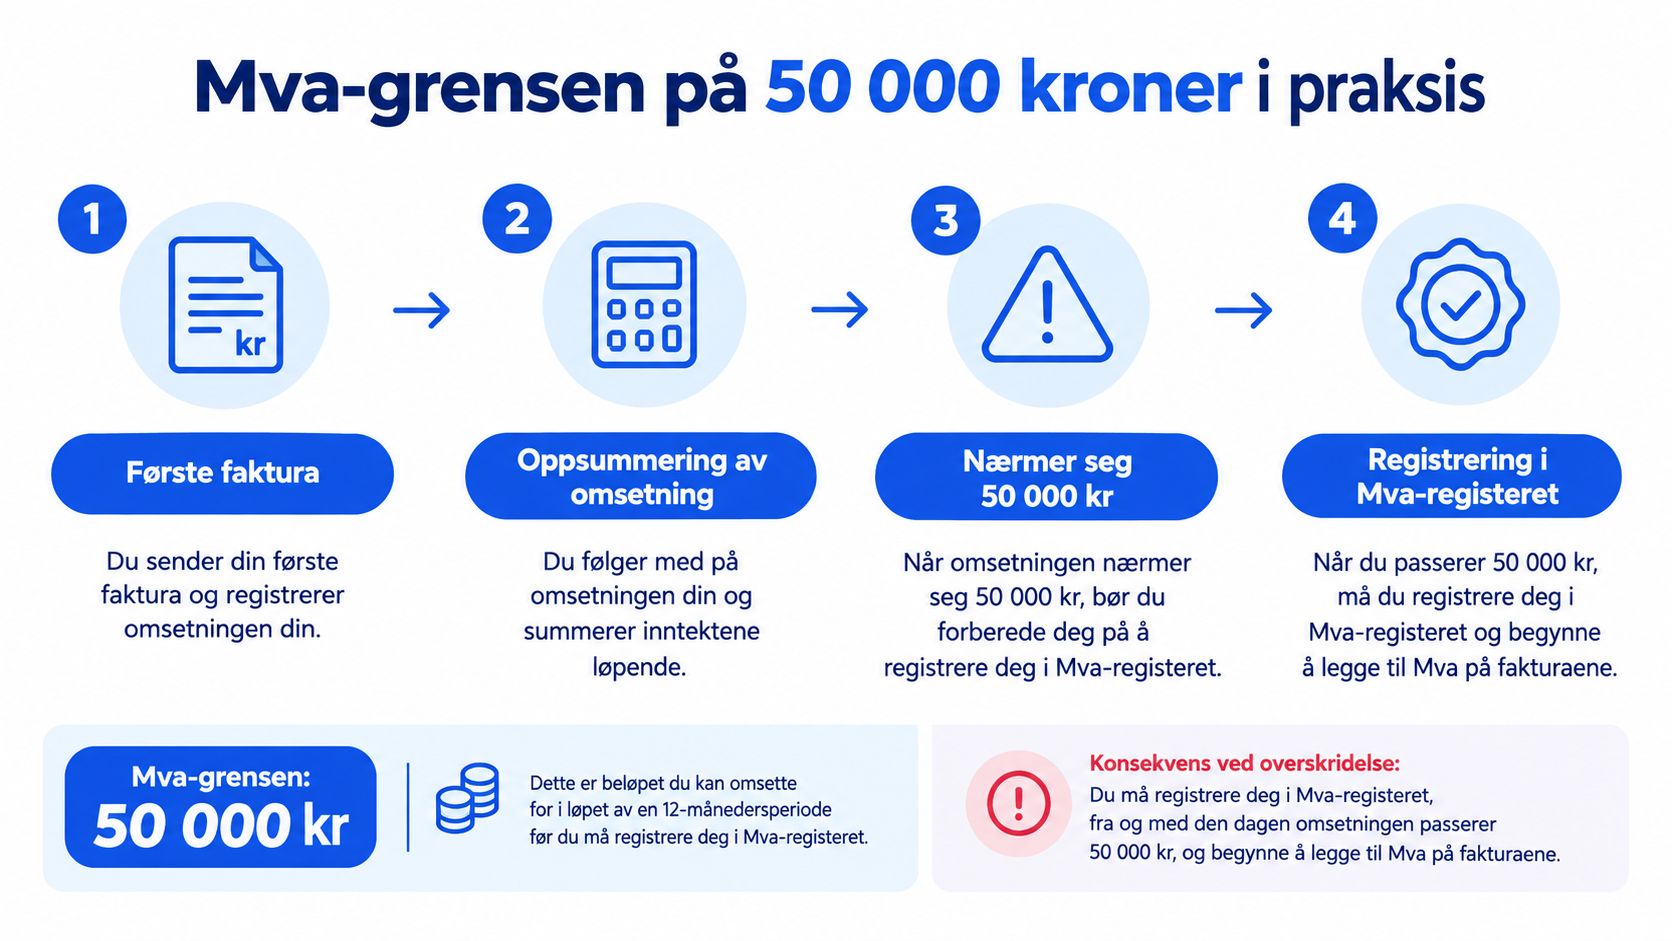
Et praktisk eksempel viser hvorfor kontrollen må skje før fakturaen sendes. Et ENK har hatt 47 000 kroner i avgiftspliktig omsetning og får et nytt oppdrag på 5 000 kroner. Den samlede omsetningen blir 52 000 kroner, og det nye salget er oppdraget som vipper virksomheten over grensen.
Det er ikke riktig å legge mva bare på beløpet over terskelen. Før registrering skal fakturaen ikke inneholde mva-beløp eller mva-spesifikasjon. Når registreringen er godkjent, må salget som utløser registreringsplikten håndteres etter reglene.
Hvis fakturaen allerede er sendt
Det skjer ofte at et foretak sender fakturaen før noen oppdager at grensen er passert. Da skal ikke den opprinnelige fakturaen bare redigeres i etterkant. Skatteetaten presiserer at fakturaen må krediteres og faktureres på nytt med mva etter registreringen.
En ryddig arbeidsflyt ser slik ut:
- Summer avgiftspliktig omsetning fortløpende.
- Identifiser salget som passerer grensen.
- Ikke legg på mva før registreringen er gjennomført.
- Søk registrering når vilkårene er oppfylt.
- Krediter den gamle fakturaen dersom den allerede er sendt uten mva.
- Send en ny faktura med riktig mva etter godkjent registrering.
- Oppbevar kreditnota, ny faktura og betalingsinformasjon sammen.
Mva er ikke et tillegg som kan legges på fordi kunden forventer det. Det er en avgiftsbehandling som krever riktig status på riktig tidspunkt.
Arbeidsflyt fra oppdrag til bokført innbetaling
En faktura bør starte med kundeopprettelse, ikke med et tomt dokument. Registrer kundens korrekte navn, adresse og organisasjonsnummer, og noter eventuell kundereferanse eller EHF-informasjon. Når kunden først er kvalitetssikret, blir risikoen mindre for at betalingen havner på feil kunde eller blir avvist.
Deretter bør oppdraget bygges fra underlaget:
- Timer: Registrer dato, arbeidstype og antall timer.
- Enheter: Skill mellom antall leverte enheter og enhetspris.
- Milepæler: Knytt fakturalinjen til en avtalt leveranse.
- Utlegg: Før utlegg separat fra honoraret, slik at kunden ser hva som er arbeid og hva som er kostnad.
Før utsending kontrolleres mva-status, fakturanummer, leveringsperiode, pris, forfall og betalingsinformasjon. Fakturaen sendes som PDF eller EHF, avhengig av kundens krav. Etter betaling avstemmes innbetalingen mot fakturanummeret, og fakturaen bokføres med dokumentasjonen tilgjengelig.
En praktisk veiledning for å sende EHF-faktura viser hvorfor mottakerdata må være på plass før utsending. EHF er ikke bare en annen knapp for «send». Det er en strukturert leveranse til kundens system, og feil identifikasjon kan stoppe behandlingen.
Kontrollpunktene som bør automatiseres
Bankintegrasjon kan hente transaksjoner, mens bokføringsforslag kan koble innbetalingen til riktig faktura. Innboks-integrasjon kan samle kvitteringer fra e-post, og iMessage-integrasjon kan støtte registrering av bilag og fakturering uten at brukeren må åpne en datamaskin. Slike funksjoner er mest nyttige når de alltid etterlater et spor som kan kontrolleres.
Den viktigste sammenhengen er enkel: fakturaen viser salget, banken viser betalingen, og regnskapet viser hvordan beløpet er behandlet. Når ett ledd mangler, blir skattemeldingen vanskeligere å underbygge.
Vanlige feil og hvordan du unngår dem
De fleste førstegangsfakturaer feiler ikke fordi oppdraget er komplisert. De feiler fordi personen skynder seg, kopierer en gammel mal eller blander privat og næring. Følgende feil går igjen:
- Mva før registrering: Fakturaen inneholder mva selv om foretaket ikke er registrert. Fjern mva før utsending, eller krediter og fakturer på nytt etter godkjent registrering dersom dokumentet allerede er sendt.
- Manglende organisasjonsnummer: Kunden får ikke et tydelig identifikasjonsgrunnlag. Kontroller foretakets opplysninger og bruk organisasjonsnummeret på fakturaen.
- Brudd i fakturanummerserien: Nummeret hopper tilfeldig eller brukes på nytt. La et fakturaverktøy opprette en ubrutt, kronologisk serie.
- Uteglemt kreditnota: En feil faktura blir slettet i stedet for korrigert. Bruk kreditnota slik at både den opprinnelige feilen og rettingen kan spores.
- Betaling uten bokføring: Kunden betaler, men fakturaen blir liggende som ubokført. Avstem banktransaksjonen mot fakturanummeret.
- Blanding med private overføringer: Næringsinntekt og privatøkonomi havner på samme spor. Merk transaksjonene og oppbevar avtale, faktura og betalingsspor samlet.
Oppdragsgiveren har også et ansvar i enkelte situasjoner. Skatteetaten opplyser at næringsdrivende oppdragsgivere skal rapportere betalinger til selvstendig næringsdrivende uten fast forretningssted. Derfor bør små oppdrag ikke behandles som om dokumentasjon er valgfritt.
Før første utsending bør personen kunne svare ja på denne korte sjekklisten:
- Er betalingsmodellen riktig, lønn eller faktura?
- Er ENK registrert dersom aktiviteten er næringsvirksomhet?
- Stemmer organisasjonsnummer og kundeopplysninger?
- Er fakturanummeret nytt og kronologisk?
- Er leveransen, prisen og forfallsdatoen tydelig?
- Er mva-status kontrollert?
- Er faktura, avtale og betalingsspor lagret sammen?
Det klare rådet er å bruke et norsk regnskapsverktøy som samler fakturering, EHF, mva og bankavstemming. Da blir det vanskeligere å sende feil dokument og enklere å følge inntekten hele veien til skattemeldingen.
Easypeasy samler fakturering, EHF, bokføring, mva-håndtering og bankavstemming for norske ENK, med AI-støttede bokføringsforslag og integrasjoner til e-post og meldinger. Opprett foretaket først, kontroller mva-statusen, og bruk Easypeasy til å sende den første fakturaen med et ryddig kontrollspor.