En frilanser har nettopp avsluttet et oppdrag for en privatkunde og skal sende sin første faktura. Kunden spør om den kan komme på e-post. Frilanseren lurer på om EHF er påkrevd, om det skal stå MVA på fakturaen, og om et enkelt dokument med totalbeløpet er nok.
Det er forståelig å bli usikker, men fakturering blir enklere når den deles opp i klare oppgaver: lage et korrekt salgsdokument, sende det i en kanal kunden kan bruke og følge betalingen helt fram til bokføringen. For et enkeltpersonforetak (ENK) gjelder grunnleggende krav til innhold, nummerering og dokumentasjon også når kunden er privatperson. Skillet mellom privatkunde og virksomhet handler først og fremst om fakturakanal og kommende krav til elektronisk fakturering.
Innholdsfortegnelse
- Hvorfor faktura til privatpersoner er annerledes enn du tror
- Dette må en faktura til en privatperson inneholde
- MVA når du selger til privatpersoner
- EHF, e-post eller papir, hva passer for en privatkunde
- Et komplett eksempel på en privatkundefaktura
- Betaling, KID og personvern etter utsendelse
- Vanlige misforståelser om faktura til privatpersoner
- Sjekkliste og neste steg for ENK-et
Hvorfor faktura til privatpersoner er annerledes enn du tror
En faktura er både et betalingskrav og dokumentasjon på et salg. Når frilanseren sender faktura for oppdraget, skal salget bokføres når fakturaen sendes, selv om kunden ikke har betalt ennå. Fakturaen har altså en regnskapsmessig funksjon, ikke bare en praktisk rolle som påminnelse om betaling. Skatteetatens veiledning om inntekter og fakturering beskriver også fristen for å sende faktura etter at varen eller tjenesten er levert.
Det betyr ikke at en privatkunde må motta fakturaen på samme måte som et firma. En PDF sendt på e-post kan være en praktisk løsning for en forbruker, mens EHF først og fremst hører hjemme i fakturaflyten mellom virksomheter og offentlige aktører. Selve salgsdokumentet må likevel ha nødvendige opplysninger, og fakturanummeret kan ikke velges fritt.
Et trygt utgangspunkt: Skill mellom hva fakturaen må inneholde, hvilken kanal kunden kan motta den i, og hvordan betalingen senere knyttes til salget.
Frilanseren trenger heller ikke å gjette seg fram til om MVA skal legges til. Det avhenger blant annet av virksomhetens registrering og om salget er avgiftspliktig. Det viktigste er å bruke korrekte opplysninger og ikke føre opp MVA bare fordi fakturamalen har et felt for det.
Når disse delene holdes fra hverandre, blir fakturering til privatpersoner mer oversiktlig. En ryddig faktura, en egnet utsendingsmåte og en sporbar betalingsoppfølging gir et godt grunnlag for regnskapet.
Dette må en faktura til en privatperson inneholde
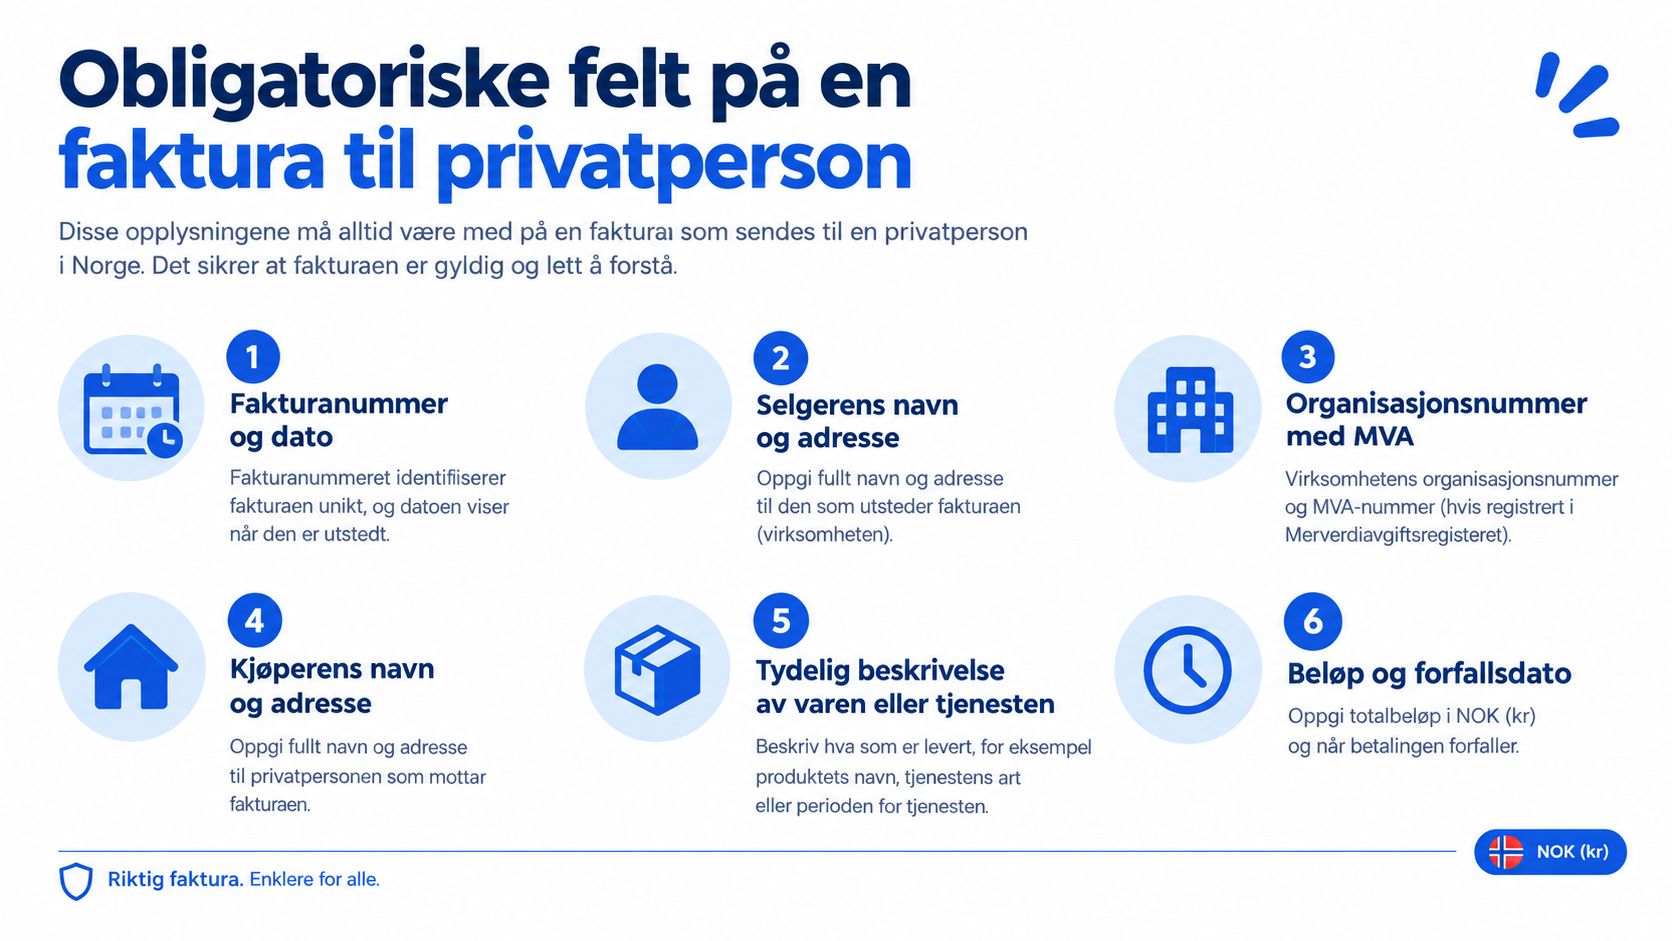
En faktura til en privatkunde skal dokumentere hvem som har solgt hva, til hvem og på hvilke vilkår. Det er enklest å kontrollere opplysningene i samme rekkefølge som de kan fylles inn i fakturaprogrammet.
Nummer, dato og parter
Fakturaen trenger et fakturanummer og en dato. Nummeret skal komme fra en maskinelt styrt, ubrutt serie i et fakturaprogram eller fra en serie forhåndsnummererte blanketter. Det skal ikke være mulig å velge eller overskrive nummeret fritt, fordi nummerrekken skal gjøre faktureringen etterprøvbar.
Selgerens navn, adresse og organisasjonsnummer skal stå på dokumentet. Hvis ENK-et er registrert i Merverdiavgiftsregisteret, skal «MVA» stå etter organisasjonsnummeret. Kjøperens navn og adresse skal også framgå. En forklaring på hva en fakturaadresse er kan hjelpe når kunden er usikker på hvilken adresse som skal brukes.
Leveranse, pris og betaling
Beskriv varen eller tjenesten konkret nok til at det er tydelig hva kunden betaler for. Oppgi også når og hvor leveringen fant sted, prisen i norske kroner, eventuell spesifisert MVA, totalbeløpet og betalingsfristen. Hvis salget er avgiftspliktig og virksomheten er MVA-registrert, skal avgiften vises separat, ikke bare bygges inn i totalsummen.
Før utsending kan fakturaprogrammet brukes som en kontrolliste:
- Kontroller partene: Se over navn, adresser og selgers organisasjonsnummer.
- Kontroller nummer og dato: Bruk den neste tilgjengelige fakturanummereringen i systemet.
- Beskriv leveransen: Skriv hva som er solgt, og oppgi leveringstidspunkt og -sted.
- Kontroller beløpet: Sjekk pris, eventuell MVA, totalsum og forfallsdato.
En mal som varsler om manglende opplysninger, gjør det lettere å sende et komplett salgsdokument første gang.
MVA når du selger til privatpersoner
MVA-feltet på en faktura kan skape unødig uro. Det avgjørende er ikke at kunden er privatperson, men om virksomheten skal beregne merverdiavgift på salget og er registrert for dette. Privatkunden mottar fakturaen med samme type tydelige beløpsopplysninger som andre kunder.
Når virksomheten er registrert i Merverdiavgiftsregisteret, skal «MVA» stå etter organisasjonsnummeret, og avgiften må vises separat på fakturaen. Den skal oppgis i norske kroner. For avgiftspliktige varer og tjenester må fakturaprogrammet bruke riktig MVA-behandling, slik at kunden kan se både grunnlaget og avgiftsbeløpet.
Hvis ENK-et ikke er registrert, skal det ikke legge MVA på fakturaen som om virksomheten var registrert. Det er derfor viktig å skille mellom to ting: opplysningen «MVA» etter organisasjonsnummeret viser registreringsstatus, mens en egen MVA-linje viser avgiften på det konkrete salget. De hører sammen når virksomheten er registrert og salget skal avgiftsberegnes, men de er ikke det samme.
Riktig behandling kan variere med hva som selges. Et fakturaprogram kan hjelpe med beregningen, men det fritar ikke innehaveren fra å kontrollere at riktig avgiftsbehandling er valgt for varen eller tjenesten. En feil kan følge med videre til bokføringen og MVA-rapporteringen.
Praktisk kontroll: Se over registreringsstatus og MVA-behandling før fakturaen sendes. Ikke legg til avgift bare fordi kunden forventer å se en MVA-linje.
EHF, e-post eller papir, hva passer for en privatkunde
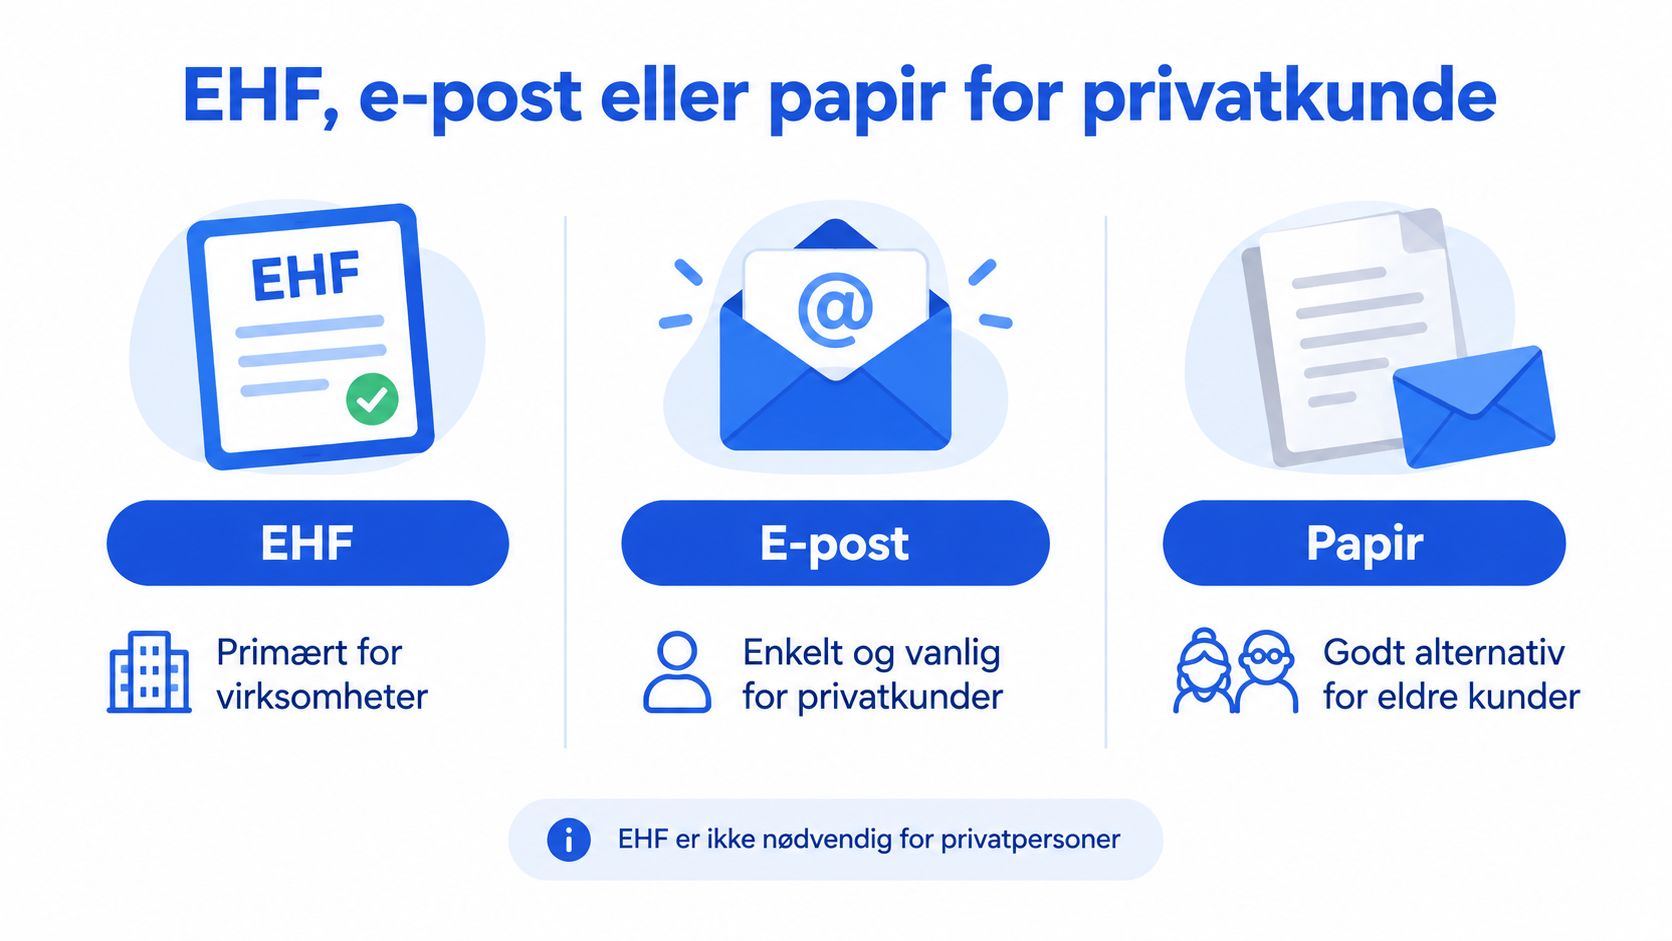
En digital faktura er ikke automatisk en EHF-faktura. En PDF som sendes på e-post er et digitalt dokument, mens EHF er et elektronisk fakturaformat som passer særlig for mottakere som håndterer fakturaer i virksomhetens systemer. At ENK-et bruker et fakturaprogram, betyr ikke i seg selv at hver kunde må motta EHF.
| Mottaker | Anbefalt format | Begrunnelse |
|---|---|---|
| Privatperson | PDF på e-post, eventuelt papir | Kunden kan motta et lesbart dokument uten å ha et system for EHF. |
| Annet foretak | EHF når mottakeren kan ta imot det, eller avtalt format | Formatet kan passe inn i virksomhetens digitale fakturaflyt. |
| Offentlig aktør | EHF dersom mottakerens rutiner eller krav tilsier det | Avklar mottakerens fakturakanal før utsending. |
For privatkunden er det viktigste at salgsdokumentet inneholder nødvendige opplysninger og faktisk når fram. En privatperson kan også motta ferdig utfylte e-fakturaer fra Skatteetaten i nettbanken, men det betyr ikke at et ENK automatisk må sende alle forbrukerfakturaer som EHF.
Reglene for salg mellom virksomheter er i utvikling. Skatteetatens informasjon om elektronisk fakturering og bokføringsreglene opplyser at bokføringspliktige som hovedregel skal utstede elektronisk faktura ved salg til andre bokføringspliktige fra 1. januar 2027. Det er også oppgitt en plikt til å motta elektroniske fakturaer fra 1. januar 2030. Det finnes unntak, blant annet for enkelte ENK med omsetning under 50 000 kroner når vilkårene er oppfylt.
Dermed bør frilanseren sjekke hvem kunden er før utsending, og velge en kanal kunden kan motta. En nærmere forklaring på EHF gjør det enklere å skille EHF fra en vanlig PDF på e-post.
Et komplett eksempel på en privatkundefaktura
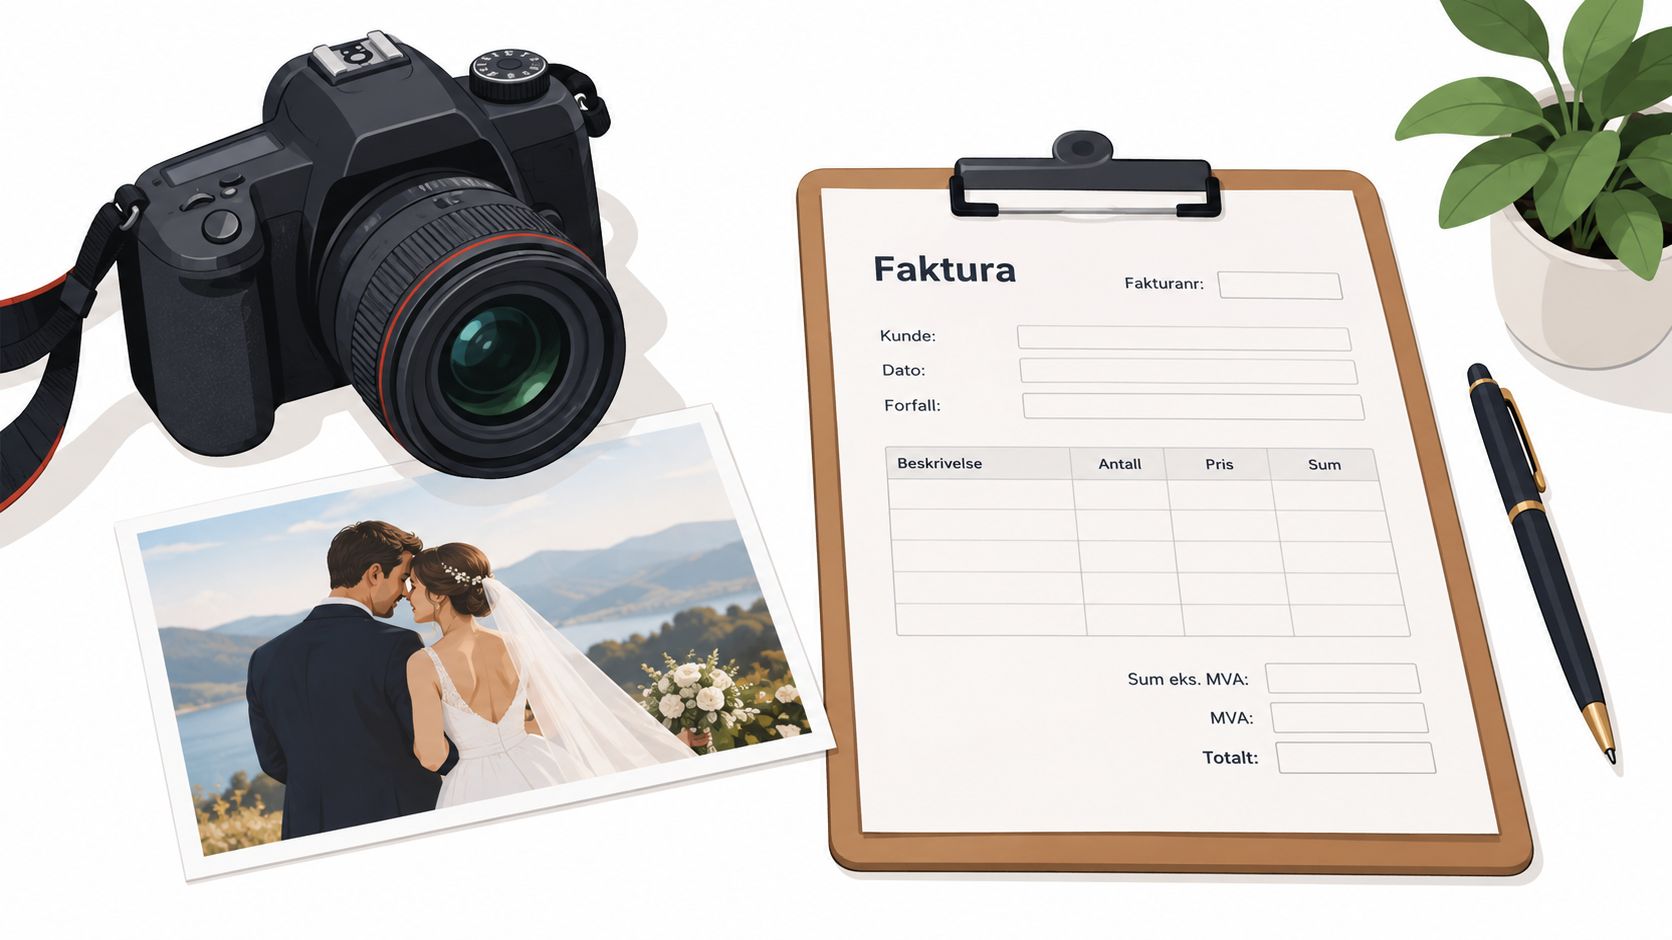
En fotograf har tatt bryllupsbilder for en privatkunde og skal fakturere for oppdraget. Eksemplet under viser hvilke felt som kan stå på fakturaen. Beløpene er bevisst ikke angitt, fordi de avhenger av avtalen mellom fotografen og kunden.
Slik kan feltene fylles ut
- Selger: Fotografens foretaksnavn, adresse og organisasjonsnummer. Hvis fotografen er registrert i Merverdiavgiftsregisteret, står «MVA» etter organisasjonsnummeret.
- Kjøper: Privatkundens navn og adresse.
- Fakturanummer og dato: Nummeret kommer fra fakturaprogrammets nummerrekke, og fakturadatoen er datoen dokumentet utstedes.
- Beskrivelse: «Bryllupsfotografering på [dato], med fotografering ved [sted] og digital levering av bildefiler.»
- Levering: Dato og sted for fotograferingen. Hvis bildefilene leveres digitalt, kan det beskrives som digital levering.
- Beløp og betaling: Avtalt pris, eventuell spesifisert MVA, totalbeløp og betalingsfrist.
Beskrivelsen bør være konkret nok til at kunden og regnskapsføringen kan forstå hva oppdraget gjaldt. «Fotografering» kan være for lite presist dersom fakturaen ikke ellers viser hva kunden kjøpte. En kort formulering om type oppdrag og leveranse gir bedre dokumentasjon.
Hvis fotografen ikke er MVA-registrert, skal fakturaen ikke late som om avgift er beregnet. Hvis fotografen er registrert og salget skal ha MVA, må avgiftsbeløpet framgå separat. En faktura med eksempel på oppsett kan brukes som støtte når feltene skal settes sammen, men innholdet må tilpasses den faktiske leveransen.
Betaling, KID og personvern etter utsendelse
Når fakturaen er sendt, begynner en ny del av dokumentasjonsjobben. Innbetalingen må knyttes til riktig faktura, slik at det er mulig å se om kravet er betalt, delvis betalt eller fortsatt utestående.
KID kan gjøre det enklere å matche innbetalinger automatisk, men betalingen kan også komme uten korrekt KID. Kunden kan betale fra en annen konto enn navnet på fakturaen, eller dele beløpet opp. Da bør ENK-et kontrollere beløp, betalingsreferanse og tidspunkt før innbetalingen avstemmes mot fakturaen.
Behold sporene fra faktura til bokføring
En faktura dokumenterer salget, men den dokumenterer ikke alene at kunden har betalt. Oppbevar derfor den utsendte fakturaen sammen med betalingsinformasjon og eventuelle korrigeringer. Hvis fakturaen må rettes etter utsending, bør kreditnota og ny faktura knyttes til det opprinnelige salget, slik at historikken fortsatt er forståelig.
Skatteetatens veiledning for nye næringsdrivende og dokumentasjon omtaler dokumentasjon og oppbevaring. En kontoutskrift alene er ikke nok som dokumentasjon for en kostnad, og bilag som fakturaer må kunne spores i regnskapet.
Ved forsinket betaling bør purring knyttes til den opprinnelige fakturaen. Noter hva som fortsatt gjenstår, og oppdater betalingsstatus når penger kommer inn. En delbetaling skal ikke få fakturaen til å framstå som fullt betalt.
Privatkundens navn og adresse er personopplysninger. Oppbevar opplysningene som trengs for fakturering og regnskap, men unngå å samle inn ekstra informasjon uten et tydelig behov. En digital fakturaflyt bør gjøre det mulig å finne faktura, betalingsspor og eventuell kreditnota samlet.
Vanlige misforståelser om faktura til privatpersoner
«Alle kunder må få EHF.» Nei. Privatkunder trenger normalt ikke EHF for å motta en korrekt faktura. EHF er særlig relevant for fakturering til virksomheter og offentlige mottakere, og framtidige plikter for virksomhetssalg gjør ikke privatkunden til EHF-mottaker.
«Det holder å sende en PDF med totalsummen.» Ikke hvis viktige opplysninger mangler. Fakturaen må blant annet vise partene, hva som er levert, leveringsopplysninger, pris, totalbeløp og betalingsfrist. Fakturanummeret må også følge en styrt, etterprøvbar nummerserie.
«MVA kan bare inngå i totalbeløpet.» Når virksomheten er registrert og avgiften skal beregnes, skal MVA spesifiseres separat. Kunden skal kunne se avgiftsbeløpet, og virksomheten trenger opplysningen i regnskapet.
«Kontoutskriften er nok når kunden har betalt.» Betalingen må kunne knyttes til salget, men banksporet erstatter ikke selve salgsdokumentasjonen. Behold fakturaen og koble betalingen til den.
«Små oppdrag trenger ikke ordentlig faktura.» Dokumentasjonskravene forsvinner ikke fordi beløpet er lite eller kunden er privatperson. En fast rutine for alle oppdrag gjør det enklere å holde regnskapet sammenhengende.
Sjekkliste og neste steg for ENK-et
Før utsending kan innehaveren bruke denne kontrollen:
- Riktig kunde: Er navn og adresse korrekte?
- Riktig selger: Står foretakets navn, adresse og organisasjonsnummer på fakturaen, med «MVA» når det gjelder?
- Riktig dokument: Har fakturaen en styrt nummerering, dato og tydelig beskrivelse av leveransen?
- Riktig beløp: Er pris, eventuell spesifisert MVA, totalbeløp og betalingsfrist kontrollert?
- Riktig kanal: Kan privatkunden motta dokumentet på e-post eller papir, eller trenger en virksomhetskunde EHF?
- Riktig oppfølging: Er innbetalingen avstemt mot fakturaen, og er delbetaling, purring eller kreditnota dokumentert?
Et dedikert faktura- og regnskapsprogram kan samle fakturanummerering, MVA-behandling, utsending og betalingsoppfølging. Easypeasy tilbyr fakturering via e-post og EHF for ENK, og løsningen har også funksjoner for bokføring, MVA-håndtering, purringer og bankintegrasjon. Andre verktøy kan dekke tilsvarende behov, så valget bør styres av hvilke rutiner foretaket faktisk trenger.
Når faktura, betaling og bilag henger sammen, blir det enklere å kontrollere inntektene og få et ryddig grunnlag for bokføring, MVA-oppgaver og skattemelding. Neste steg er å etablere én fast arbeidsflyt og bruke den for hvert oppdrag.
Easypeasy tilbyr fakturering for ENK via e-post og EHF, sammen med verktøy for bokføring, MVA og betalingsoppfølging. Se hvordan funksjonene kan passe inn i fakturarutinene dine hos Easypeasy.