Du sitter sannsynligvis med nettbank, bilag og en halvferdig skattemelding åpne samtidig, og prøver å finne ut hvorfor det plutselig er mer enn bare en personlig skattemelding. Det er akkurat her mange ENK-eiere går seg fast. Den nye næringsspesifikasjonen gjør at du må være ryddig på tallene, og du må være det før du sender inn.
Innholdsfortegnelse
- Hva skattemeldingen for selvstendig næringsdrivende egentlig er
- Forberedelser du må gjøre før du fyller ut
- Slik fyller du ut næringsspesifikasjonen i praksis
- Fradrag og dokumentasjon Skatteetaten kontrollerer
- Når kan du bruke forenklet næringsspesifikasjon
- Innsending, frister og hva som skjer etterpå
- Sjekkliste og vanlige spørsmål før levering
- Vanlige spørsmål
Hva skattemeldingen for selvstendig næringsdrivende egentlig er
En konsulent med tre kunder og en nettbutikkeier som har solgt litt fra kjøkkenbordet, møter samme realitet. Skattemeldingen for et enkeltpersonforetak er ikke bare den vanlige personlige meldingen med et par ekstra felt. Den består av en personlig del og en næringsdel som må stemme med regnskapet, og alle som driver ENK skal levere den, også når virksomheten ikke har hatt inntekt eller omsetning i året. Skatteetaten opplyser også at fristen er 31. mai hvert år, med åpning for levering vanligvis i mars eller april. Skatteetatens veiledning for ENK
Den viktige forskjellen ligger i næringsspesifikasjonen. Det er her du viser driftsinntekter, driftskostnader og resultatet fra virksomheten, og den nye løsningen erstattet den gamle måten å levere på fra og med 2023. Skatteetaten beskriver at innlevering nå skjer via skatteetaten.no eller regnskapssystem, ikke som før med den gamle Altinn-praksisen. Skatteetaten om RF-1175 og næringsoppgaven
Hva dette betyr i praksis
ENK skattlegges ikke som et selskap med egen skatt på selskapet. Overskuddet går inn i den personlige skattemeldingen som næringsinntekt, og beregnet personinntekt kan påvirke både trygdeavgift og pensjon. Derfor er det feil å behandle dette som ren skjemautfylling. Det er tallene fra virksomheten som avgjør hvordan skatten blir behandlet.
Praktisk regel: Hvis resultatet fra foretaket ikke stemmer, stemmer heller ikke skatten. Resten av skattemeldingen blir bare pynt.
For en enkel måte å få oversikt på før innlevering, bruker mange en kalkulator. Denne skattekalkulatoren for ENK kan brukes til å se hva tallene faktisk betyr før du sender inn.
Forberedelser du må gjøre før du fyller ut
Start med bokføringen, ikke skjemaet. Alle bilag, bankutskrifter og kontantsalg må være avstemt, og saldobalansen fra regnskapssystemet må stemme med det du faktisk skal rapportere. Når tallene ikke er lukket først, blir skattemeldingen bare gjetting med bedre ord.
MVA må avklares tidlig. Skatteetaten sier at enkelte næringsdrivende kan levere via nett eller årsoppgjørs- og regnskapsprogram, og at leveringsfristen ved utsatt frist kan forlenges til 30. juni etter søknad innen fristen. For deg betyr det én ting: du må vite om siste MVA-termin er levert før du begynner å ferdigstille året. Skatteetatens side om skattemelding for personlige næringsdrivende
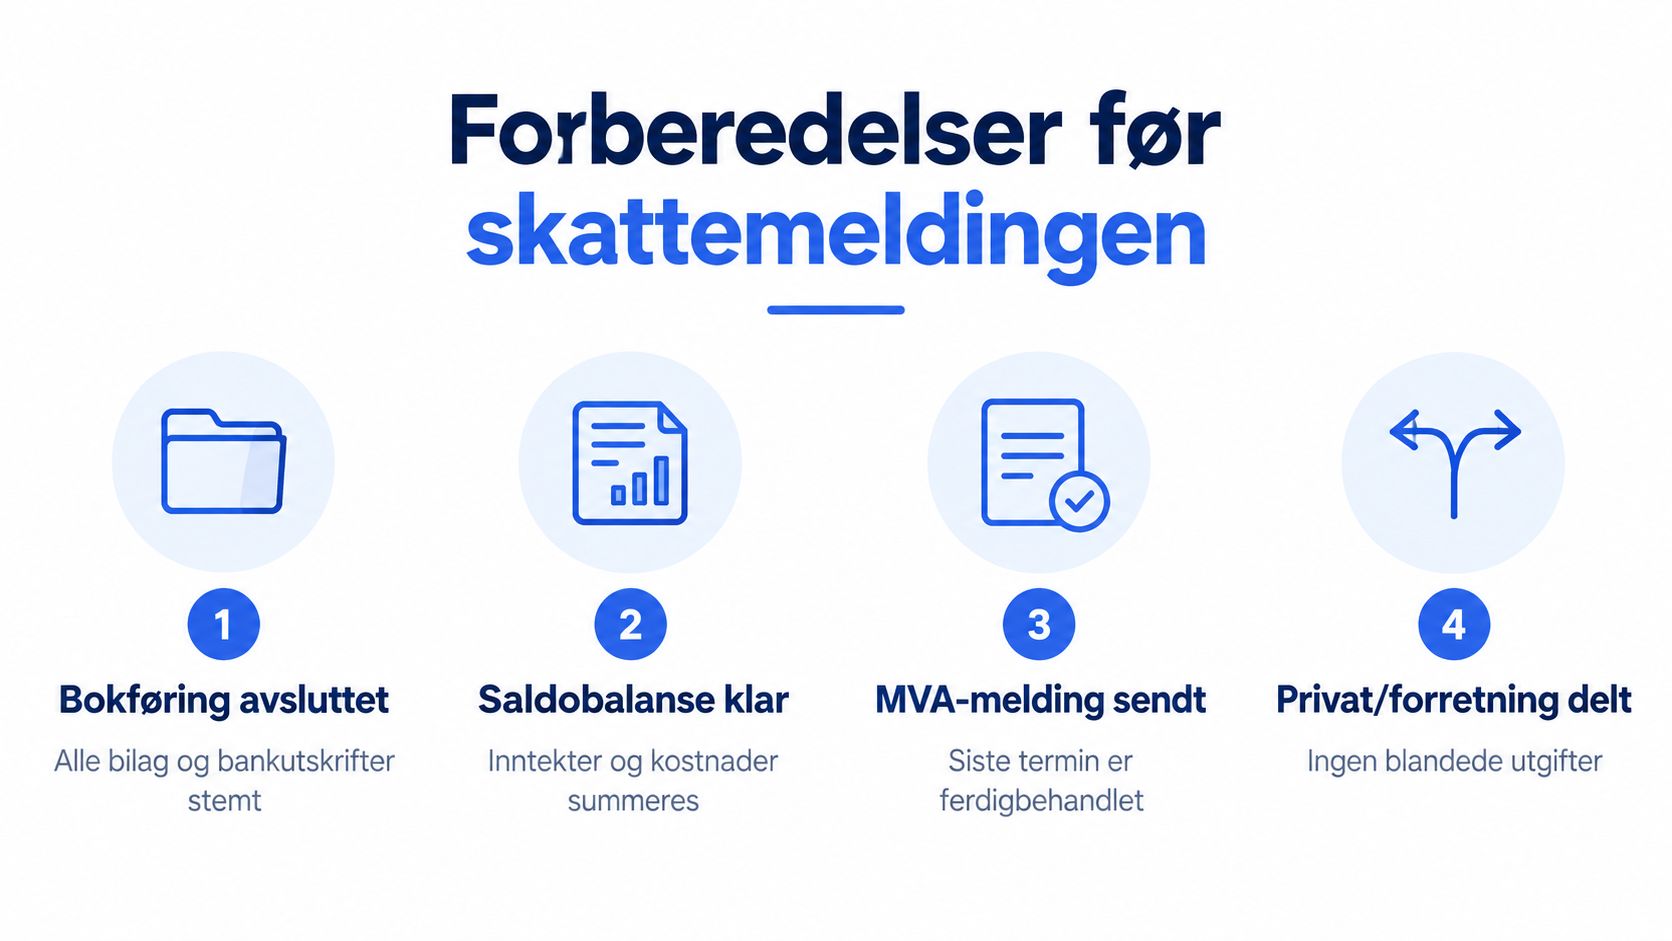
Rydd dokumentasjonen før du går videre
Bilag skal være digitalt arkivert i tråd med bokføringsreglene, og du må kunne finne dem raskt hvis Skatteetaten spør. Ha klart bankens årsoppgjør, leverandørreskontro, liste over kundefordringer, grunnlag for bilgodtgjørelse og eventuelle kostnadsrefusjoner. Det er her mange små ENK bommer, fordi de oppdager at en kvittering bare ligger i en e-post de aldri fant igjen.
Skatteetaten peker på en enkel rekkefølge som faktisk reduserer feil. Avstem næringsinntekten mot bokføringen, sjekk at næringsoppgave og vedlegg er fylt ut, og kontroller at fradrag og personinntekt står riktig før innsending. Det er den gjennomgangen som avslører de vanlige småfeilene hos små ENK, ikke selve innsendingen. Skatteetatens side om skattemelding for personlige næringsdrivende
Kontrollen starter ikke når du trykker send. Den starter når tallene dine møter bilagene du skulle hatt orden på tidligere.
Før du leverer, må du også sjekke de forhåndsutfylte opplysningene i skattemeldingen. De kan være riktige, men de er ikke automatisk komplette for en næringsdrivende. Når næringsspesifikasjonen er tilgjengelig via lenken fra RF-1175, er du på rett spor, men bare hvis bokføringen bak allerede er ferdig.
Slik fyller du ut næringsspesifikasjonen i praksis
RF-1175 er ikke mystisk, men den straffer slurv. Du fyller inn det virksomheten faktisk har tjent og brukt, og lar skjemaet føre resultatet videre til persondelen. Små ENK går ofte i samme felle her, de legger inn tall på feil linje og oppdager det først når skattemeldingen ikke stemmer med bokføringen.
Typiske poster i næringsspesifikasjonen (RF-1175)
| Post | Hva føres her | Eksempel (konsulent) | Eksempel (nettbutikk) |
|---|---|---|---|
| Driftsinntekter | Fakturert salg av varer og tjenester uten MVA | Honorar fra kunder | Salg av varer |
| Andre driftsinntekter | Andre næringsrelaterte inntekter | Sykepenger | Refusjoner |
| Varekostnad | Kostnader knyttet til varer som selges videre | Ikke relevant | Innkjøp av varer |
| Lønnskostnader | Lønn og tilknyttede kostnader | Lønn til medhjelper | Lønn til lagerhjelp |
| Avskrivninger | Driftsmidler som skal fordeles over tid | Laptop eller utstyr | Lagerutstyr |
| Andre kostnader | Husleie, telefon, markedsføring og lignende | Telefon og annonser | Frakt og nettbutikkverktøy |
Driftsinntekter er det som faktisk er fakturert inn som næring. Andre driftsinntekter kan være støtte eller ytelser som hører til virksomheten, mens kostnadssiden rommer det som er nødvendig for driften. Se også eksempel på faktura som viser hvordan salg dokumenteres.
Hvordan tallene faktisk beveger seg
Du skal ikke fylle ut skjemaet som et løst regneark der beløp flyttes tilfeldig mellom feltene. Det som må stemme, er driftsresultatet, og det skal videre til riktig sted i skattemeldingen. Når næringen er aktiv, brukes også beregnet personinntekt i egne poster, og det påvirker trygdeavgiften.
Kort sagt: Riktig postering slår pene tall. Feil plassering er en av de vanligste grunnene til at skattemeldingen blir unødvendig tung å rette opp.
Fra og med 2023 er den nye næringsspesifikasjonen mer nyttig enn den gamle næringsoppgaven, nettopp fordi den tvinger frem en tydeligere kobling mellom inntekter, kostnader og grunnlaget du faktisk har bokført. Det er her Skatteetaten finner de små feilene hos små ENK, særlig når salg, kostnader og personlige uttak blandes sammen.
For en del små foretak er det fakturamalen som avgjør om regnskapet blir forståelig eller rotete. Den bør vise MVA-fritt honorar og varesalg hver for seg, så tallene i næringsspesifikasjonen går an å lese uten gjetting.
Fradrag og dokumentasjon Skatteetaten kontrollerer
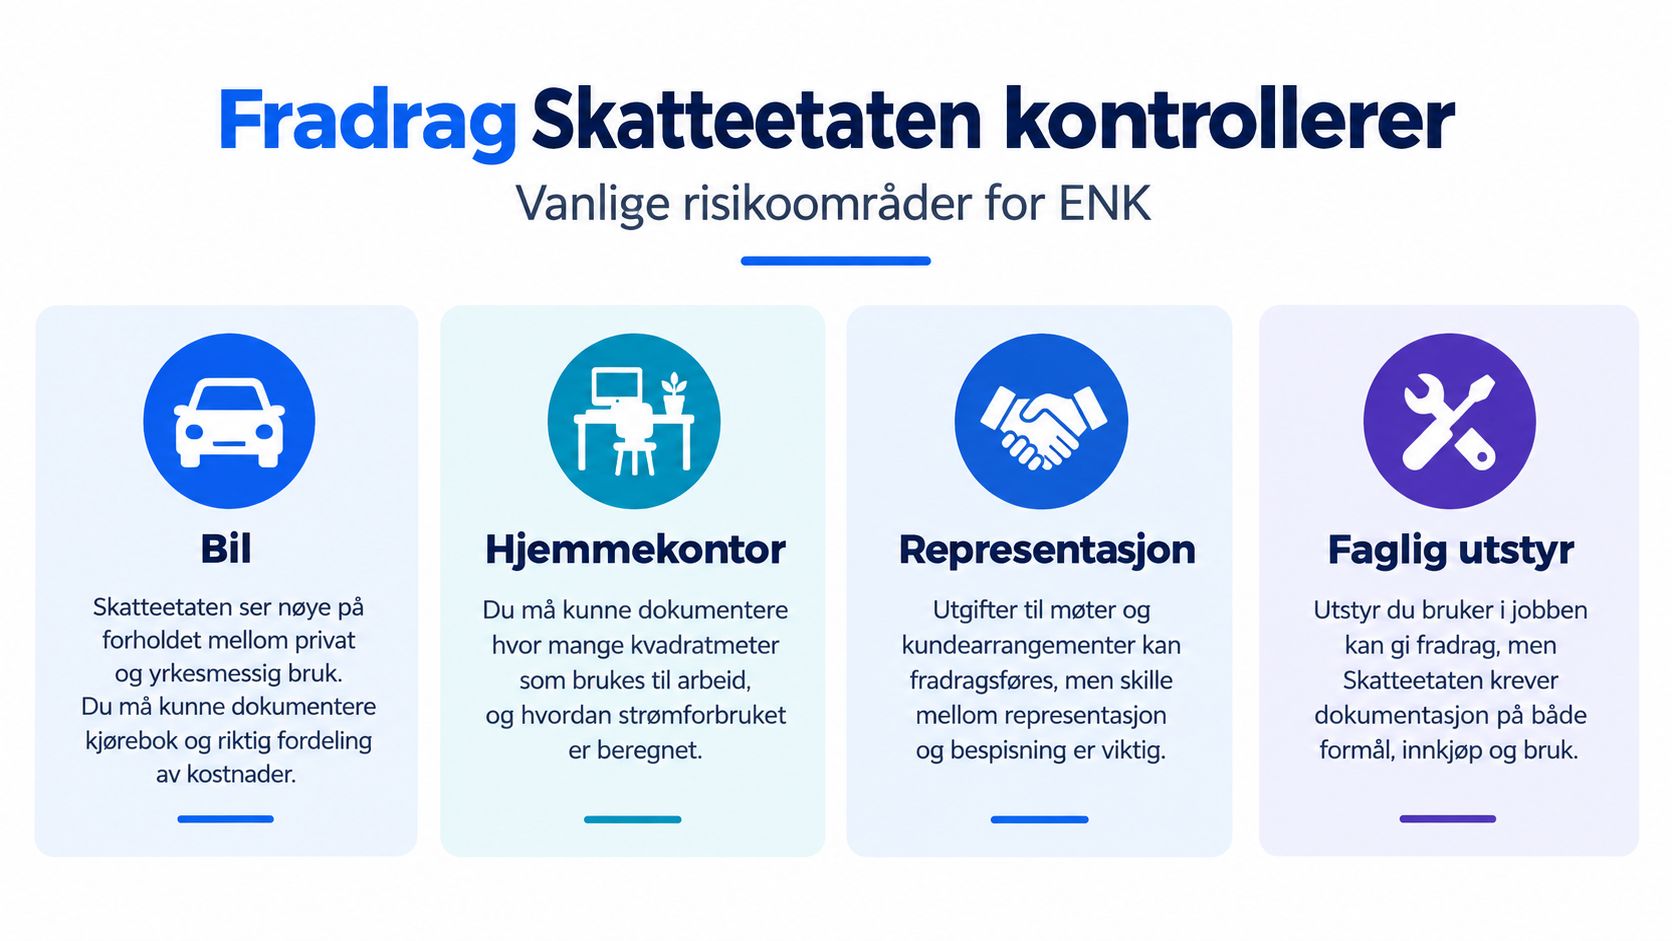
Skatteetaten ser først på fradrag som virker for brede, svakt begrunnet eller blandet sammen med private utgifter. Bil, hjemmekontor og manglende bilag er typiske steder små ENK får spørsmål. Sticos opplyser at daglig tvangsmulkt er 638,50 kroner per dag, med en maksimalgrense på 63 850 kroner, hvis skattemeldingen leveres for sent eller med åpenbare feil etter varsel fra Skatteetaten. Sticos om frist og kontroll av skattemelding
Dokumentasjon må være på plass før du leverer. Skatteetaten har også vist høy kontrollaktivitet på fradrag, og det er nettopp i fradragene små ENK ofte blir tatt på det som ser lite ut hver for seg, men blir rot når det ikke henger sammen. Poenget er enkelt. Fradrag uten sporbarhet blir fort strøket.
Dette må ligge i mappa
- Bilbruk: Kjøring må kunne skilles mellom privat og næring, ellers ryker fradraget fort i kontroll.
- Hjemmekontor: Areal og kostnader må være forklart, ikke bare antatt.
- Representasjon og bevertning: Formålet må være tydelig, og deltakerne bør kunne identifiseres.
- Faglig utstyr og oppdatering: Kvittering alene er ikke nok hvis du ikke kan vise hva det ble brukt til.
Det er særlig her den nye næringsspesifikasjonen fra 2023 gjør jobben sin. Når inntekter, kostnader og bokføring ligger tettere på hverandre, blir det mye lettere for Skatteetaten å se om tallene faktisk henger sammen, eller om du har ført inn noe du ikke kan forklare. Små ENK får som regel spørsmål når salg og private uttak blandes, eller når fradragene ser mer optimistiske ut enn underlaget tilsier.
Dokumentasjonen må være konkret, med kvittering, dato, formål og eventuelt deltakerliste når det er relevant. Mangler underlaget, kan fradraget bli avvist, og da hjelper det lite at kostnaden føltes nødvendig i praksis. For bil og kjøring er en kjørebok ofte den enkleste måten å holde orden på. Kjørebok-funksjonen som bygger dokumentasjon
Hvis en kostnad ikke kan forklares med hvem, hva, når og hvorfor, er den ikke klar for innlevering.
Når kan du bruke forenklet næringsspesifikasjon
Myten om at lav omsetning automatisk fritar fra plikter, skaper unødvendig rot. Skatteetaten opplyser at enkeltpersonforetak må levere skattemelding med næringsopplysninger, men at noen med driftsinntekter under 50 000 kroner kan velge enkel næringsspesifikasjon. Samtidig må skattemeldingen leveres selv om virksomheten ikke har hatt omsetning eller nylig er startet eller avsluttet. Skatteetatens veiledning om selskaper og næringsspesifikasjon
Det som skaper forvirring, er at folk blander registreringsplikt, MVA-plikt og plikt til å levere næringsspesifikasjon. De er ikke det samme. Du kan ha en liten eller nesten tom virksomhet og likevel måtte rapportere riktig, og om du ligger over grensen eller har mer kompleks drift, skal du over i full spesifikasjon. Det er ikke et valg mellom å rapportere og å slippe, det er et valg mellom riktig format og feil format.
Slik skiller forenklet og full seg
| Vilkår | Forenklet (RF-1175) | Full (RF-1176) |
|---|---|---|
| Omsetning | Under 50 000 kroner | Over 50 000 kroner |
| Ansatte | Ingen ansatte | Kan ha ansatte |
| Bil og utleie | Ingen næringsbil eller utleieinntekter | Mer omfattende drift |
| Deltakerfastsetting | Ikke aktuelt | Kan være aktuelt |
| Dokumentasjonsnivå | Enklere, men fortsatt plikt til riktige tall | Mer detaljert |
Hvis foretaket ligger rett over grensen, er det ingen dramatikk, men det er heller ikke rom for å late som om du fortsatt er i forenklet løype. Du blir fortsatt skattepliktig, og du må levere på riktig nivå.
Tre spørsmål er nok før du velger skjema: Har foretaket faktisk under 50 000 kroner i driftsinntekter, er det uten ansatte, og er driften enkel nok til at du ikke trenger full spesifikasjon? Hvis svaret på ett av dem er nei, er forenklet løsning sannsynligvis feil spor.
Innsending, frister og hva som skjer etterpå
Når tallene er klare, er selve innsendingen enkel. Du logger inn med BankID eller MinID, går gjennom beregningen, sjekker at summene stemmer, og sender inn. Lagre kvitteringen når leveringen er bekreftet. Det er den du vil ha når du senere må vise hva som faktisk ble sendt.
Fristen for næringsdrivende er 31. mai, og Skatteetaten åpner vanligvis levering i mars eller april. Trenger du mer tid, må du søke om utsettelse innen fristen. Da kan leveringsfristen forlenges til 30. juni. Ikke legg opp planen som om utsettelse kommer automatisk. Skatteetatens side om skattemelding for personlige næringsdrivende
Hvis levering glipper
Leverer du for sent, kan det komme tvangsmulkt. Leverer du ikke i det hele tatt, kan Skatteetaten bruke skjønnsligning. Det er en dyr måte å oppdage at du utsatte saken for lenge.
Etter levering kommer skatteoppgjøret, vanligvis i juni. Hvis noe er feil, kan du klage innen seks uker. Oppdager du en konkret feil senere, bruker du endringsmelding. Ryddige rettelser slår alltid at Skatteetaten finner feilen først.
Sjekkliste og vanlige spørsmål før levering
Det siste kvelden før levering bør være kjedelig. Alt annet enn kjedelig betyr vanligvis at noe mangler. Start med å kontrollere at alle bilag er bokført, at MVA-terminen er sendt, at eventuell lønn til ansatte er rapportert, og at næringsspesifikasjonen stemmer mot regnskapet. Privatkonto og driftskonto må være skilt så tydelig at du ikke trenger å tolke transaksjonene på nytt neste vår.
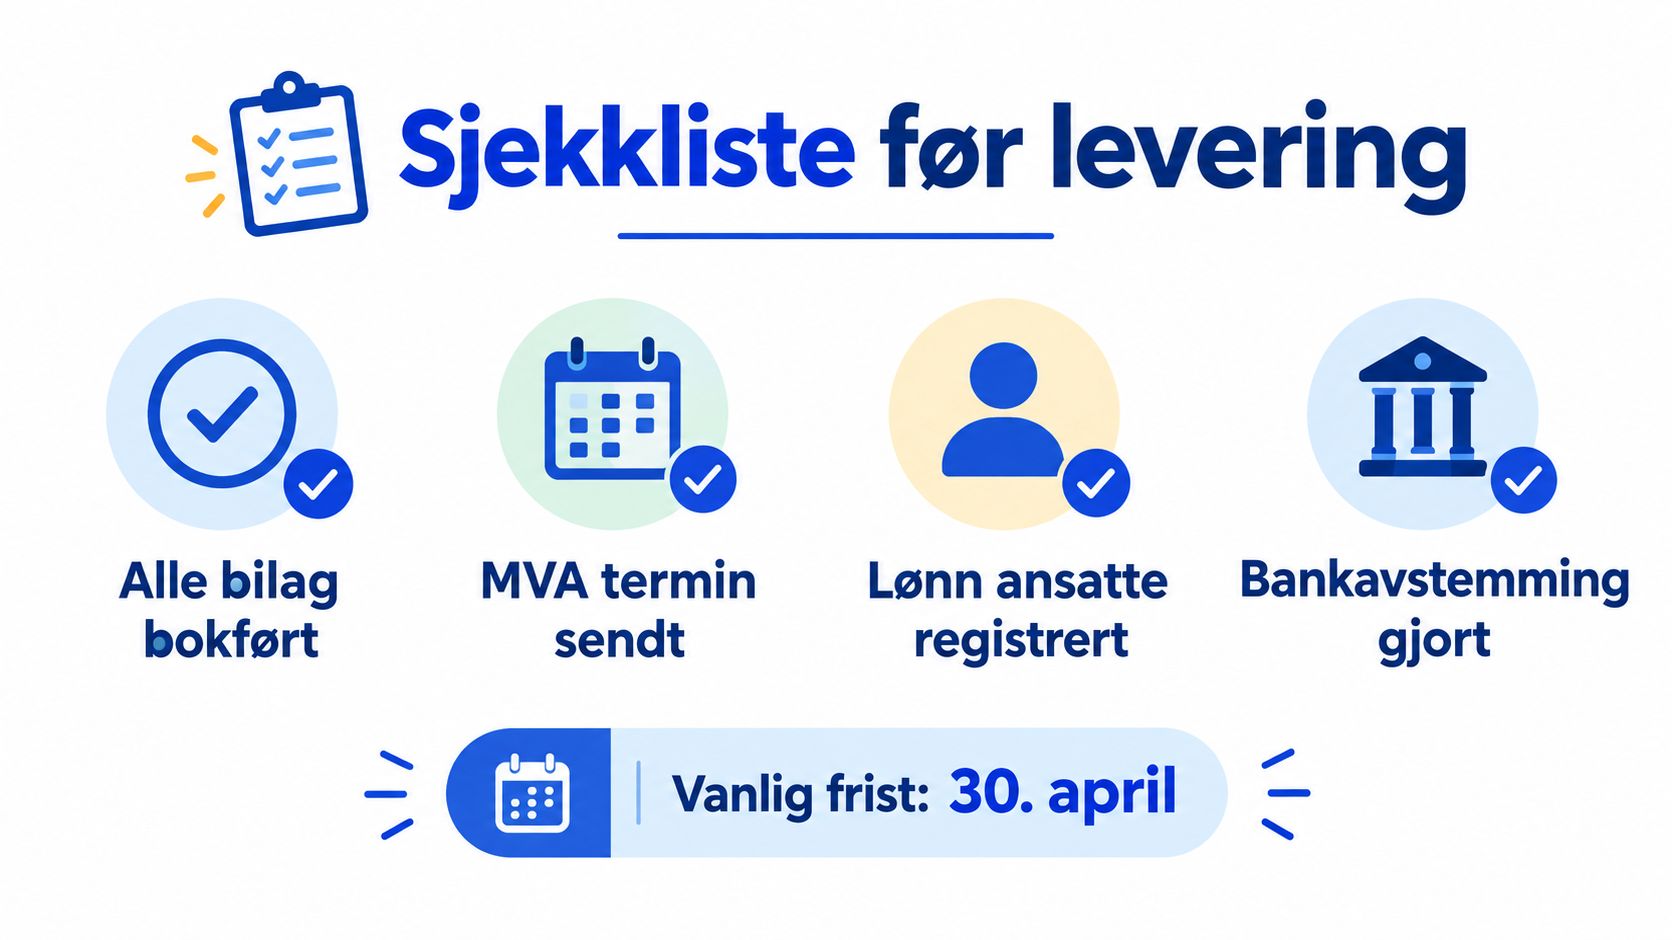
Før du trykker send
- Alle bilag bokført: Ingen løse kvitteringer skal bli igjen i en e-post eller lommebok.
- MVA-termin sendt: Siste termin må være ryddet av veien før skattemeldingen sendes.
- Lønn til ansatte registrert: Hvis det finnes ansatte, må lønnsrapporteringen være korrekt.
- Bankavstemming gjort: Tallene må stemme med kontoutskriften, ikke bare med håpet om at de gjør det.
Vanlige spørsmål
Hvordan endres en levert skattemelding?
Da brukes endringsmelding når feilen er oppdaget. Det er den riktige veien når noe faktisk må rettes etter innsending.
Kan forhåndsutfylt næringsinntekt overstyres?
Ja, men bare når det finnes et reelt grunnlag. Forhåndsutfylte tall er ikke alltid riktige for næring, så regnskapet må alltid vinne over antakelser.
Hva hvis omsetningen var under 50 000 kroner?
Da kan forenklet næringsspesifikasjon være aktuelt, men virksomheten er fortsatt skattepliktig og må rapporteres riktig. Lav omsetning er ikke det samme som fritak.
Når bør regnskapsfører kontaktes i stedet for å gjøre det selv?
Når det er ansatte, avskrivninger, bilbruk med blandet privat og næring, eller du ser at tallene ikke lenger er enkle å forklare. Det er mye billigere å få hjelp før innsending enn etter en kontroll.
Skattemeldingen blir langt enklere når bokføring, fakturaer og kvitteringer allerede henger sammen. Easypeasy er laget for ENK som vil håndtere fakturering, bokføring, MVA og skattemelding i samme flyt, og løsningen kan brukes som et praktisk alternativ når tallene skal samles før levering. Besøk Easypeasy hvis målet er å få en ryddigere arbeidsflyt før neste skattemelding.