Du står i bilforretningen eller hos bruktbilselgeren, ser en ryddig varebil med hvite skilt og får høre at den er “perfekt for firma”. Det høres trygt ut, og mange ENK-eiere kjøper akkurat der og da uten å sjekke én ting som styrer hele regnestykket, nemlig hva som faktisk står i vognkortet.
Det er her mange bommer. Varebil klasse 1 er ikke bare en praktisk biltype, men en egen kjøretøykategori med historiske og avgiftsmessige skiller mot klasse 2, tydelig markert i Statens vegvesens kodeverk gjennom kodene 310, 311, 314 og 315 SSBs oversikt over bilparken. Den som kjøper på markedsføring alene, risikerer å betale mer enn nødvendig, og å bokføre bilen feil fra første dag.
Innholdsfortegnelse
- Hvorfor varebil klasse 1 er et vanlig valg for ENK
- Hva en varebil klasse 1 egentlig er
- Avgifter og engangsavgift for klasse 1
- Mva-regler for klasse 1 i et ENK
- Skattemessig fradrag ved privat og næringsmessig bruk
- Kjørebok, dokumentasjon og hva Skatteetaten krever
- Når klasse 1 likevel er riktig valg for ditt ENK
- Oppsummering og neste steg for ENK-eieren
Hvorfor varebil klasse 1 er et vanlig valg for ENK
Mange ENK-eiere ender opp med varebil klasse 1 fordi bilen ser ut som en arbeidshest, men også må fungere som familiebil, pendlerbil eller besøksbil. En konsulent vil ha plass til utstyr og samtidig sitte komfortabelt. En håndverker vil ha rom til verktøy, men også bruke bilen privat. Når selgeren sier “varebil”, er det lett å tro at dette automatisk gir gunstige fradrag.
Det gjør det ikke. Klassifiseringen på vognkortet styrer avgift, bokføring og dokumentasjon, ikke hva bilen er brukt til i reklamen eller hvor praktisk den virker. Derfor må registreringskategori og fortollingsdato sjekkes før bilen behandles i regnskapet.
Praktisk regel: Kjøp aldri bil på ordet “varebil” alene. Vognkortet avgjør hvilken regelkategori som gjelder, og det kan være avgjørende for både skatt og mva.
Det som gjør klasse 1 ekstra vanlig, er nettopp at den ofte ligner på biler folk allerede kjenner som personbil. Den kan ha flere seterader, hvite skilt og et lasterom som ser nyttig ut. Likevel kan den være behandlet helt annerledes skattemessig enn mange tror. Det er derfor klasse 1 blir en skattefelle for den som leser salgsannonsen, men ikke sjekker teknisk klassifisering.
Hva en varebil klasse 1 egentlig er
Teknisk klasse først, markedsføring etterpå
Varebil klasse 1 er et N1-kjøretøy med tillatt totalvekt på maksimalt 3 500 kg, men som ikke oppfyller vilkårene for klasse 2 Statens vegvesen om ombygging og godkjenning. Det betyr at betegnelsen ikke handler om hvordan bilen ser ut i en annonse, men om hvilke tekniske og avgiftsmessige krav den faktisk oppfyller.
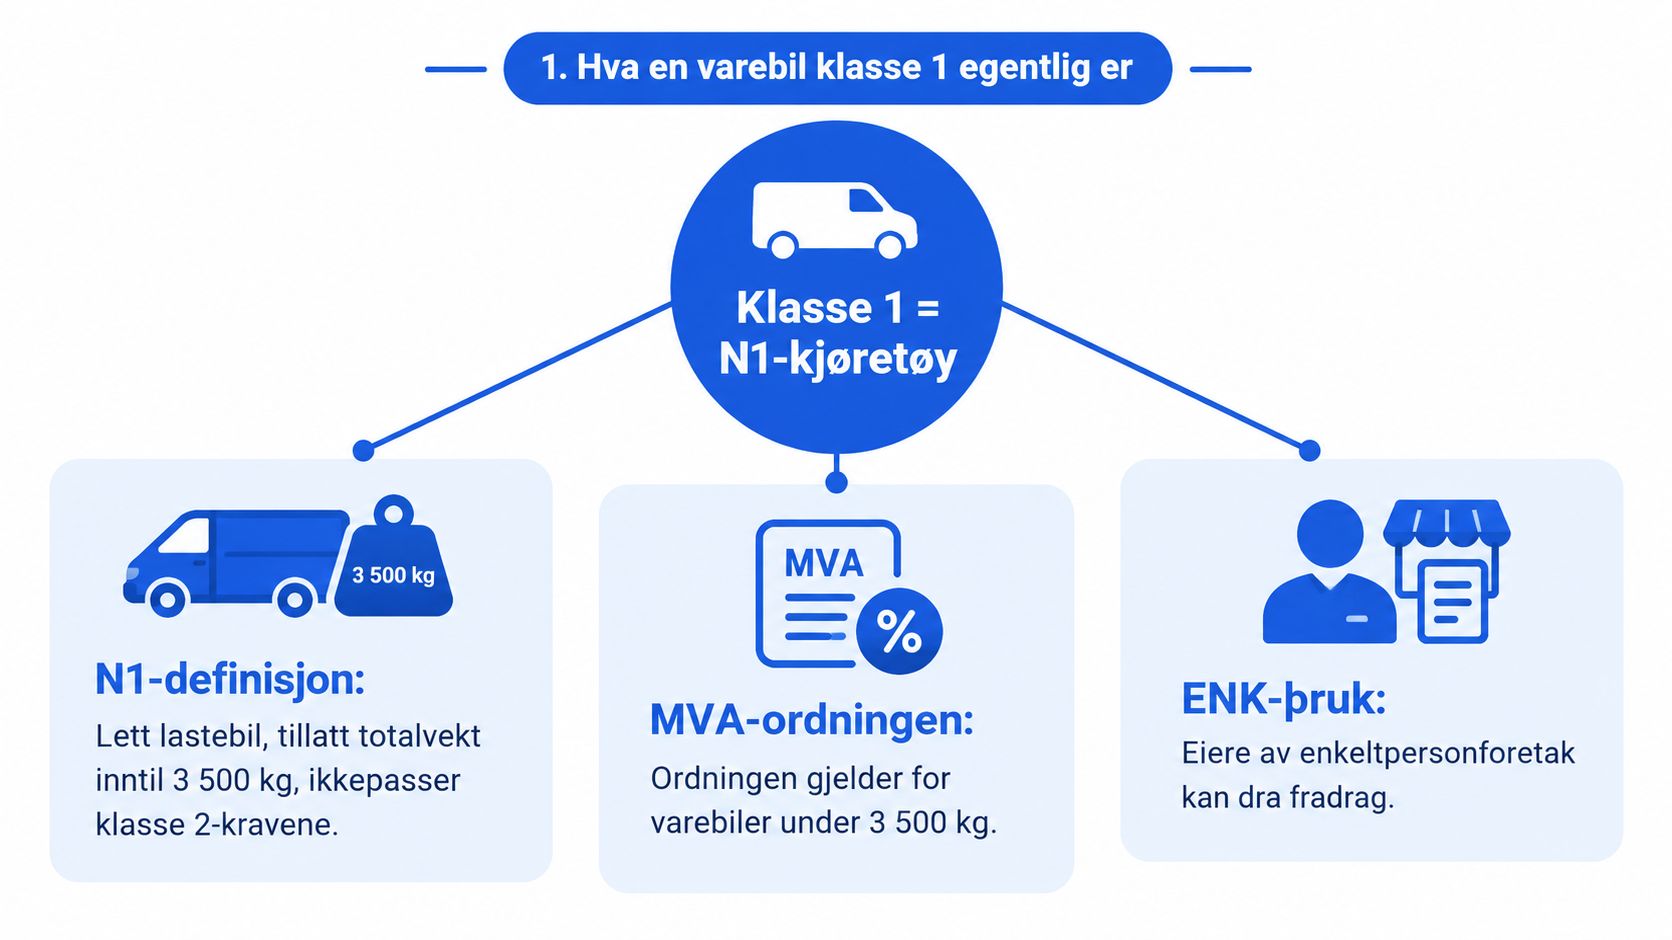
I praksis kan det være en bil med varerom, flere seterader og hvite skilt, uten at det endrer klassifiseringen. Det er derfor noen biler oppfattes som “arbeidsbil” av selger og kunde, mens de i regnskapet behandles som personkjøretøy etter avgiftsreglene. Den tekniske definisjonen er altså ikke pynt, den avgjør hvordan bilen skal forstås i systemet.
Registreringsdatoen avgjør mer enn mange tror
Statens vegvesens kodeverk skiller mellom kode 310 og kode 314 for varebil klasse 1, og mellom 311 og 315 for varebil klasse 2 SSBs bilparkstatistikk. Kode 310 omfatter varebil registrert første gang i Norge før 1. januar 1981 og varebil klasse 1 registrert fra og med denne datoen, mens kode 314 gjelder varebil klasse 1 fortollet etter 31. mars 2001.
Det er ikke små detaljer. De viser at klassifiseringen bygger på flere reformer i registrerings- og avgiftssystemet, og at både registreringsdato og fortollingsdato må kontrolleres før bilen plasseres skattemessig. En bil som ser identisk ut på tunet, kan dermed havne i en annen kategori enn naboens bil.
Hva dette betyr i hverdagen
For et ENK er det viktigste ikke å kunne alle koder utenat, men å lese vognkortet riktig. Dersom bilen er registrert som klasse 1, er den allerede plassert i en avgiftsmessig ramme som ikke styres av følelsen av at dette er en “vanlig varebil”. Det er nettopp derfor teknisk klassifisering og avgiftskategori må holdes fra hverandre.
Avgifter og engangsavgift for klasse 1
En varebil klasse 1 havner i avgiftsgruppe a, sammen med personbiler og busser under 6 meter med inntil 17 sitteplasser. I den gruppen inngår CO2-utslipp som avgiftskomponent Regjeringens avgiftsdokumenter. Det er her mange bommer. Bilen vurderes ikke bare etter størrelse og utseende, men etter utslippsdata og hvilken regelkategori den faktisk er plassert i.
For kjøretøy der dokumentasjon av drivstofforbruk og CO2-utslipp brukes i avgiftsgrunnlaget, brukes CO2 som beregningspunkt. Når slike tall ikke foreligger, kan slagvolum brukes. Forskjellen er praktisk viktig. To biler som ser like ut i salgsannonsen, kan gi helt ulik avgift når de skal registreres.
Klasse 1 følger personbilsporet
I de offentlige avgiftsdokumentene ble det vist at klasse 1 lå i samme avgiftsgruppe som personbiler, mens andre kjøretøygrupper hadde andre satser. Lastebiler med tillatt totalvekt inntil 7 500 kg ble for eksempel omtalt med reduserte satser sammenlignet med personbilavgiften, mens klasse 1 fortsatt lå i gruppe a Regjeringens avgiftsdokumenter.
Det er derfor klasse 1 ofte blir en dyr løsning for næringsdrivende. Bilen kan være nyttig i arbeidshverdagen, men avgiftsmessig følger den personbilsporet. Da ender totalprisen lett høyere enn mange forventer, og høyere enn for en bil som havner i en annen kjøretøygruppe.
En varebil som ser lik ut på utsiden, kan altså koste mer i avgift bare fordi den er registrert annerledes. Det er ikke markedsføring som avgjør. Det er klassifiseringen.
Mva-regler for klasse 1 i et ENK
Her går mange rett i fella. Varebil klasse 1 behandles som personkjøretøy etter norske merverdiavgiftsregler, og inngående merverdiavgift på kjøp, leasing, drift, vedlikehold og reparasjoner kan som hovedregel ikke fradragsføres. For et ENK betyr det at bilen kan være nyttig i virksomheten, men likevel gi dårligere økonomi enn mange tror.
Regnestykket er enkelt. Kjøper du en bil for 400 000 kroner eksklusive merverdiavgift, blir inngående mva 100 000 kroner. For klasse 1 kan det beløpet normalt ikke kreves tilbake. Da ender kostnadsgrunnlaget på 500 000 kroner inklusive mva. Det er den summen som faktisk treffer bunnlinjen.
Det er her klasse 1 ofte blir en skattefelle. Bilen kan se riktig ut for næring, og markedsføringen kan love mye, men avgiftsmessig følger den fortsatt personkjøretøysporet. Når samme bil kunne vært registrert eller vurdert annerledes, er det klassifiseringen som avgjør økonomien, ikke salgsannonsen.
Skatteetaten legger også opp til at kostnader føres inklusive merverdiavgift når bilen er registrert som klasse 1, og det styrer både bokføring og forventninger til fradrag Skatteetatens regelendringer. Det er derfor klasse 1 ofte blir dyrere enn mange små foretak regner med, selv når bilen brukes aktivt i næringen. Skal du forstå hvordan dette slår ut i skattemeldingen for et enkeltpersonforetak, er denne gjennomgangen nyttig: skattemeldingen for enkeltpersonforetak og bilposter.
Skattemessig fradrag ved privat og næringsmessig bruk
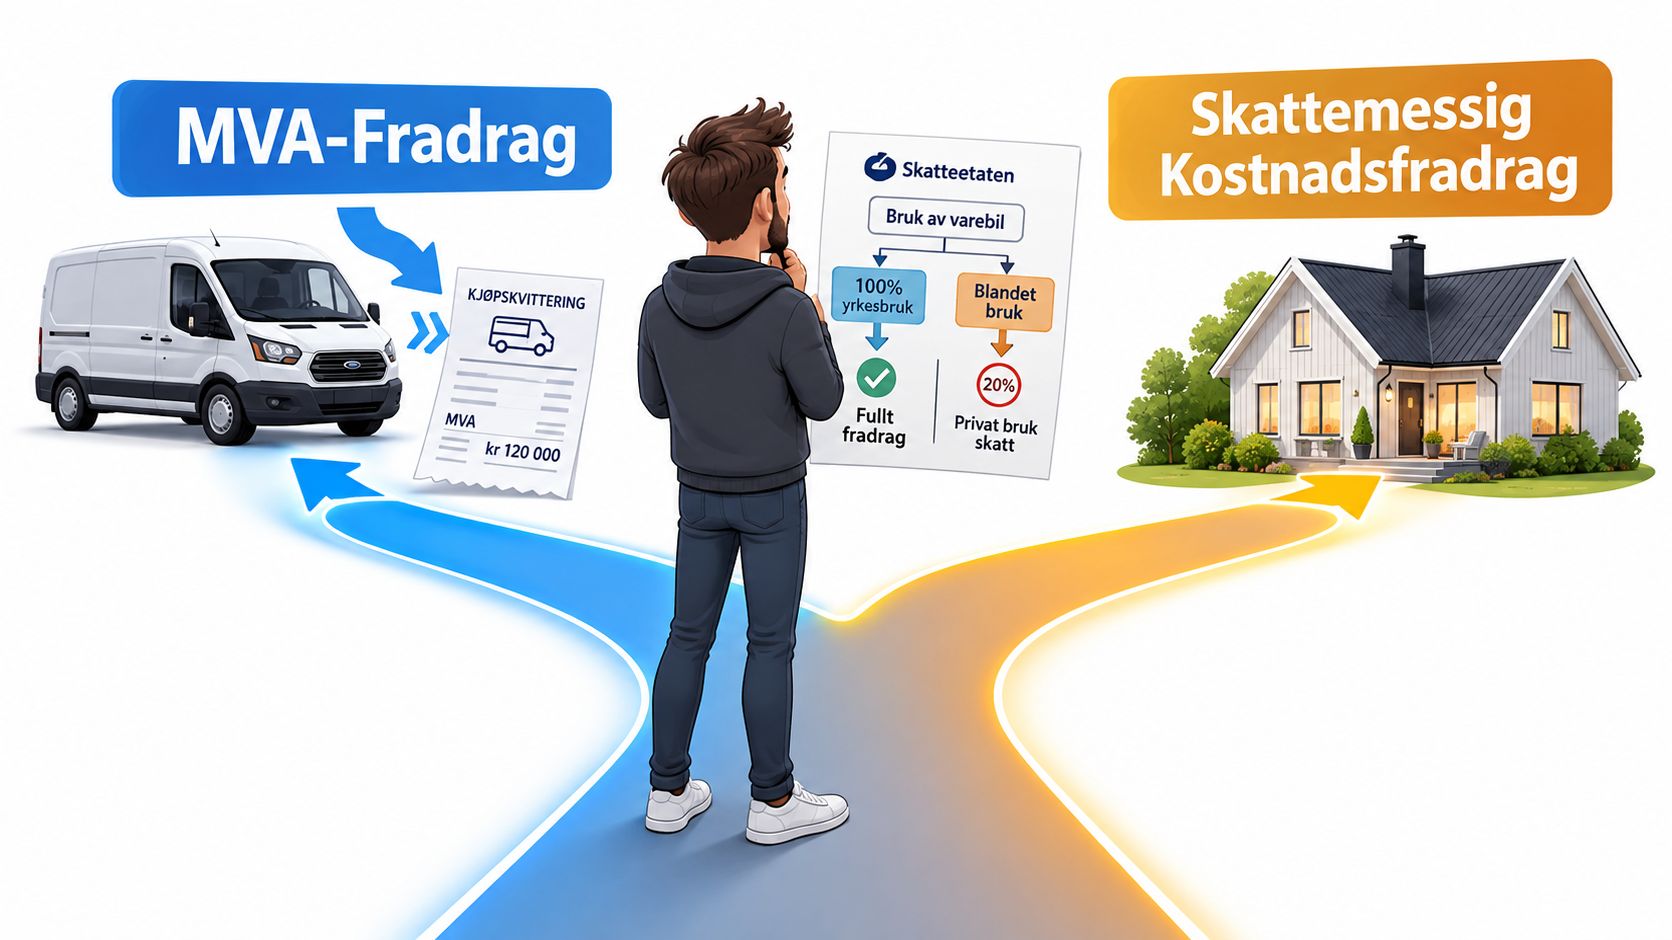
En varebil i klasse 1 kan se riktig ut på papiret og likevel gi dårlig økonomi i praksis. Skillet du må få tak på, er forskjellen mellom mva-fradrag og skattemessig kostnadsfradrag. Mange blander de to, og det koster penger.
Skatteetaten skiller mellom privat og næringsmessig bruk av bilen. Brukes bilen kun i transportvirksomheten, kan bilutgiftene normalt fradragsføres. Ved blandet bruk må fradraget begrenses til den delen som gjelder næring. Skatteetatens regler for varetransport og budtjenester
Manglende mva-fradrag betyr ikke at all skattemessig fradragsrett forsvinner. Samtidig kan en bil gi fradrag i skattemeldingen uten at merverdiavgiften kan kreves tilbake. Derfor må du vurdere kjøremønster og dokumentasjon separat fra selve kjøpet. Det er her klasse 1 ofte blir dyrere enn den ser ut til, fordi avgiftsmessig kategori styrer regningen, ikke hvordan bilen markedsføres.
Blandet bruk krever mer disiplin
Når bilen brukes både privat og i næring, må fordelingen tåle kontroll. Det holder ikke å si at bilen nesten bare brukes i firmaet. Regnskapet må støtte den faktiske bruken, og ved kontroll er det dokumentasjonen som avgjør.
Kort sagt: Fradrag i skattemeldingen og fradrag for mva er to ulike spørsmål. Bland dem sammen, og du får feil regnskap.
Kjørebok, dokumentasjon og hva Skatteetaten krever
En kjørebok for klasse 1 må tåle ett enkelt kontrollspørsmål: Hvor var bilen, hvorfor kjørte den dit, og hvem brukte den? Derfor må hver tur ha dato, start- og sluttadresse, eventuelle via-punkter, formål og kilometerstand. Uten det blir det bare løse notater, og det holder ikke.
For en varebil klasse 1 blir dette ekstra viktig fordi bilen ofte ser ut som en blandingsbil. Det avgjør ikke hvordan bilen er markedsført, men hva du faktisk kan dokumentere. Skatteetaten krever at næringsbruken kan underbygges når bilen ikke bare brukes i virksomheten.
En kjørebok bør derfor være nøyaktig fra første tur. Dato og klokkeslett må henge sammen med riktig rekkefølge. Adresser må være konkrete, ikke bare «hjem» eller «kunde». Via-punkter skal med når de påvirker kjøringen, og formålet må vise om turen gjaldt oppdrag, levering, kundebesøk eller annet næringsformål.
Kilometerstand ved start og slutt gjør kontrollen etterprøvbar. En digital kjørebok er som regel bedre enn lapper og tilfeldige notater, fordi den reduserer hull og gjør det enklere å koble turene til bilagene i regnskapet. Vil du se hvordan det settes opp i praksis, kan du følge denne veiledningen om kjørebok for enkeltpersonforetak.
Når klasse 1 likevel er riktig valg for ditt ENK
Det er ikke alltid dumt å velge klasse 1. Hvis bilen i praksis fungerer som en kombinasjon av familiebil og arbeidsbil, og virksomheten bare har moderat næringskjøring, kan komfort, seteløsning og fleksibilitet veie tyngre enn mva-fordelen du likevel ikke får. Da er det bedre å være ærlig om bruken enn å jage en feilaktig antatt skattefordel.
For et ENK som ikke er mva-registrert, er bildet også annerledes. Da finnes det uansett ikke noe ordinært mva-fradrag å hente, og valget står mer mellom praktisk bruk, total kostnad og hva bilen faktisk skal tåle. En klasse 1-bil kan da være et fornuftig valg dersom behovet for flere seter og enkel hverdagsbruk er viktigst.
Når klasse 2 ofte er bedre
For en mva-registrert håndverker, budbil eller servicebedrift med mye varekjøring er klasse 2 ofte mer fornuftig. Når bilen brukes tungt i næring, blir det avgjørende å få riktig avgiftsbehandling, riktig dokumentasjon og lavest mulig skattelekkasje. Da er klasse 1 ofte et dyrt kompromiss.
Det klokeste valget er derfor ikke basert på ordet “varebil”, men på tre spørsmål. Hva står i vognkortet, hvor mye av kjøringen er næring, og er virksomheten faktisk mva-pliktig? Svarene på de tre spørsmålene avgjør om klasse 1 er et greit kjøp eller en unødvendig kostnad.
Oppsummering og neste steg for ENK-eieren
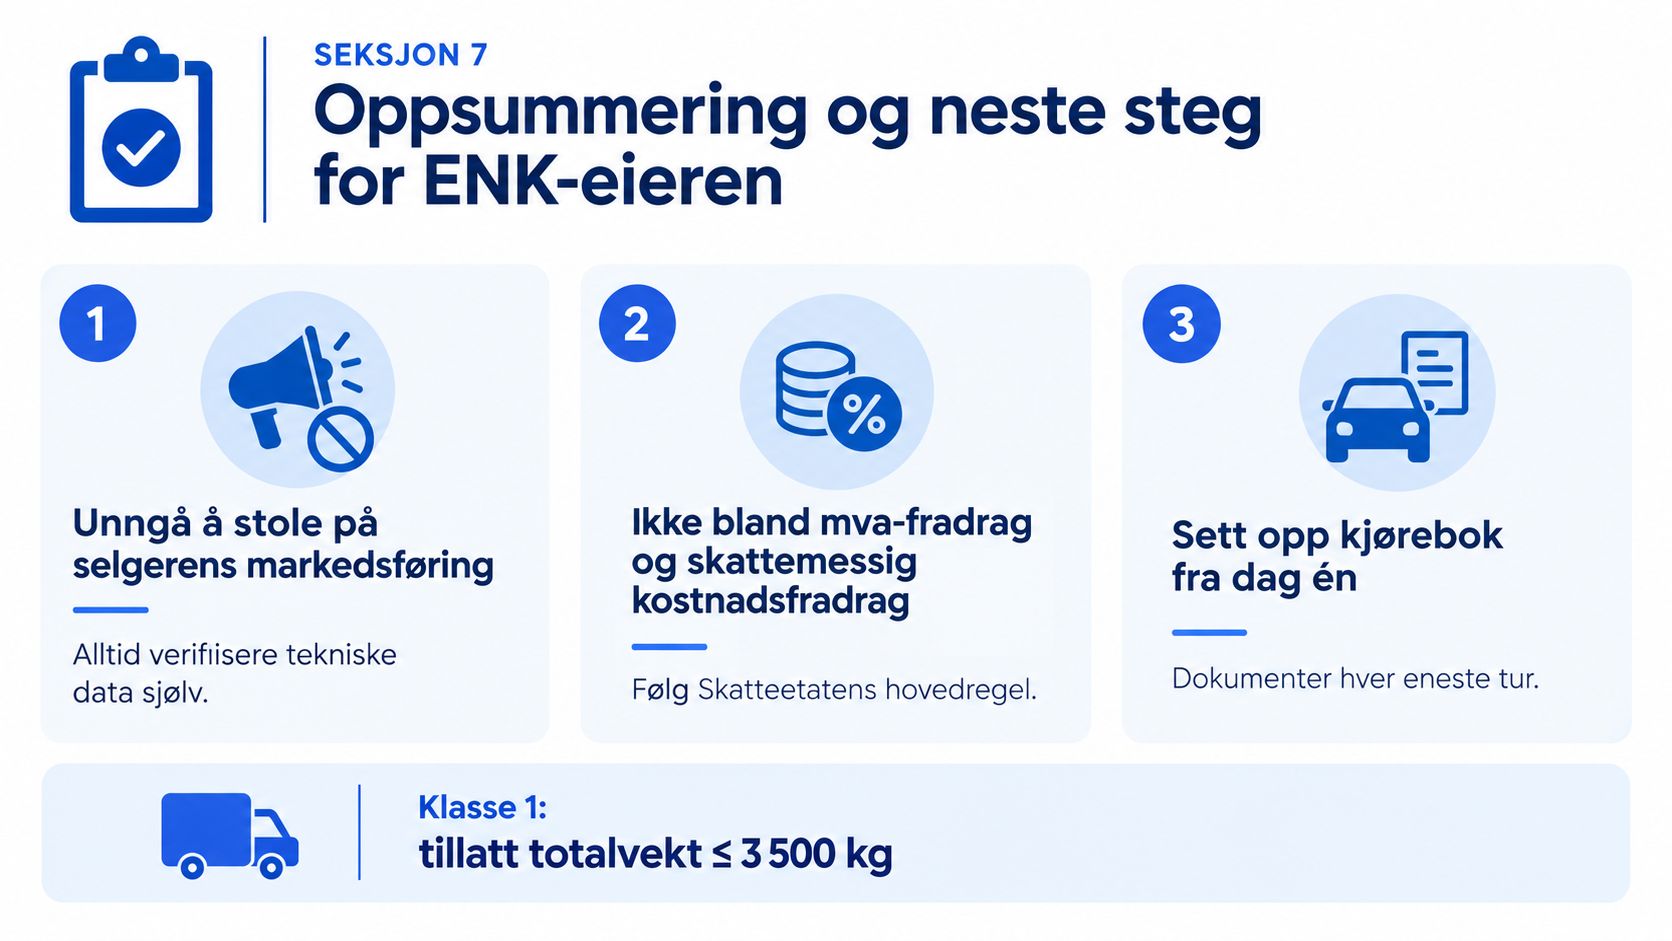
De tre vanligste feilene er enkle å peke ut. Først, å stole på selgerens markedsføring i stedet for registreringsdata. Deretter, å blande sammen mva-fradrag og skattemessig kostnadsfradrag. Til slutt, å føre kjørebok på løse notater som ikke tåler kontroll.
Tre ting som bør gjøres nå
- Sjekk vognkortet: Bekreft at bilen faktisk er registrert som klasse 1, og les av den tekniske kategorien før kjøp.
- Skille mva fra skattemessig fradrag: Noter hvordan bilen skal føres, og bygg regnskapet rundt det.
- Start kjørebok samme dag: Dokumenter hver tur fra første kilometer, ikke når året nesten er over.
Bruk en enkel skattekalkulator for enkeltpersonforetak når du vurderer bilkjøpet
Easypeasy hjelper ENK-eiere med fakturering, bokføring, mva og skattemelding på norsk måte, med en smart kjørebok som gjør dokumentasjonen langt enklere å holde i orden. Hvis du vil slippe feilføringer rundt varebil klasse 1 og få kontroll på bil, mva og skattemelding i samme løp, kan du besøke Easypeasy og se hvordan løsningen er bygget for akkurat dette.