Formelen er (bruttofortjeneste / salgsinntekt ekskl. MVA) × 100, og tallet viser hvor stor del av inntekten som er igjen etter variable kostnader. For en eneeier er det ofte nettopp dette tallet som avslører hvorfor kontoen ser full ut, men pengene likevel forsvinner.
Mange ENK-eiere kjenner den følelsen godt. Det kommer inn betalinger, fakturaer blir sendt, og likevel er det vanskelig å se hva som faktisk er igjen når varen er kjøpt inn, frakt er betalt, eller en underleverandør har gjort jobben. Bruttofortjeneste i prosent er verktøyet som rydder opp i den forvirringen. NDLA beskriver nøkkeltallet som andelen av salgsinntektene som blir igjen etter varekostnaden er trukket fra, beregnet av salgsinntekter ekskl. merverdiavgift og ganget med 100. NDLA om dekningsgrad, dekningsbidrag, avanse og bruttofortjeneste
Innholdsfortegnelse
- Hva er bruttofortjeneste i prosent
- Slik beregner du bruttofortjeneste
- Forskjellen mellom bruttofortjeneste og avanse
- Bruttofortjeneste for ulike næringer
- Hva tallet egentlig forteller deg
- Når bruttofortjeneste ikke er nok
Hva er bruttofortjeneste i prosent
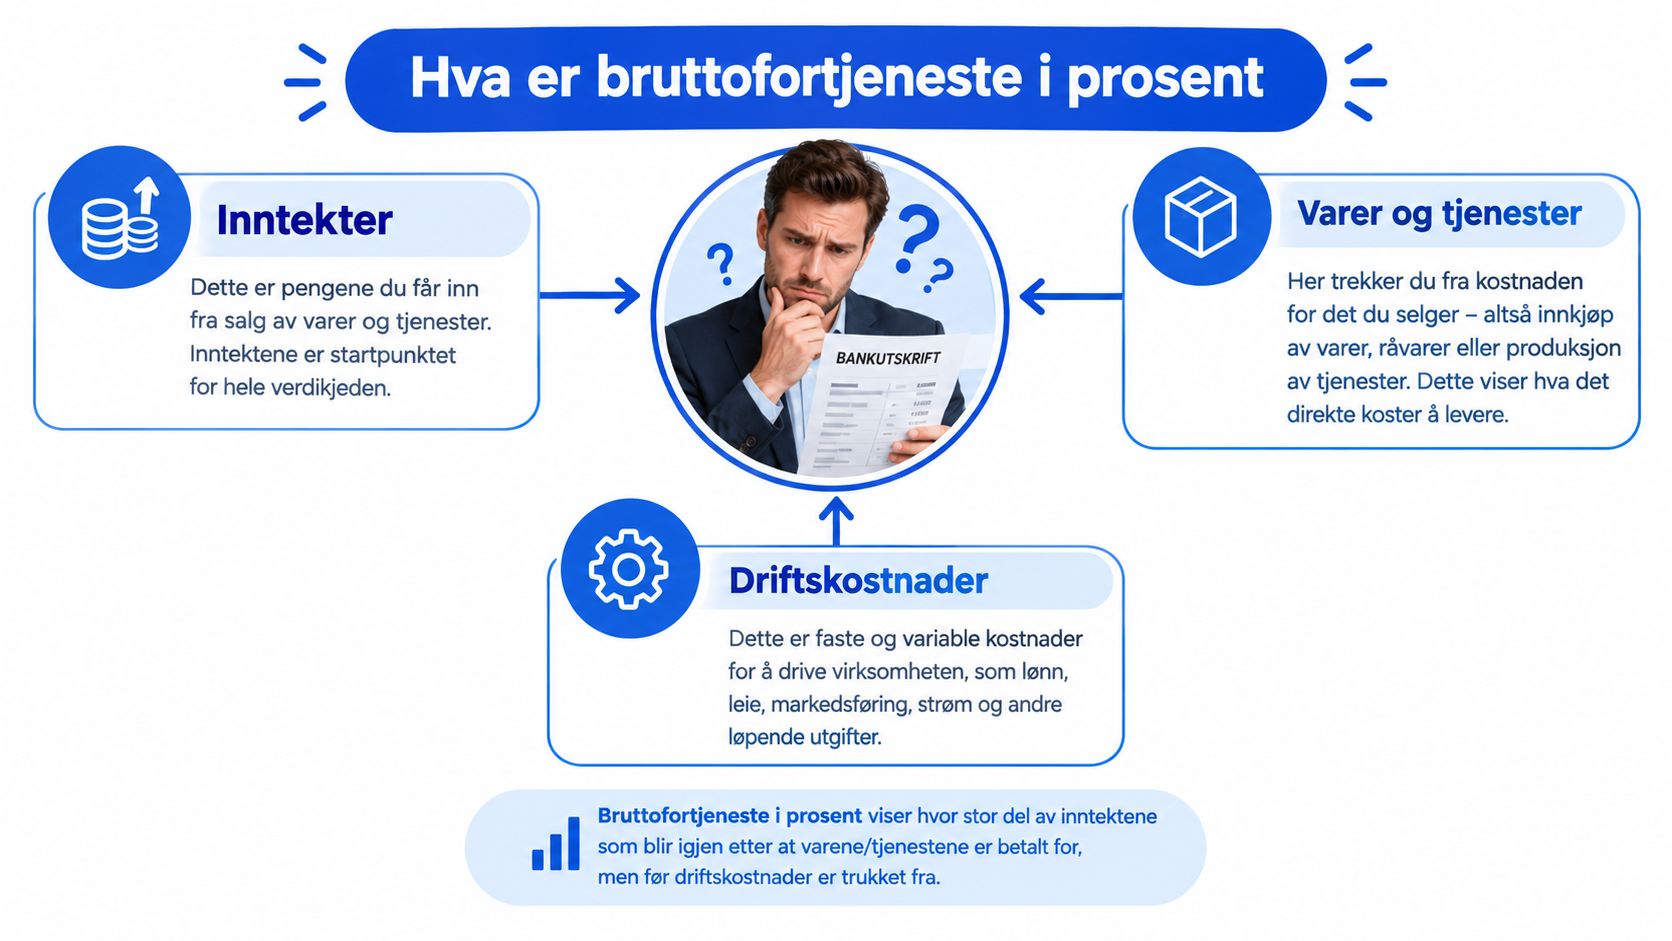
En håndverker med et ENK sender en stor faktura og får inn penger på konto. Likevel kan det være lite igjen når materialer, frakt og en innleid montør er betalt. Bruttofortjeneste i prosent hjelper deg å se hvor mye av salget som faktisk står igjen før de øvrige driftskostnadene trekkes fra.
Tallet skiller de direkte kostnadene fra kostnadene som gjelder hele virksomheten. For en butikk er direkte kostnader gjerne innkjøpsprisen på varene. For en tjenestebedrift kan det være en underleverandør, materiell eller en lisens som bare brukes i et bestemt kundeoppdrag. Egen arbeidstid, husleie, telefon og markedsføring må vurderes separat. NDLA forklarer sammenhengen mellom bruttofortjeneste, dekningsbidrag, avanse og dekningsgrad i denne oversikten.
Et praktisk blikk på hva tallet betyr
En nettbutikk kan ha høy omsetning, men lav bruttofortjeneste fordi varene kjøpes inn dyrt. Et konsulent-ENK kan ha få direkte kostnader og derfor høy bruttofortjeneste, samtidig som faste kostnader og eierens egen inntekt fortsatt må dekkes. Tallet sier altså noe om lønnsomheten i selve salget, ikke hva eieren sitter igjen med privat.
Tommelregel: Se på bruttofortjenesten før du vurderer om omsetningen er stor nok til å bære virksomheten.
MVA skaper ofte forvirring. Beløpet du krever inn på vegne av staten, er ikke virksomhetens salgsinntekt. Derfor må salget vurderes uten MVA, slik at inntekten sammenlignes med kostnader på samme grunnlag. En eksempel på faktura viser tydelig forskjellen mellom varebeløp og avgift.
Margin og avanse er heller ikke det samme. Marginen viser andelen av salget som er igjen, mens avansen sammenligner fortjenesten med kostnaden. Begge må vurderes uten MVA for å gi et ryddig bilde.
Slik beregner du bruttofortjeneste
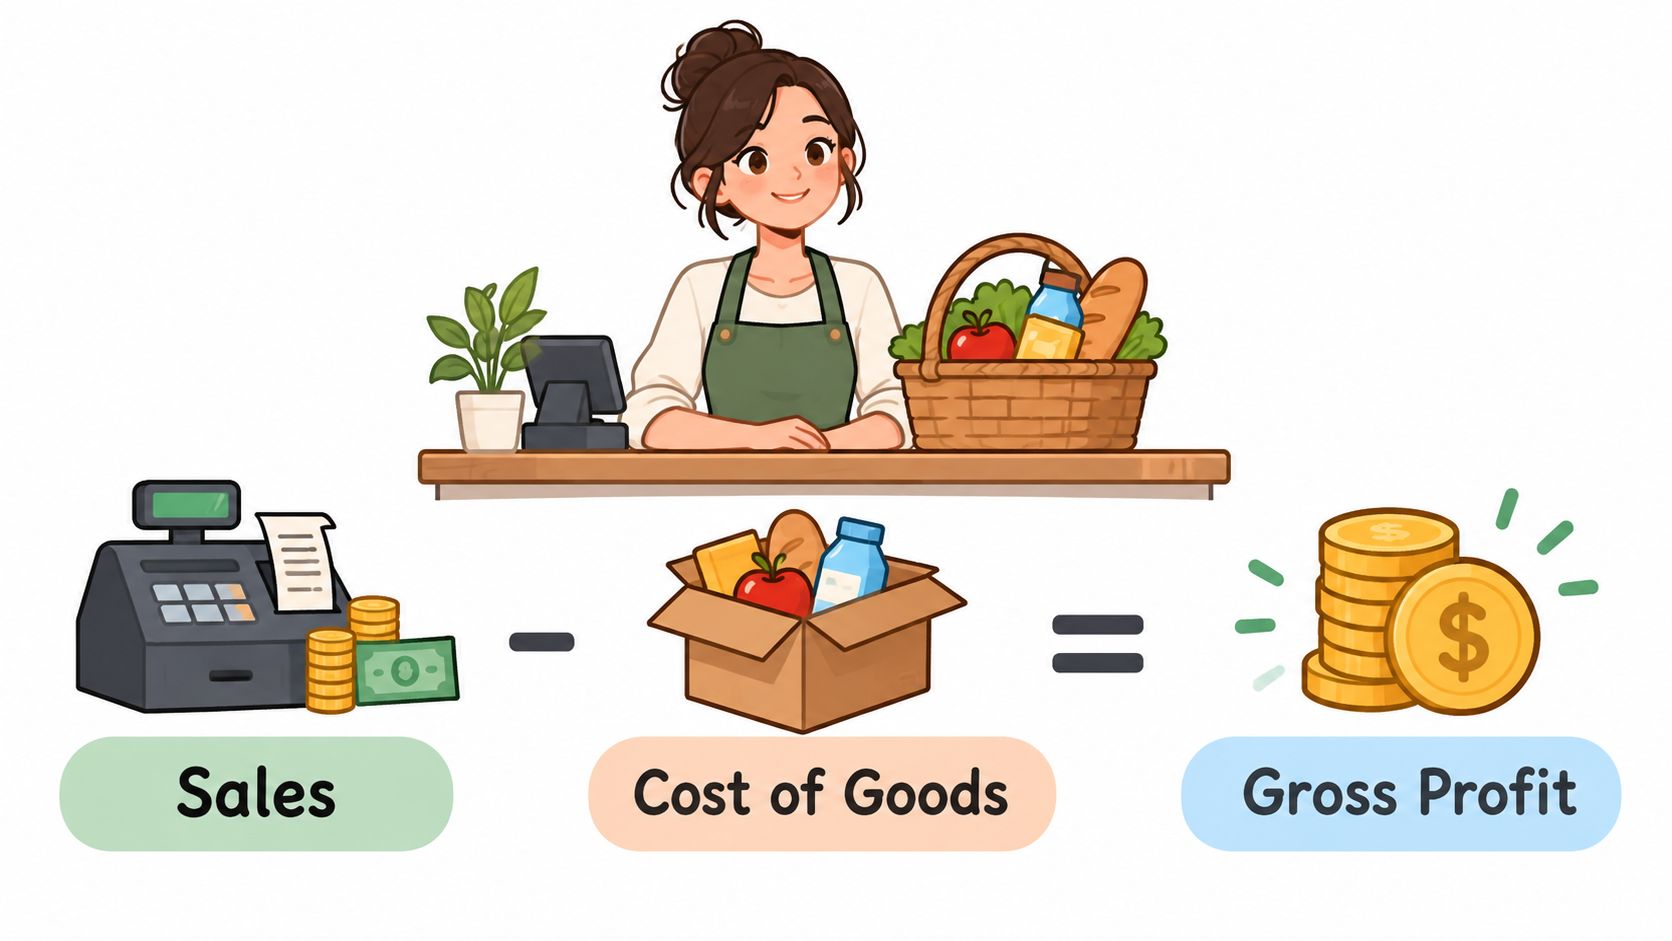
Regnestykket er kort, men det må gjøres i riktig rekkefølge. Først må salgsinntekten være uten MVA, fordi MVA ikke er inntekt for virksomheten. Deretter trekkes de direkte kostnadene fra, og så deles bruttofortjenesten på salgsinntekten før tallet ganges med 100.
Et enkelt eksempel gjør det lettere å se. Hvis en vare selges for 1 000 kroner inkludert 25 prosent MVA, er salgsprisen uten MVA 800 kroner. Hvis varen kostet 600 kroner å kjøpe inn eller produsere, er bruttofortjenesten 200 kroner. Da blir regnestykket 200 delt på 800, som gir 0,25, og deretter 25 prosent. Poenget er ikke bare prosenttallet, men å se at MVA må tas ut før beregningen.
Slik tenker du gjennom regnestykket
- Finn salgsinntekten uten MVA. Det er grunnlaget for hele beregningen.
- Trekk fra direkte kostnader. Det kan være vareinnkjøp, produksjon eller andre kostnader som hører direkte til salget.
- Del bruttofortjenesten på salgsinntekten. Da ser du hvor stor andel som er igjen.
- Gange med 100. Da får du prosenttallet som er lettere å bruke i prisvurdering og sammenligning.
Praktisk regel: Hvis MVA ligger med i tallet, blir hele vurderingen feil. Da regner virksomheten på en pris som ikke er sammenlignbar med kostnadene.
Det er nettopp her mange ENK-eiere går seg bort. De ser på totalbeløpet på fakturaen og glemmer at MVA ikke skal behandles som salgsinntekt. Når dette skille er tydelig, blir bruttofortjeneste langt enklere å bruke som kontroll på pris og innkjøp.
Forskjellen mellom bruttofortjeneste og avanse
En ENK-eier kjøper en vare for 50 kroner og selger den for 100 kroner. Da kan samme salg beskrives med to ulike prosenttall, avhengig av hvilket beløp du bruker som grunnlag.
Avanse regnes fra kostprisen. Prisøkningen er 50 kroner, og 50 kroner sammenlignet med kostprisen på 50 kroner gir 100 prosent avanse. Bruttofortjeneste i prosent regnes derimot fra salgsprisen. De samme 50 kronene utgjør 50 prosent av salgsprisen på 100 kroner. Begge beregningene er riktige, men de svarer på forskjellige spørsmål. 24nettbutikk om bruttofortjeneste og hvorfor den er viktig
| Begrep | Måles mot | Hva det forteller |
|---|---|---|
| Avanse | Kostpris | Hvor mye prisen er lagt på fra innkjøp eller produksjon |
| Bruttofortjeneste i prosent | Salgspris | Hvor stor del av salget som er igjen etter direkte kostnader |
Forskjellen blir lett uklar når MVA blandes inn. For et ENK som fakturerer med 25 % MVA, forsterkes forvirringen hvis avanse beregnes på pris inkludert MVA, mens bruttofortjeneste krever salgspris ekskludert MVA. Sammenlign derfor alltid kostnad og salgspris på samme MVA-grunnlag.
Feil begrep kan gi feil pris. En eier som tror at 50 prosent avanse betyr 50 prosent bruttofortjeneste, kan sette prisen for lavt og overvurdere hvor mye som er igjen til faste kostnader.
Dette gjelder også tjenestebaserte ENK. En konsulent, håndverker eller frilanser har kanskje ingen vare å kjøpe inn, men kan ha direkte kostnader til underleverandører, programvare, materialer eller gebyrer. Da viser bruttofortjenesten hvor mye av inntekten som står igjen etter disse kostnadene, mens avansen beskriver påslaget på en konkret kostnad.
Bruk begge målene, men hold dem adskilt. Bruttofortjeneste passer best når du vurderer hvor mye salget bidrar til virksomheten. Avanse passer når du setter pris ut fra kostprisen.
Bruttofortjeneste for ulike næringer
En ENK-nettbutikk innen klær kan ha høy bruttofortjeneste, mens en elektronikkbutikk kan ha langt mindre igjen per salg. Det betyr ikke at den ene automatisk drives bedre. Varene, innkjøpsprisene, returraten og kostnadene ved å få ordren frem til kunden påvirker hva prosenttallet betyr i praksis.
Som veiledende bransjespenn oppgis 50 til 70 prosent for klær og mote, 40 til 60 prosent for interiør, 10 til 25 prosent for elektronikk, 60 til 80 prosent for kosmetikk og skjønnhet og 40 til 60 prosent for sport og fritid. Tallene bør sammenlignes på samme grunnlag, normalt salgspris og kostnad ekskludert MVA. 24nettbutikk om bruttofortjeneste og bransjeforskjeller
For en ENK-nettbutikk innen klær kan 50 til 70 prosent gi rom for returer, frakt og sesongvarer. En ENK innen elektronikk med 10 til 25 prosent må ofte kompensere med stort salgsvolum eller inntekter fra tjenester, som montering og support. Det er altså ikke nok å spørre om prosenttallet er høyt. Spør også hva som skal dekkes etter varekjøpet.
Varer og tjenester oppfører seg ulikt
En håndverker eller konsulent kjøper kanskje ikke inn varer for videresalg, men kan ha direkte kostnader til materialer, underleverandører, programvare og gebyrer. Bruttofortjenesten viser da hva som står igjen etter disse kostnadene. For en frilanser med få direkte kostnader blir prosenttallet ofte høyt, men tiden som ikke kan faktureres, må fortsatt betales av resten av inntekten.
Bruk derfor bransjetall som sammenligningsgrunnlag, ikke som fasit for ENK-et ditt. Regn på egen drift, og vurder om prosenttallet faktisk gir plass til kostnadene virksomheten har.
Hva tallet egentlig forteller deg
Når bruttofortjenesten er beregnet riktig, viser den hvor mye av hver salgskrone som står igjen til faste kostnader og fortjeneste. Det er et nyttig blikk på lønnsomhet, fordi det sier noe om hvor mye virksomheten faktisk beholder før resten av regnestykket kommer. NDLA beskriver nettopp dette som et viktig verktøy for å vurdere lønnsomheten i ulike produkter eller tjenester. NDLA om dekningsgrad, dekningsbidrag, avanse og bruttofortjeneste
Sterk margin, svak bunnlinje
En høy bruttofortjeneste kan gi god plass til husleie, markedsføring, forsikring og annet som ikke hører direkte til salget. Men den garanterer ikke overskudd. Hvis de faste kostnadene er høye nok, kan virksomheten fortsatt gå med underskudd selv om bruttofortjenesten ser pen ut.
Det er derfor tallet bør brukes som et diagnoseverktøy, ikke som et løfte om resultat. En bedrift kan ha god prisstruktur og likevel slite med lønnsomheten fordi mye av tiden går til ikke-betalte oppgaver, eller fordi faste kostnader er for tunge. Når bruttofortjenesten faller, er det ofte et tegn på at prisene, innkjøpene eller leveransemodellen må gjennomgås.
Et nettbasert regnskapsprogram med tydelige oversikter, som nettbasert regnskapsprogram, kan gjøre det enklere å følge med på dette i praksis. Da blir det lettere å se om problemet ligger i innkjøp, prising eller kostnadsnivå.
Når bruttofortjeneste ikke er nok
For tjenester og konsulentvirksomhet med lave variable kostnader kan bruttofortjeneste i prosent være for grovt som eneste styringstall. Tallet kan se veldig bra ut, samtidig som faste kostnader, skatt og tidsbruk presser lønnsomheten ned. AIAK peker på nettopp denne begrensningen for tjenester og konsulentarbeid. AIAK om bruttofortjeneste i regnskap
Når andre nøkkeltall passer bedre
Hvis virksomheten hovedsakelig selger tid, kompetanse eller prosjektleveranser, sier bruttofortjeneste ofte mindre enn man skulle tro. Da blir dekningsgrad, resultat og kontantstrøm viktigere for å forstå om driften faktisk bærer seg. Bruttofortjeneste kan fortsatt være nyttig, men mest som et kontrollpunkt for variable kostnader, ikke som eneste beslutningsgrunnlag.
Et godt praktisk grep er å bruke tallet der det faktisk passer best. Det egner seg til å sammenligne produktlinjer, teste prisstrategier og se om direkte kostnader er under kontroll. For servicebaserte ENK-er er det klokt å kombinere dette med budsjett og resultatoppfølging, slik det også kan gjøres med en enkelt budsjett-mal.
Når regnskapet skal gi svar, bør ikke ett tall få for mye makt. Bruttofortjeneste i prosent er sterkest når den brukes sammen med resten av bildet, ikke i stedet for det. Det er da den hjelper en ENK-eier å prise riktig, forstå kostnadene og ta bedre valg før problemet vokser.
Easypeasy gjør det enklere for ENK å holde styr på fakturaer, bokføring, MVA og skattemelding i samme flyt. Hvis bruttofortjeneste i prosent er noe som påvirker prisene og lønnsomheten i virksomheten, kan Easypeasy hjelpe med å få tallene tydeligere fram i hverdagen og redusere manuelt arbeid rundt dem.