Mange gründere får rådet om at et holdingselskap er løsningen på «skatten». Det er feil startpunkt. Den reelle fordelen med holdingselskap er ikke skattefri privat uttak, men skatteutsettelse, kapital som kan reinvesteres, og en struktur som skjermer verdier fra den operative risikoen i driftsselskapet. Når målet er å ta ut alt til privat forbruk hvert år, blir holding ofte bare en ekstra administrativ byrde.
Innholdsfortegnelse
- Den største misforståelsen om holding
- Hva er et holdingselskap og hvordan fungerer det
- Slik fungerer fritaksmetoden i praksis
- Direkte eierskap kontra holdingstruktur
- Fra enkeltpersonforetak til aksjeselskap
- Når lønner det seg med holding
Den største misforståelsen om holding
Det er lett å bli solgt inn en enkel fortelling: etabler holding, flytt penger opp, betal mindre skatt, behold mer privat. Den historien er for flat. Etter fritaksmetoden er poenget at overskudd kan flyttes mellom selskaper med svært lav løpende skatt, slik at kapitalen kan jobbe videre i selskapsstrukturen, ikke at privat forbruk blir skattefritt. Skatteetaten presiserer samtidig at fritaksmetoden ikke er et generelt fritak for alle investeringer, og at vilkår knyttet til selskapstype, jurisdiksjon og eierforhold må vurderes. Skatteetatens omtale av fritaksmetoden
Praktisk regel: Hvis overskuddet skal ut og brukes privat med en gang, er holding sjelden den skarpeste løsningen. Hvis kapitalen skal bli i virksomheten og vokse videre, blir strukturen langt mer interessant.
Det er derfor bedre å se på holdingselskap som et verktøy for eiere som tenker i år, ikke måneder. Kapital som blir liggende i selskapet kan brukes til nye investeringer, oppkjøp eller bufferbygging. Det er nettopp her fordelen ligger, ikke i en magisk vei rundt personlig beskatning.
En annen vanlig misforståelse er at holding alltid passer for alle. Det gjør det ikke. For små virksomheter med lite overskudd og stort privat uttaksbehov kan ekstra selskapsstruktur gi mer papirarbeid enn verdi. Den ærlige testen er enkel, hvis pengene skal reinvesteres, kan holding være smart. Hvis de skal tas ut privat, er gevinsten langt mindre.
Hva er et holdingselskap og hvordan fungerer det
Et holdingselskap er et eierselskap som sitter på aksjene i ett eller flere driftsselskaper. Driftsselskapet tar kontrakter, håndterer kunder, lønner ansatte og bærer den daglige risikoen. Holdingselskapet samler eierskapet og verdiene i en egen juridisk enhet, adskilt fra driften. Altinn om drift av aksjeselskap og fritaksmetoden
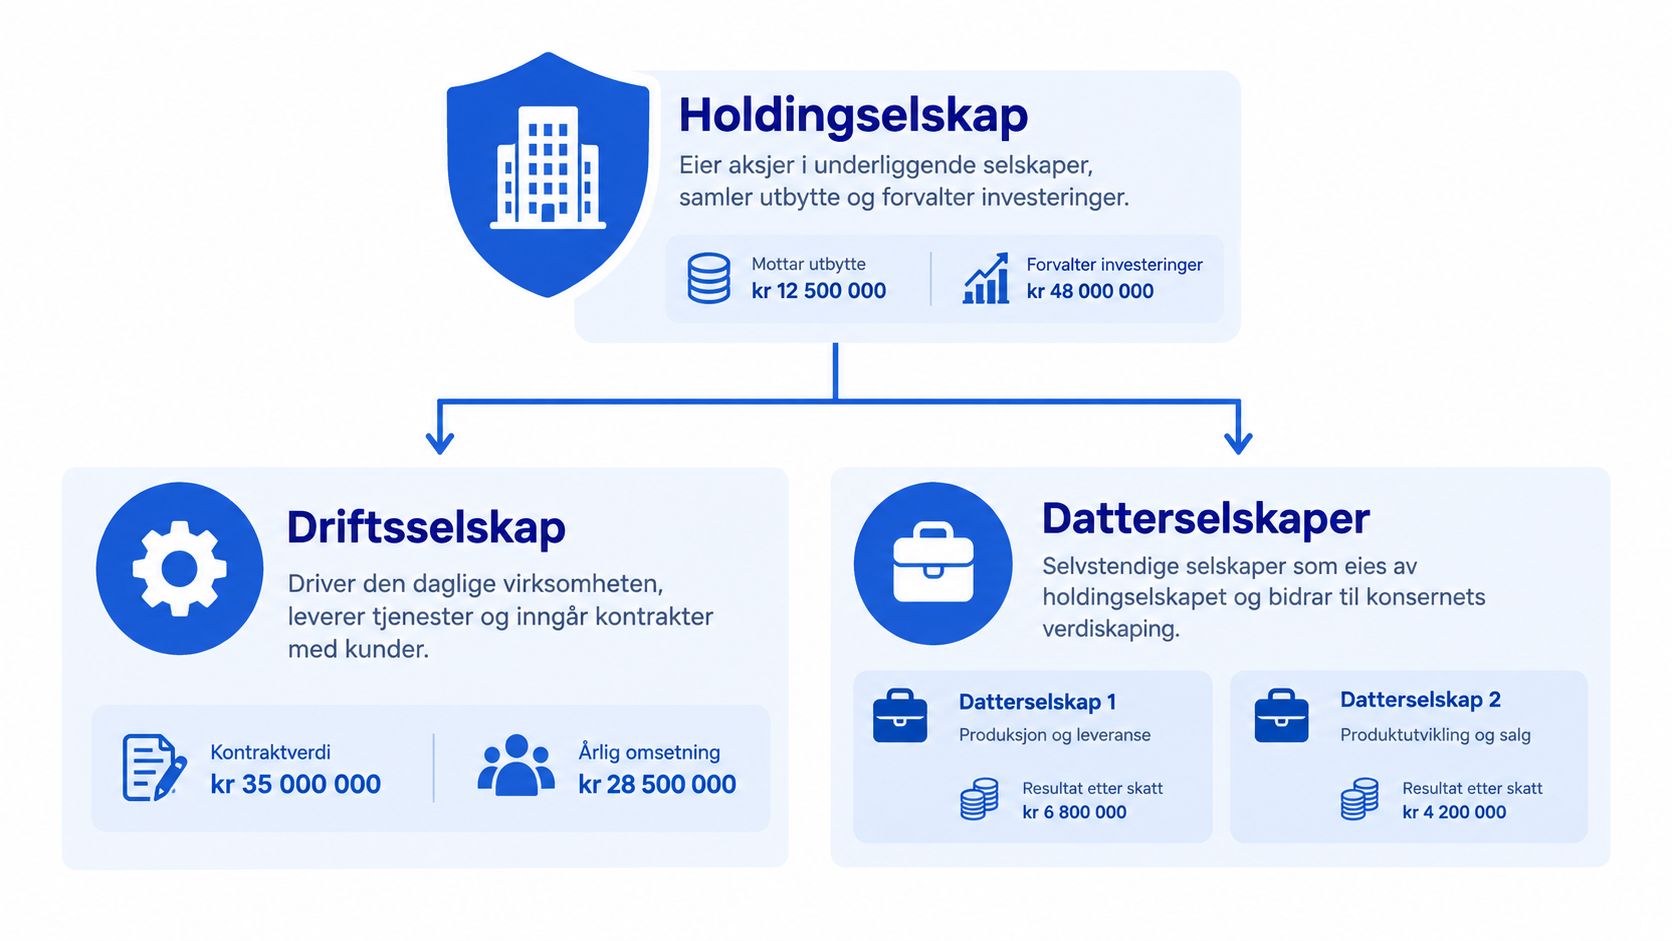
Skillet mellom drift og eierskap
Driftsselskapet møter bølgene. Kontrakter, kunder og tvister ligger der. Holdingselskapet står i ro og holder verdiene.
Det skillet gjør strukturen nyttig. Når overskudd blir stående i driftsselskapet, følger kapitalen også den operative risikoen tettere. Når kapitalen løftes opp i et holdingselskap, blir den enklere å skjerme og bruke videre i veksten.
Før du bygger struktur, lønner det seg å ha kontroll på den løpende bokføringen i driftsselskapet, og et nettbasert regnskapsprogram gjør det enklere.
Hvorfor gründere bygger konsern
En enkel konsernstruktur skaper orden. Det blir tydelig hva som er drift, hva som er investering, og hva som er privatøkonomi. Det gjør også senere salg, oppkjøp og selskapsendringer enklere når virksomheten vokser.
Et godt holdingselskap kompliserer ikke virksomheten. Det gjør risiko og kapital tydeligere.
For mange gründere er dette hovedpoenget. Holding er først og fremst en strukturidé. Skattefordelen kommer fordi eierskap og drift skilles.
Slik fungerer fritaksmetoden i praksis
Fritaksmetoden er ikke et smutthull for privat uttak. Den er en regel for selskaper som gjør at utbytte og gevinst på kvalifiserende aksjer som hovedregel ikke skattlegges på samme måte som hos en privat eier. For utbytte gjelder likevel treprosentregelen, der 3 prosent av utbyttet inntektsføres. Med 22 prosent selskapsskatt gir det en effektiv skatt på 0,66 prosent av mottatt utbytte. Skatteetatens gjennomgang av fritaksmetoden
Regnestykket som folk bør forstå
Ta et enkelt eksempel. Hvis et holdingselskap mottar 1 000 000 kroner i utbytte innenfor fritaksmetoden, blir 30 000 kroner inntektsført som skattepliktig inntekt. Skatten blir da 6 600 kroner, ikke 220 000 kroner. Om lag 993 400 kroner kan bli stående i holdingselskapet til nye investeringer, oppkjøp eller kapitalbuffer før eventuell senere utdeling til privat eier. Skatteetatens forklaring av treprosentregelen
Det er poenget mange overser. Pengene er ikke skattefrie for alltid. De er bare flyttet inn i en selskapsstruktur med lav løpende skatt, slik at kapitalen kan brukes videre før privat uttak skjer.
Utbytte og gevinst behandles ulikt, men begge kan være gunstige
Finansdepartementets skatteutredning beskriver fritaksmetoden som en ordning der selskapsaksjonærer som hovedregel fritas for skatt på utbytte og aksjegevinster, fordi overskuddet normalt allerede er skattlagt i selskapet som opptjente det. Ved et aksjesalg med 5 000 000 kroner i gevinst kan gevinsten som hovedregel være skattefri i holdingselskapet, forutsatt at investeringen omfattes av fritaksmetoden. Finansdepartementets skatteutredning
Videoen under går gjennom fritaksmetoden med et konkret regnestykke.
Kort sagt: Fritaksmetoden gir ikke en vei ut av skatt. Den gir en vei til å utsette privat skatt mens kapitalen fortsetter å arbeide i selskapet.
Direkte eierskap kontra holdingstruktur
Direkte eierskap er enklere å styre. Holdingstruktur er bedre når virksomheten skal bygges videre, selges eller bruke overskudd som kapital til nye prosjekter. Skal alt tas ut privat med en gang, gir holding ofte mer administrasjon enn nytte.
Sammenligning av eiermodeller
| Scenario | Direkte eierskap (Privat) | Holdingstruktur (AS) |
|---|---|---|
| Løpende bruk av alt overskudd privat | Enkelt, få selskaper å forholde seg til | Gir ofte mer administrasjon enn gevinst |
| Reinvestering i nye prosjekter | Kapital må normalt ut til privat eier først | Kapital kan bli i selskapssektoren med svært lav løpende skatt |
| Salg av virksomhet | Gevinst skattlegges etter reglene for personlig eierinntekt | Gevinst kan som hovedregel være skattefri innen fritaksmetoden dersom vilkårene er oppfylt |
| Oppbygging av buffer | Bufferen er tett knyttet til privat uttak | Buffer kan samles i holdingselskapet til senere bruk |
| Tap på aksjer | Tap vurderes etter private regler | Tap gir normalt ikke fradrag etter fritaksmetoden |
Tapssiden bør ikke pyntes på. Fritaksmetoden gir normalt ikke fradrag for aksjetap, så investeringer må vurderes med både gevinst og risiko i regnestykket. Skatteetatens regler om fritaksmetoden og fradrag
Det er den nyansen mange overser. En holdingstruktur kan være sterk når kapitalen skal reinvesteres eller bygges opp, men svakere hvis eieren først og fremst vil ta ut penger privat. Derfor passer den best for eiere som faktisk har en plan for videre bruk av overskuddet.
Fra enkeltpersonforetak til aksjeselskap
Mange som leter etter fordeler med holdingselskap, driver egentlig et enkeltpersonforetak i dag. Der stopper ofte misforståelsen. Et holdingselskap kan ikke bare «ta imot» overskudd direkte fra et ENK på samme måte som mellom to aksjeselskaper. Skal holding være aktuelt, må virksomheten normalt organiseres som et AS først. Skatteetatens omtale av fritaksmetoden for næringsdrivende
Overgangen som mange utsetter for lenge
For mange er det riktige første steget ikke holding, men å gå fra ENK til AS. Da får virksomheten en selskapsform som kan passe bedre for oppbygging av kapital, eierskille og senere konsernstruktur. Før det er gjort, blir holding en teoriøvelse.
Et ENK passer godt når virksomheten er liten, risikoen er begrenset og hele overskuddet uansett skal tas ut privat. Når overskuddet begynner å bli større, og eieren ønsker å bygge noe som kan selges, reinvesteres eller deles opp i flere selskaper, blir AS mer relevant. Da blir holding et mulig neste lag på toppen.
Det praktiske valget for små virksomheter
Det er her mange bør være brutalt ærlige med seg selv. Hvis virksomheten er en frilanser, konsulent eller håndverker med moderat overskudd og høy privat uttaksgrad, kan et ekstra selskap være mer arbeid enn verdi. Hvis virksomheten derimot skal vokse, kjøpe utstyr, ta risiko eller bygges mot et salg, blir strukturen langt mer interessant.
ENK er ofte riktig for enkel drift. AS er ofte riktig når eierskapet skal skille seg tydelig fra privatøkonomien.
Skattemelding for selvstendig næringsdrivende og overgangen i praksis handler derfor ikke bare om rapportering. Den typen overgang er ofte starten på å tenke mer profesjonelt om struktur, eierskap og reinvestering.
Når lønner det seg med holding
Holding lønner seg når kapital faktisk skal bli i selskapssektoren. Det er den korte og ærlige konklusjonen. Hvis eieren vil ha pengene privat med en gang, blir gevinsten av holding mindre tydelig. Hvis eieren vil bygge et selskap som kan tåle tap, reinvestere overskudd og gjøre et framtidig salg enklere, blir strukturen langt mer interessant.
Tre enkle scenarier
- Frilanseren som tar ut alt privat: Her er holding ofte unødvendig. Ekstra selskapsledd gir rapportering, årsregnskap og løpende administrasjon uten at kapitalen får tid til å jobbe i strukturen.
- Gründeren som bygger buffer: Her blir holding mer relevant. Når overskudd skal stå igjen til investeringer og nedgangstider, kan selskapet fungere som en tydelig kapitalbase.
- Seriegründeren som tenker salg eller flere prosjekter: Her er holding ofte den riktige rammen. Kapital, gevinst og nye oppkjøp håndteres ryddigere når eierskapet allerede er organisert.
Beslutningen bør tas på riktig grunnlag
Det er ikke nok å spørre om holding «sparer skatt». Spørsmålet er om skatteutsettelsen er verdt den ekstra strukturen. Det betyr å vurdere hvor mye overskudd som forventes, hvor mye som skal tas ut privat, hvor lenge kapitalen skal bli stående, og hvor stor risiko virksomheten faktisk bærer.
God tommelfingerregel: Holding er mest interessant når selskapet skal bygge formue, ikke bare betale ut lønn og utbytte fortløpende.
Den praktiske feilen mange gjør, er å opprette holding før de har et reelt behov. Da får de mer struktur enn strategi. Det riktige er å bruke holding når overskuddet er stort nok, tidshorisonten er lang nok, og eieren faktisk ønsker å skille drift fra kapital.
Skattekalkulator for enkeltpersonforetak kan være nyttig som et første verktøy for å forstå hvor mye som blir igjen etter skatt i dagens struktur, før en vurderer om AS og holding er neste steg.
Vil du ta en nøktern gjennomgang av om holdingselskap faktisk passer for virksomheten din, bør du starte med struktur, skatt og uttaksbehov, ikke med hype. Easypeasy hjelper små norske virksomheter med å få bedre kontroll på regnskap, skattemelding og overgangen fra ENK til mer strukturert drift, så det blir enklere å vurdere når holding faktisk gir mening.