Du får en Vipps fra en venn, eller en overføring merket «takk for hjelpen», og det første som skjer er ikke glede, men uro. For en som driver ENK, kan samme penger enten være en helt vanlig privat gave, eller betaling for arbeid som egentlig skulle vært fakturert. Det er akkurat i det rommet mellom vennskap og virksomhet at mange begynner å blande privat økonomi og næringsinntekt, og da blir skatt på gaver fra venner plutselig et praktisk spørsmål, ikke bare en teoretisk regel.
Det hjelper lite at overføringen føles personlig hvis pengene i realiteten er knyttet til en leveranse. Derfor må en frilanser eller ENK-eier lese situasjonen litt som en regnskapsfører ville gjort det, med blikk for hva som faktisk skjedde, ikke bare hva giveren kalte det. For den som noen ganger tar betalt av venner, eller hjelper folk man også er sosial med, er dette særlig viktig, og det er lurt å ha et enkelt system for å skille private gaver fra oppdrag, for eksempel når man samtidig sender faktura som privatperson via en egen fakturarutine.
Innholdsfortegnelse
- Når vennen sender penger, gave eller inntekt?
- Hva er egentlig en skattefri gave?
- Grensesnittet mellom venn og kunde
- Når må du melde gave til Skatteetaten?
- Praktisk håndtering og eksempel
- Historisk bakgrunn og fremtidssikring
Når vennen sender penger, gave eller inntekt?
En venn som sender penger kan mene «gratulerer med dagen», «takk for at du stilte opp», eller bare «jeg ville hjelpe litt». For mottakeren er det likevel ikke følelsen som avgjør skatten, men hva overføringen faktisk er. Når du driver ENK, blir den forskjellen ekstra skarp, fordi en privat overføring og en betaling for arbeid kan se like ut i nettbanken.
Det klassiske problemet oppstår når vennen også er kunde, eller når du har gjort noe som ligner på ordinært oppdragarbeid. Da blir det lett å tenke at en hyggelig overføring automatisk er en gave, selv om den egentlig belønner design, rådgivning, foto, håndverk eller innholdsproduksjon. Skattebehandlingen følger da ikke vennskapet, men realiteten i avtalen.
Praktisk regel: Hvis du hadde kunne sendt faktura for det du leverte, bør du stoppe og vurdere om pengene egentlig er næringsinntekt.
En nyttig tommelfingerregel er å spørre: Var dette noe en venn ga fordi de ønsket å gi, eller noe en kunde betalte fordi noe ble levert? Det spørsmålet er ofte mer presist enn å se på teksten i bankoverføringen. En merkelapp som «gave» gjør ikke automatisk beløpet skattefritt hvis den skjuler betaling for arbeid.
Hva er egentlig en skattefri gave?
Skatteetaten legger til grunn at en gave er en frivillig overføring av verdi uten motytelse. Det kan være penger, eiendeler, tjenester eller andre ytelser, så lenge mottakeren ikke gir noe tilbake som del av en avtale. I praksis betyr det at gaven må være nettopp en gave, ikke et forkledd honorar.
Det viktige her er at beløpet i seg selv ikke avgjør alt. Det finnes ikke noen generell årlig beløpsgrense som gjør en privat gave skattepliktig bare fordi den blir «for stor». En pengegave fra en privat venn er derfor som hovedregel ikke skattepliktig inntekt for mottakeren, så lenge den faktisk er gitt uten motytelse, jf. Skatteetatens omtale av gave og inntekt.
Gavehensikt trumfer pengebeløp
Det er her mange blir lurt av ryggmargsrefleksen: «Det var mye penger, derfor må det vel beskattes.» Sånn fungerer det ikke automatisk. Skattemessig er spørsmålet først og fremst om pengene ble gitt frivillig, uten at giveren fikk en leveranse, en tjeneste eller annen gjengjeldelse tilbake.
For en som driver ENK, er dokumentasjon derfor avgjørende. Hvis en venn overfører penger, og du vil behandle det som gave, bør du kunne vise hvorfor den overføringen ikke er betaling for oppdrag eller næringsinntekt. Uten den sammenhengen blir det fort uklart om pengene hører hjemme i privatøkonomien eller i virksomheten.
Kort sagt: Gave er en vurdering av hensikt og sammenheng, ikke bare av summen som kom inn på konto.
Grensesnittet mellom venn og kunde
Det er her grensen ofte blir uklar for en som driver ENK. En venn kan være privatperson den ene dagen, kunde den neste, og giver den tredje. Den samme kontoen kan romme alt dette hvis du ikke skiller rollene tydelig. Da er det lett å lese en hyggelig overføring som en støttegave, selv om den i realiteten er betaling for arbeid.
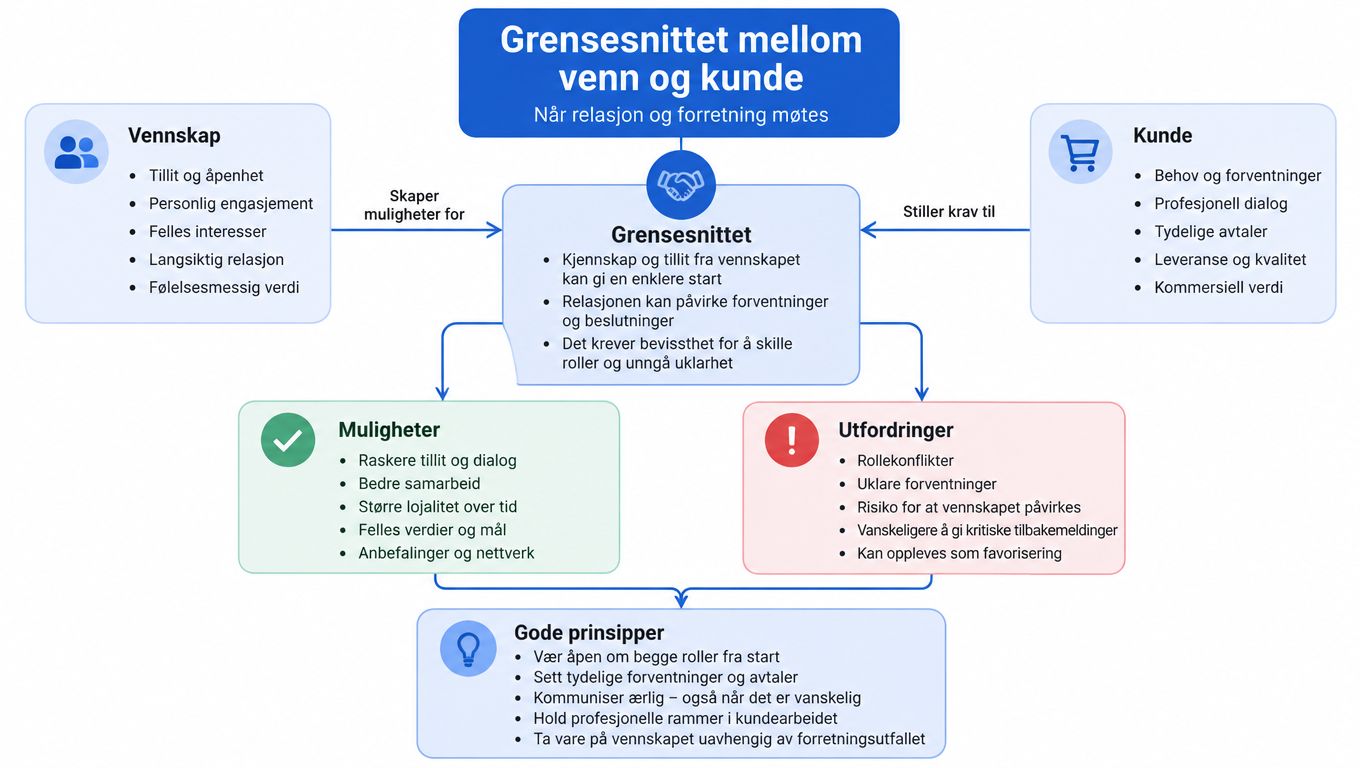
Det er særlig her skillet mellom privat gave og næringsinntekt må leses riktig. Skatteetaten legger vekt på om overføringen faktisk er frivillig og uten motytelse, som definert over. Når du ser på kontoutskriften, bør du derfor spørre: Hva kom først, vennen som venn, eller leveransen som kunde mottar? Hvem tok initiativ til pengene? Og finnes det noe i sporene rundt betalingen som peker mot jobb, ikke gave?
Et enkelt eksempel viser problemet. Hvis en venn sender 3 000 kroner på Vipps etter at du har laget en logo, er det ikke beløpet alene som avgjør. Du må se på sammenhengen, om pengene kom etter en avtale, om logoen var bestillingen, og om betalingen ser ut som oppgjør for arbeid. Jo tydeligere svaret er ja, desto mer ligner det på virksomhetsinntekt.
Videoen under passer godt som visuell påminnelse om hvor lett private og profesjonelle relasjoner glir over i hverandre.
Fire kontrollspørsmål du kan bruke på kontoutskriften
- Sto det noe i meldingen som ligner oppgjør? Ord som «takk for hjelpen» kan være vennlig språk, men de kan også skjule betaling for en utført oppgave.
- Henger betalingen sammen med en konkret leveranse? Hvis du kan peke på et resultat, er det lettere at pengene hører til i virksomheten.
- Ville beløpet kommet selv uten at du gjorde jobben? Hvis svaret er nei, peker det bort fra gave.
- Ser du et mønster i flere overføringer? Gjentatte betalinger for lignende arbeid ser sjelden ut som tilfeldige gaver.
Denne kontrollen er mer nyttig enn å stole på ordvalget til giveren alene. Det som står i meldingsfeltet, er bare ett spor. Sammenhengen rundt overføringen, og hva du faktisk leverte, teller mer. For en frilanser eller et ENK med blanding av privat og profesjonelt liv er nettopp dette skillepunktet ofte det som avgjør om pengene skal behandles som gave eller som inntekt.
Når må du melde gave til Skatteetaten?
En privat gave kan være skattefri og likevel måtte opplyses i skattemeldingen. For gaver eller arv på 100 000 kroner eller mer skal beløpet føres opp i skattemeldingen for mottaksåret, selv om det ikke beskattes som inntekt, jf. Skatteetatens veiledning om gave og arv. Det er en opplysningsregel, ikke en skattepliktig terskel.
Det betyr at en gave på 100 000 kroner fra én venn fortsatt kan være skattefri. Den må bare registreres under temaet «Gave og arv», slik at Skatteetaten får forklaringen på hvorfor formuen økte eller gjelden ble lavere. Mange blander dette med skatt, men det er to ulike spørsmål.
Slik skiller du rapportering fra beskatning
Tenk på det som to separate spor. Det ene spør om pengene skal skattlegges, det andre spør om Skatteetaten må få informasjon om at de kom inn.
| Vurdering | Privat gave | Næringsinntekt |
|---|---|---|
| Motytelse | Nei | Ja, ofte |
| Formål | Personlig gave | Betaling for arbeid |
| Dokumentasjon | Bankspor og gaveforklaring | Faktura eller annet salgsbilag |
| Skattemessig behandling | Som hovedregel skattefri | Skattepliktig inntekt |
| Oppføring i skattemeldingen | Ved 100 000 kroner eller mer | Føres som virksomhetsinntekt |
For ENK-eiere er det lurt å holde større private gaver adskilt fra virksomhetens bankkonto og regnskap. Da blir det tydelig at pengene ikke hører sammen med kundeinntekter eller kapitalinnskudd. Ved overføringer på eller over 100 000 kroner bør du også beholde bankspor og skriftlig dokumentasjon på hvem som ga pengene, dato, beløp og at overføringen var en gave.
Om du leverer næringsoppgaver og skattemelding selv, er det også lurt å se på en egen skattemeldingsløsning for enkeltpersonforetak som en støtte når du skal holde privat og næring fra hverandre.
Praktisk håndtering og eksempel
En god regel er enkel. Hvis du må forklare pengene til en saksbehandler senere, bør du allerede nå kunne si om de kom som privat støtte eller som betaling for arbeid. Er svaret «en venn ville bare være snill», peker det mot gave. Er svaret «jeg leverte noe», peker det mot næring.
Slik sorterer du det i praksis
- Se på årsaken først. Kom pengene etter en sosial anledning, eller etter en leveranse?
- Se etter gjensidighet. Hvis giveren forventet en tjeneste, en tjeneste tilbake eller en konkret innsats, ligner det mindre på en gave.
- Hold privat og virksomhet adskilt. Private gaver bør ikke gå inn på næringskontoen hvis de ikke hører hjemme der.
- Ta vare på sporene. Kontoutskrift, meldinger og en kort forklaring kan være nok til å vise hva overføringen faktisk var.
- Bruk faktura når det er arbeid. Har du levert en tjeneste, skal det behandles som virksomhetsinntekt, ikke som privat gave.
| Kriterium | Privat gave | Næringsinntekt |
|---|---|---|
| Hva utløste betalingen | En personlig anledning eller ren velvilje | En konkret leveranse |
| Har du utført en målbar tjeneste? | Nei | Ja |
| Kan beløpet forklares uten arbeidsprestasjon? | Ja | Nei |
| Hører det hjemme i regnskapet? | Som regel nei | Ja |
| Bør det kunne faktureres? | Nei | Ja |
Et konkret eksempel gjør skillet tydeligere. En venn sender penger fordi du sto i en vanskelig periode, uten avtale, uten leveranse og uten at noe skulle tilbake. Det peker mot gave. Hvis den samme vennen sender penger etter at du har laget logo, bilder eller tekst, er det vanskelig å forsvare at det fortsatt er en privat gave.
Bruk samme test hver gang: Ville en utenforstående forstått dette som vennlig støtte, eller som betaling for arbeid? Hvis du må forklare deg med ord som «oppdrag», «leveranse» eller «bestilling», er du som regel over i virksomhetssporet. Hvis du er i tvil om beløpets størrelse og behandling, kan du regne på konsekvensene med Easypeasys skattekalkulator for enkeltpersonforetak.
Historisk bakgrunn og fremtidssikring
Arveavgiften i Norge ble fjernet fra og med 1. januar 2014. Før den endringen fantes det konkrete satser, blant annet et fribeløp på 470 000 kroner per giver og mottaker, og for kategorien «andre», som typisk omfattet venner, gjaldt 8 prosent av de neste 330 000 kronene og 15 prosent av beløpet over dette, jf. regjeringens historiske oversikt om arveavgift.
Det er altså mye enklere i dag enn før. For gaver gitt fra 2014 og senere skal det normalt ikke sendes inn arve- eller gavemelding, og mottakeren skal som hovedregel heller ikke betale arveavgift på en gave fra en venn. Det som fortsatt betyr noe, er dokumentasjon, tydelig rolleforståelse og et ryddig skille mellom privatøkonomi og virksomhet.
Det som varer er ryddigheten
For en ENK-eier er dette den mest fremtidssikre vanen, ikke å memorere gamle avgiftssatser. Hold private gaver utenfor næringskontoen når de faktisk er private, og før bare det som er virksomhet i regnskapet. Da står du langt sterkere hvis noen senere spør om en overføring var gave, støtte eller betaling.
Trenger du en enklere måte å holde private gaver og næringsinntekter fra hverandre, kan Easypeasy hjelpe med fakturering, bokføring og skattemelding for ENK. Det gjør det lettere å dokumentere hva som er gave, og hva som faktisk er virksomhetsinntekt, uten å miste oversikten i en travel hverdag.